Quanto mais eu pesquisava a Tria, menos eu me importava com o cartão.
A aposta real é se um app cripto para consumidores pode se tornar a camada de distribuição para uma rede de infraestrutura.
A Tria já permite que os usuários gastem, negociem, ganhem, usem futuros e movam ativos entre cadeias.
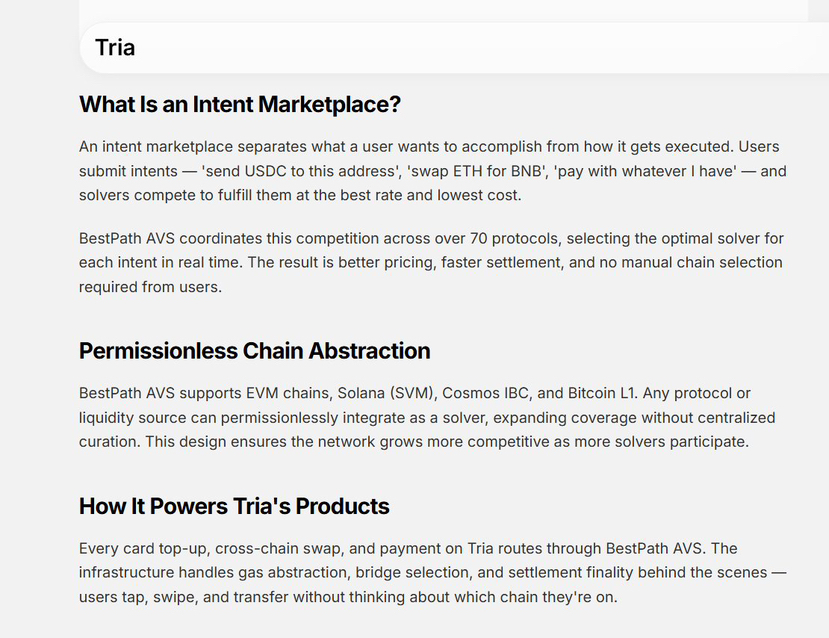
Por baixo de tudo isso está o BestPath, uma camada de roteamento de intenções que a Tria diz coordenar a execução entre 70+ protocolos.
Recargas de cartão, swaps cross-chain e pagamentos podem se tornar fluxos para a mesma infraestrutura.
E é isso que torna a Tria interessante para mim.
A maioria dos projetos de infraestrutura constrói primeiro as “trilhos” e depois passa anos procurando usuários.
A Tria está tentando o oposto.
Construa os usuários primeiro.
Deixe o produto voltado ao consumidor gerar demanda para o BestPath.
Então abra essa infraestrutura para todo mundo.
Se isso funcionar, a Tria não é mais apenas mais um cartão cripto ou neobank.
Ele vira uma engine de distribuição sentada por cima de uma rede financeira agnóstica de cadeias.
E a equipe ainda está entregando.
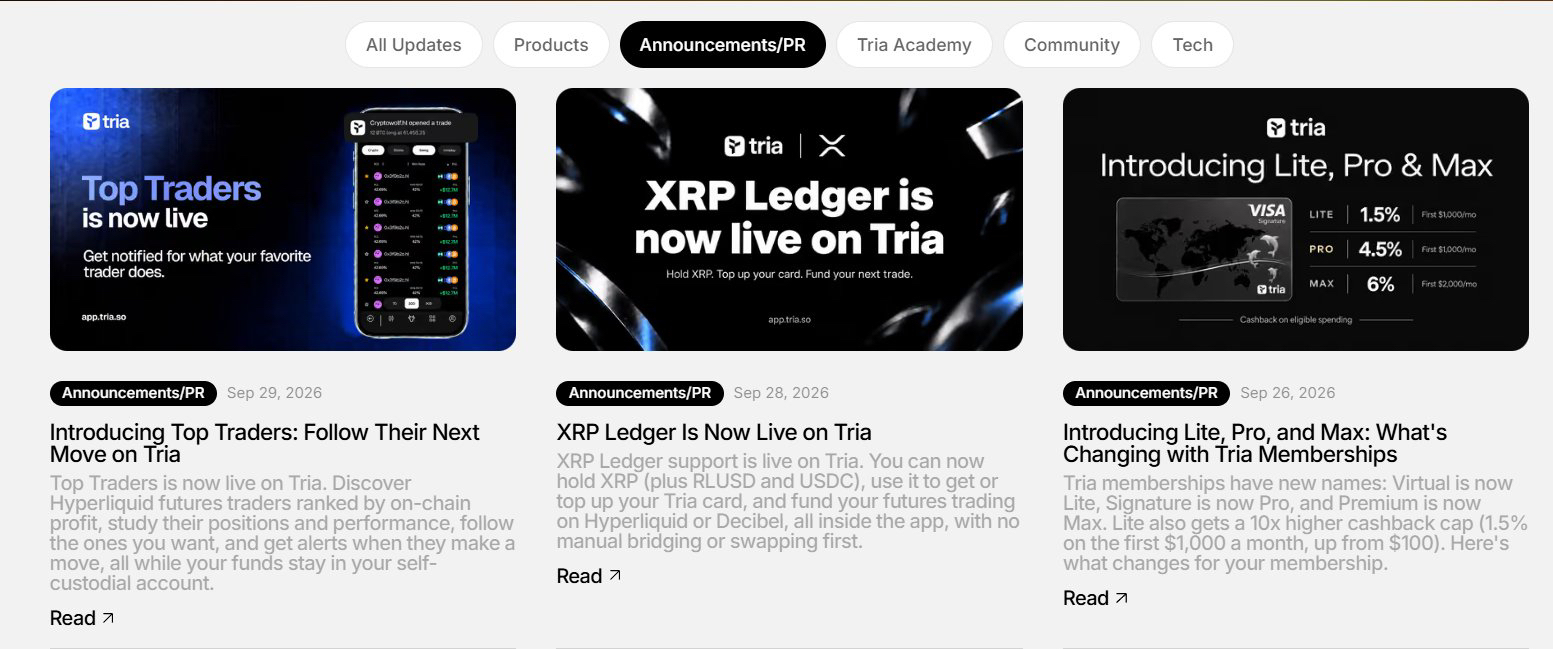
O suporte da XRPL entrou no ar em 28 de setembro.
Os Top Traders entraram no ar em 29 de setembro.
Na KBW2026, a Tria apareceu como Diamond Sponsor, enquanto a Upbit foi a Presenting Partner.
Isso NÃO é um sinal de parceria ou listagem da Upbit.
Mas isso me diz para onde a Tria está tentando ir em seguida: Coreia, instituições e distribuição por terceiros.
Agora vem a parte desconfortável.
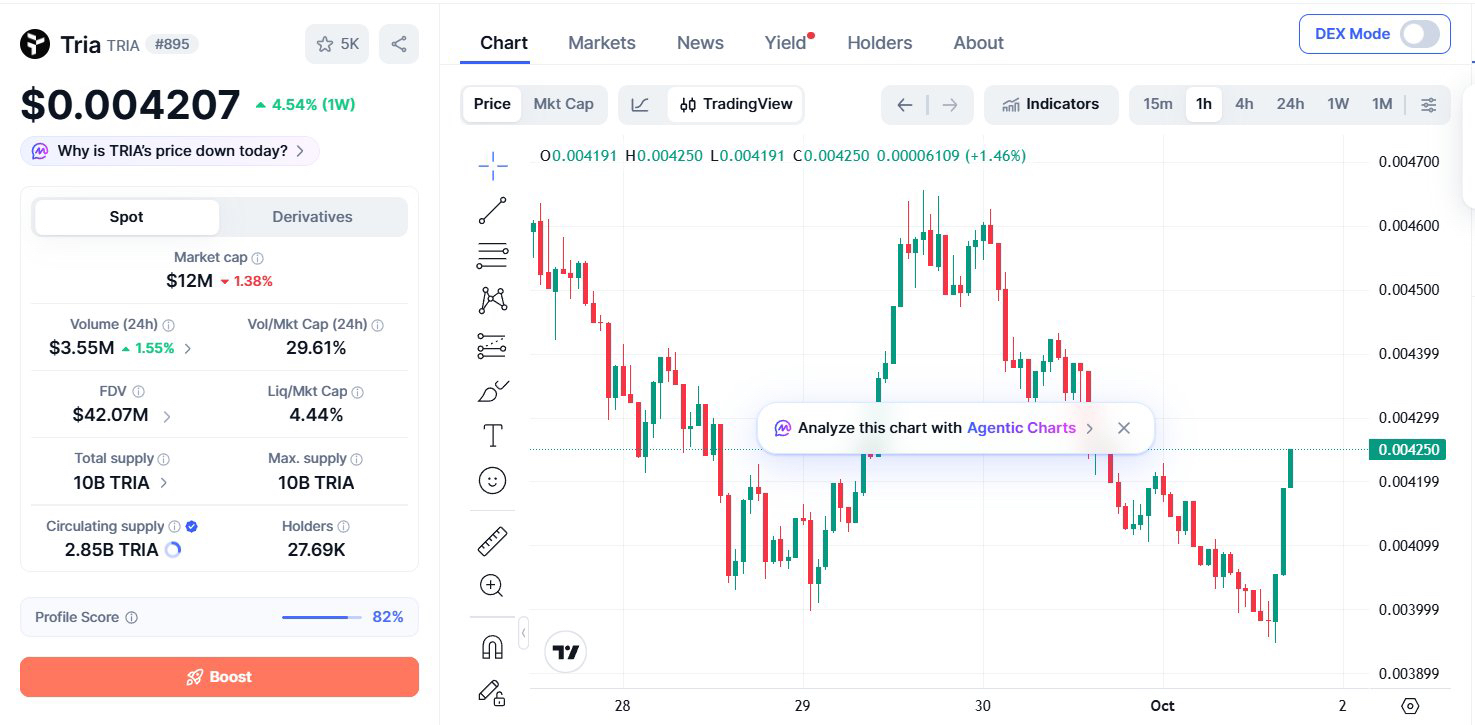
O US$TRIA ainda está cerca de 92% abaixo da máxima de todos os tempos (ATH).
Atualmente, a CMC coloca isso em cerca de US$11,7M de market cap e ~US$40,9M de FDV.
A Tria levantou publicamente US$12M.
À primeira vista, isso parece absurdamente barato.
Eu não acho que seja tão simples.
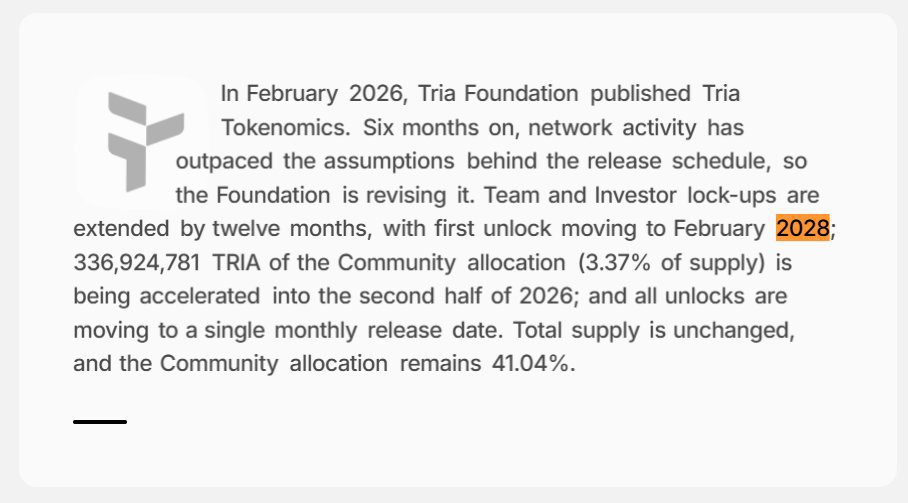
Em agosto, a Tria estendeu o cliff da Equipe e dos Investidores por mais um ano.
O primeiro desbloqueio deles é agora em fevereiro de 2028.
Esse é um bom sinal.
Mas ao mesmo tempo, 336,9M de Community TRIA foram adiantados de 2027-2028 para H2 2026.
233,5M de TRIA foram programados para liberação apenas em 30 de setembro.
E esta é a anomalia que eu mais me importo.
O cronograma revisado da própria Tria diz que a oferta permanece em 54,47% até janeiro de 2028.
Atualmente, a CMC conta apenas 28,54% como em circulação.
Isso é um abismo enorme.
Pode ser reservas de recompensas, tesouraria, staking, contratos do ecossistema, inventário de liquidez ou tokens que são liberados, mas ainda não estão liquidados de fato.
Isso NÃO significa automaticamente pressão oculta de venda.
Mas até que essas carteiras sejam reconciliadas, eu não vou tratar a market cap de US$11M como um retrato limpo da oferta real do TRIA.
Depois disso, há adoção.
A Tria é agressiva com cashback, pontos, indicações, recompensas de fidelidade e incentivos do ecossistema.
De novo, isso não é automaticamente algo ruim.
Subsidiar o crescimento é como muitas redes resolvem o problema do cold-start.
A questão é o que sobra quando os subsídios caem.
Porque existem duas versões bem diferentes da história da Tria.
A versão otimista:
Usuários consumidores criam um fluxo real de BestPath.
Apps externos começam a usar a infraestrutura.
Pathfinders, liquidação e staking criam uma demanda real por TRIA.
Taxas e atividade de rede finalmente dão ao token uma captura de valor mensurável.
A versão mais sombria:
Incentivos de token criam atividade.
A atividade cria métricas impressionantes.
Essas métricas criam mais atenção.
Mas a demanda externa por BestPath continua fraca e emissões permanecem a engrenagem que mantém o crescimento vivo.
Essa é a parte que o mercado ainda não respondeu.
A minha visão hoje é bem simples.
A Tria como produto é mais forte do que o TRIA como token.
Acho que a equipe está construindo.
Eu acho que o produto para o consumidor é real.
Acho o BestPath tecnicamente interessante.
E eu acho que a avaliação atual está comprimida o suficiente para merecer uma pesquisa séria.
Mas ainda preciso de quatro coisas para aumentar a convicção:
Reconciliação limpa da oferta.
Adoção externa do BestPath.
Retenção orgânica após incentivos.
Captura de valor mensurável para US$TRIA.
Dignidade para pesquisa: 8/10.
Convicção no token: ainda por volta de 6/10.
A tese interessante não é:
“O TRIA caiu 92%, então deve ser barato.”
É isto:
E se o mercado tiver precificado o token como um projeto fracassado, enquanto o próprio projeto ainda está tentando se tornar algo muito maior?
É a essa lacuna que eu estou de olho.
Não. Pesquisa primeiro.