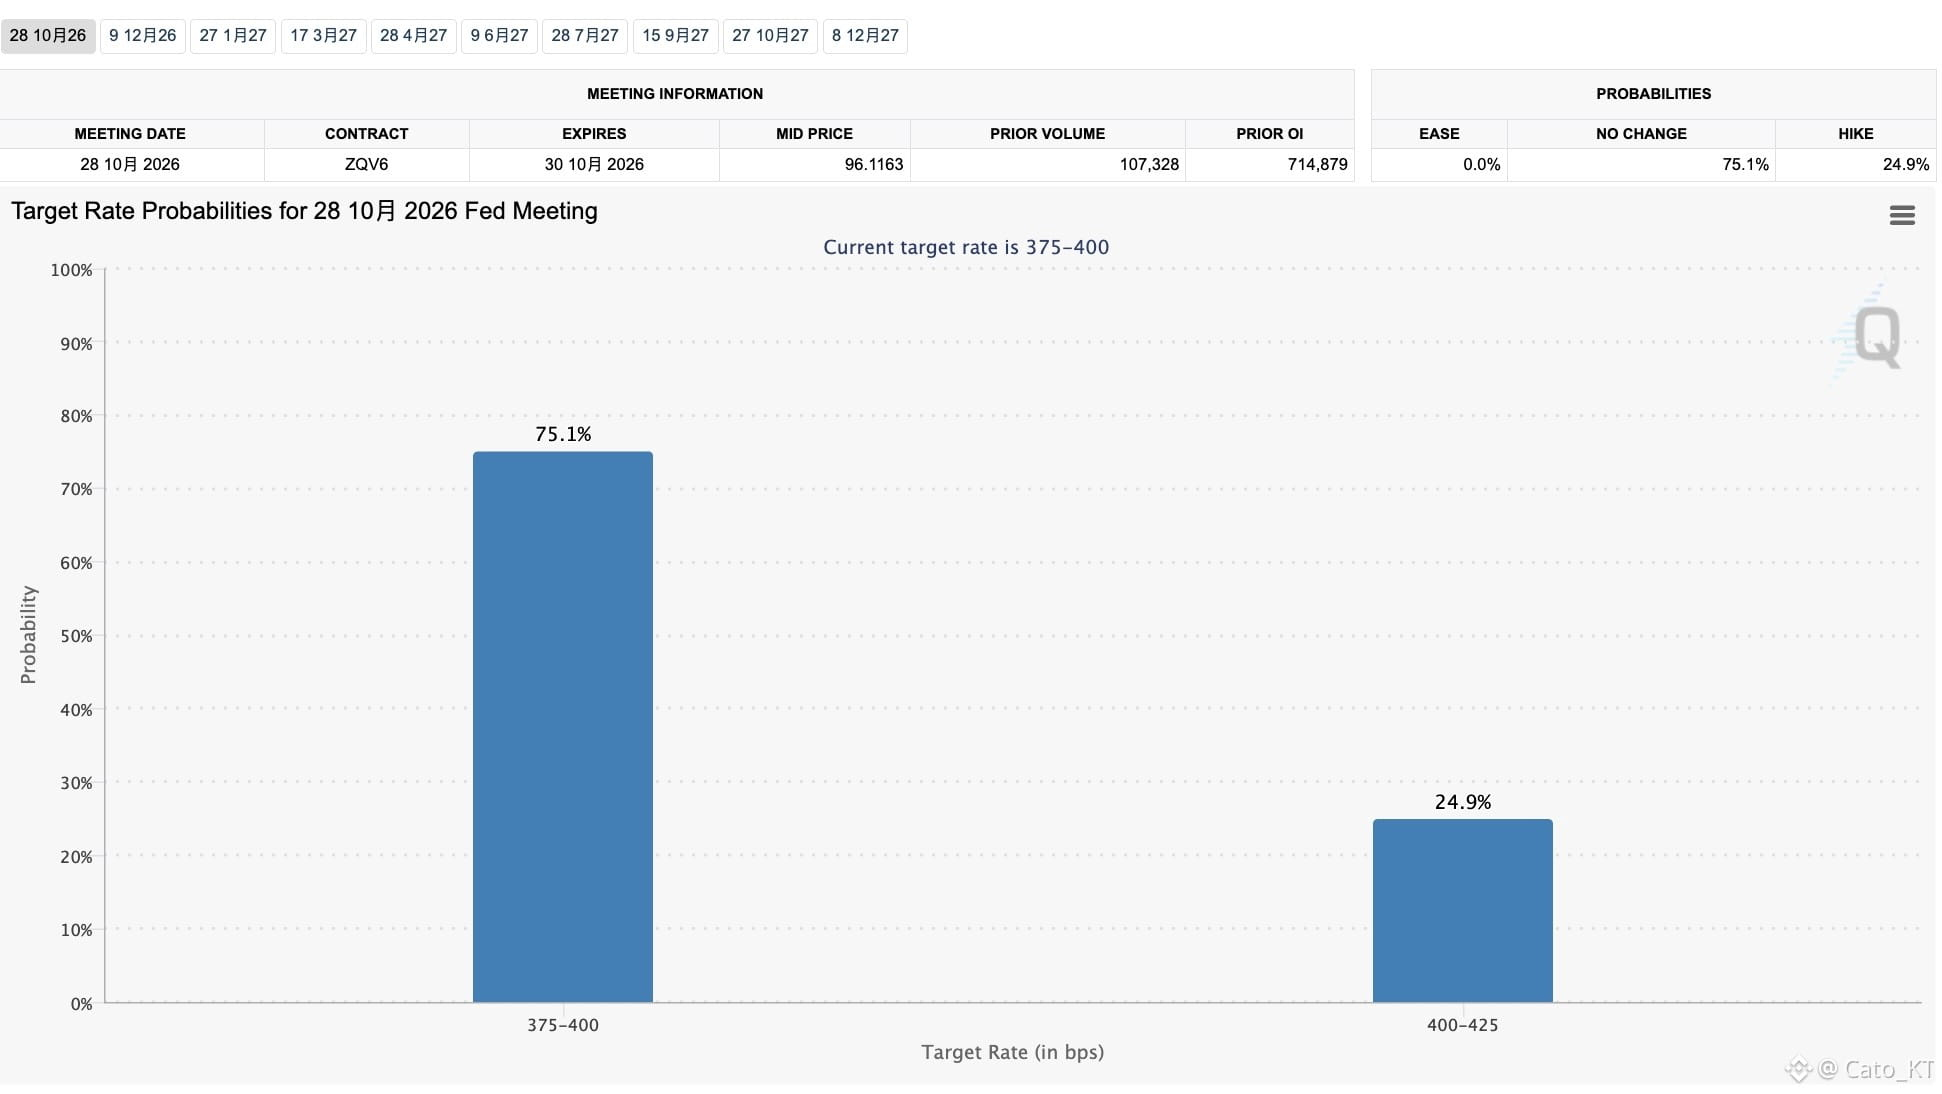
O presidente do Fed de Nova York, Williams, e a vice-presidente do Fed, Jefferson. Os pronunciamentos dos dois, ao longo de dois dias, reduziram com sucesso a probabilidade de um aumento de juros em outubro para abaixo de 30%
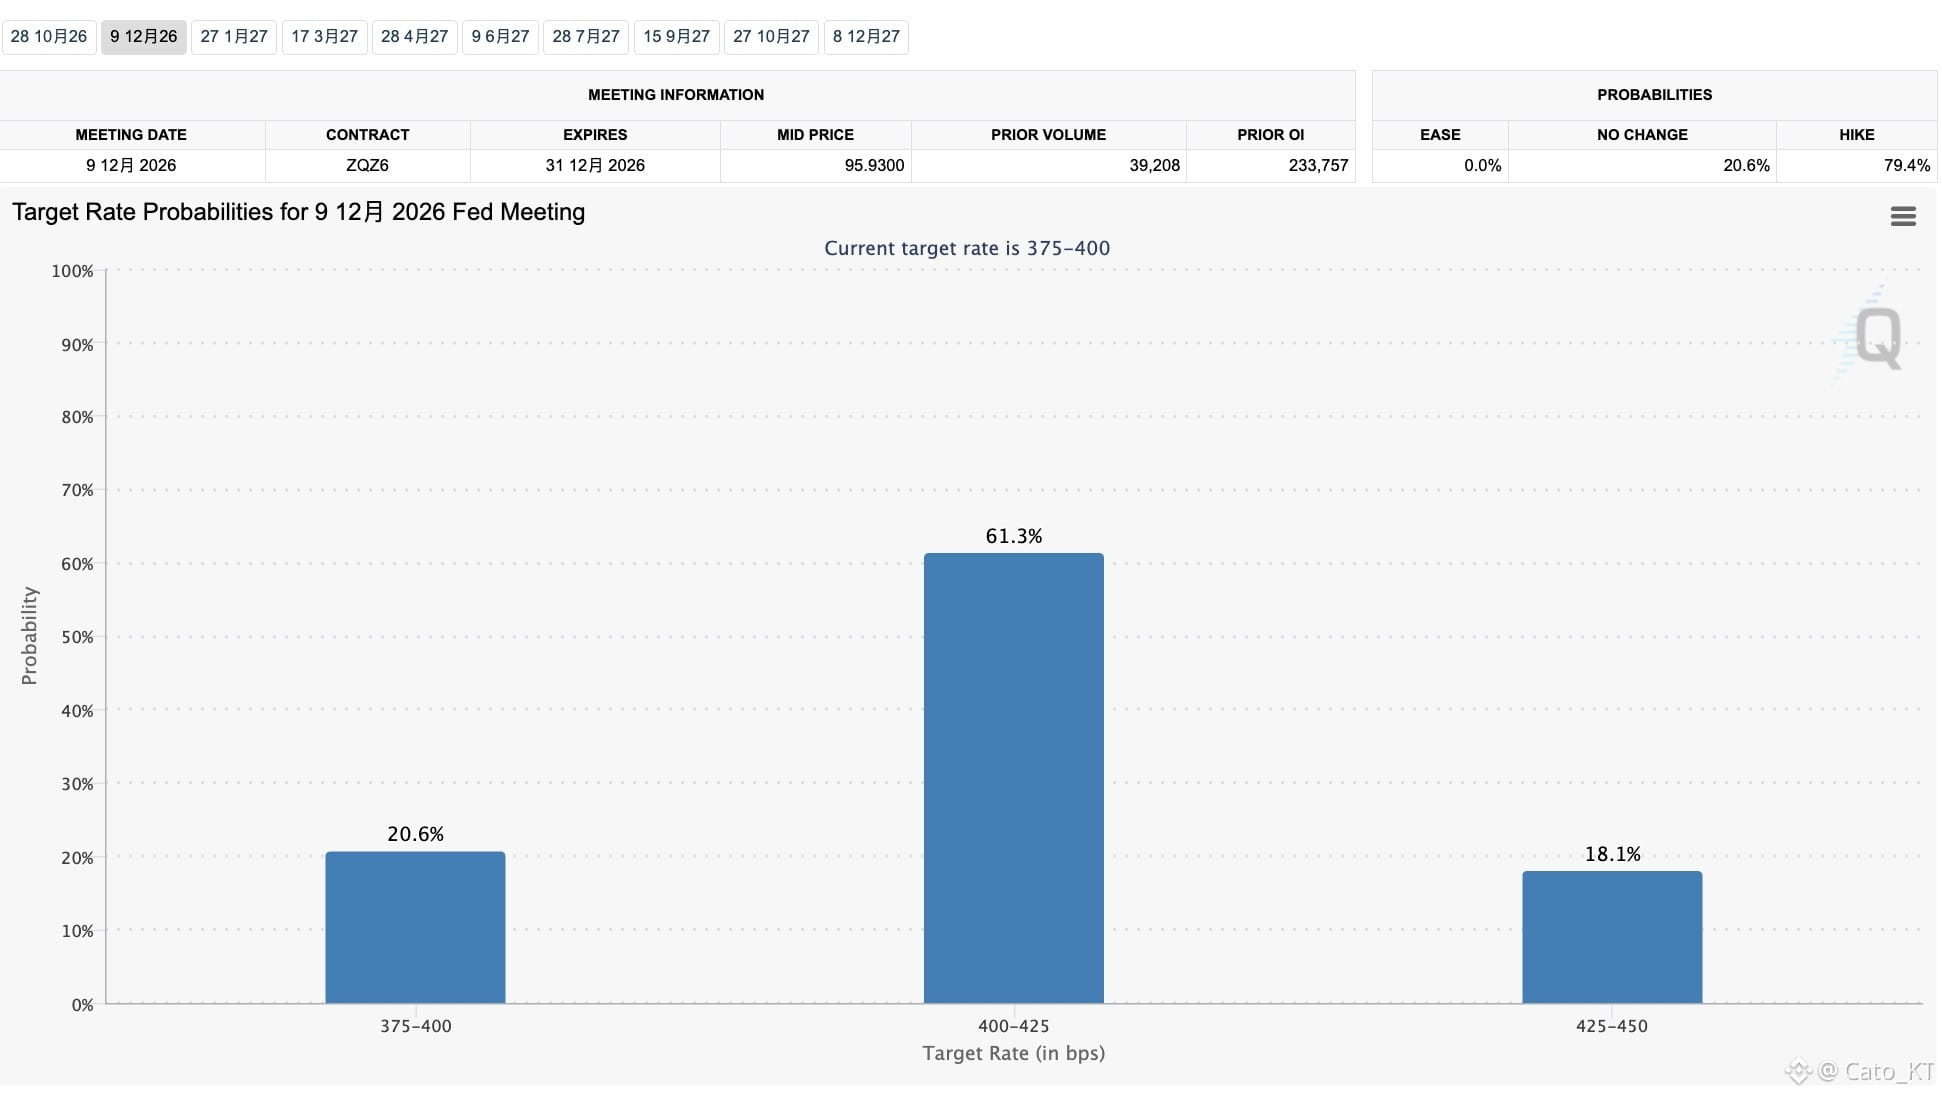
Ao mesmo tempo, a probabilidade de aumento de juros foi deslocada para dezembro, elevando a probabilidade para acima de 60%. No curto prazo, isso evita que o mercado de ações dos EUA sofra a pressão dos aumentos de juros e, ao mesmo tempo, estabiliza temporariamente a pressão sobre a alta acelerada das taxas no mercado de títulos
Dá para ver que, tanto o próprio Trump quanto os membros do Fed, de fato não querem um aumento de juros. Mais precisamente, não querem que o mercado permaneça ativo em um cenário de expectativa de aperto das taxas de juros
Para o mercado de ações dos EUA, a inteligência artificial é a espinha dorsal, mas essa espinha dorsal não consegue suportar aumentos de juros; ou, para ser mais exato, não consegue suportar o retorno de um ciclo de aumento de juros. Por isso, surgiram as figuras-chave do Fed: elas fizeram com que as expectativas de alta de juros fossem adiadas e ajustaram a forma de medir a inflação central, reduzindo a pressão sobre o mercado
Jogadas seguintes: baixar o preço do petróleo bruto + aumentar a força de recompra do Tesouro + não aumentar juros ou manter juros elevados + atravessar a crise energética e, depois, retomar as expectativas de cortes de juros para continuar a impulsionar o crescimento das ações dos EUA!
É irônico que, apesar de Wosh ter defendido por alguns meses a redução de orientação prospectiva, no fim das contas depende-se ainda da capacidade de ajuste das expectativas por parte das figuras-chave do Fed; caso contrário, provavelmente o mercado de ações dos EUA estaria enfrentando uma pressão ainda maior!#美国10年期美债收益率逼近5.3%