
#美国10年期美债收益率逼近5.3% Isto não é um dado macroeconômico “normal”, mas sim a reavaliação, sob pressão, de todo o sistema global de precificação de ativos.
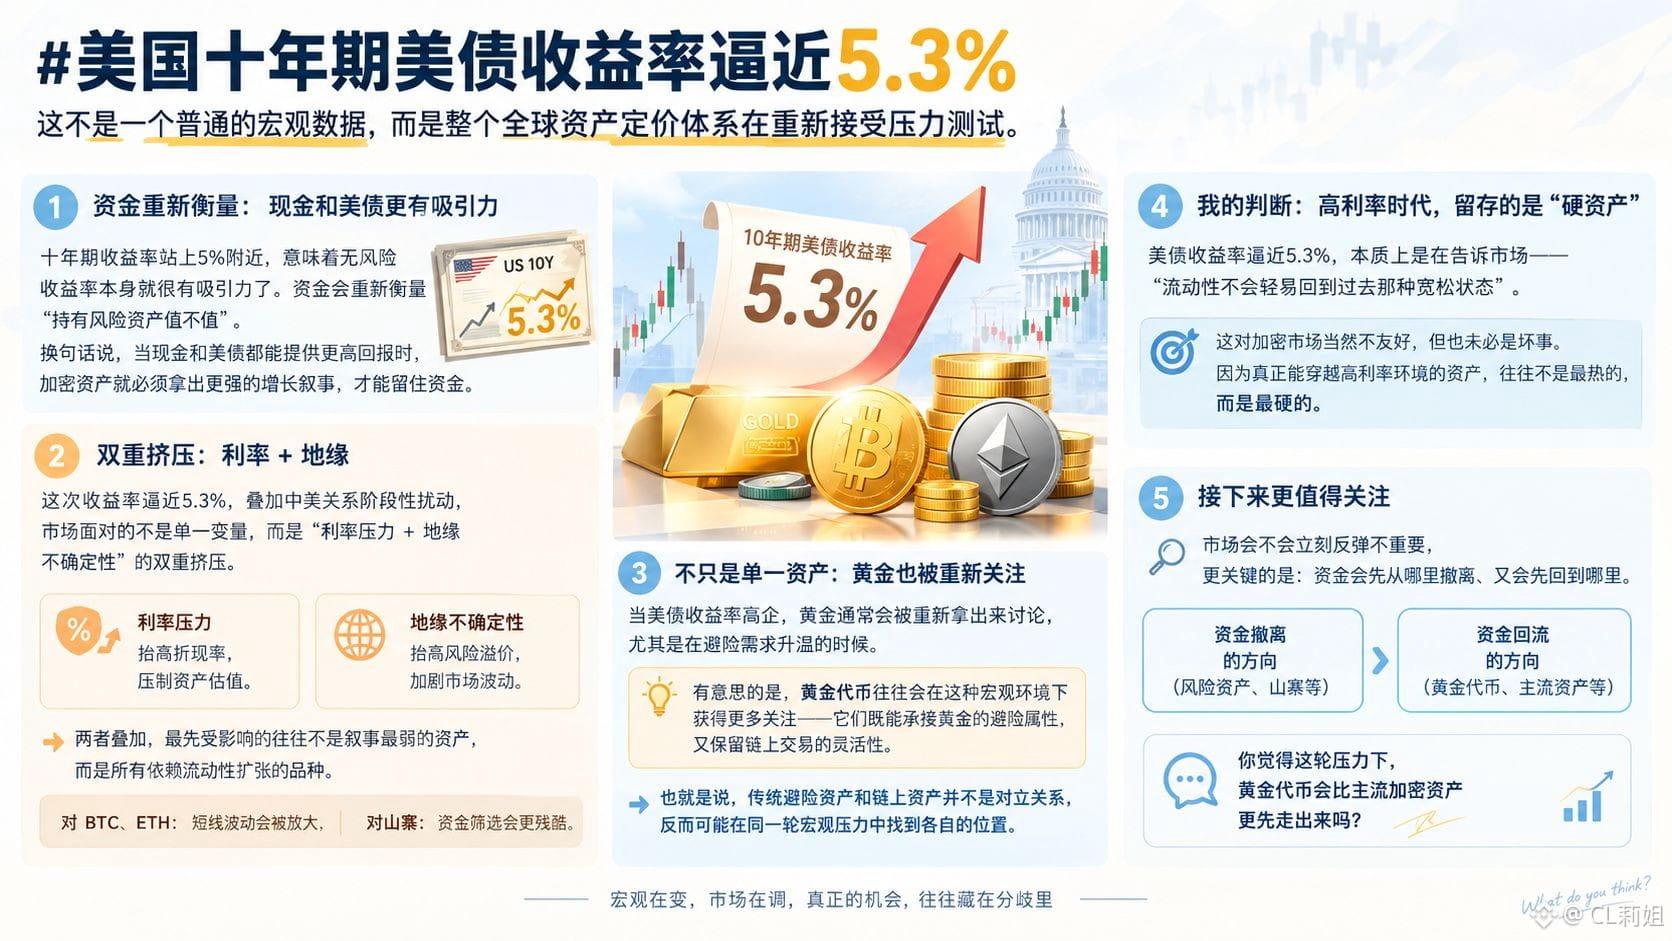
Muita gente reage primeiro com: a alta dos rendimentos dos Treasuries dos EUA tem alguma relação com o mercado cripto? Tem, na verdade, uma relação bem direta. Quando o rendimento dos títulos de 10 anos chega perto de 5%, isso significa que a taxa de retorno “livre de risco” volta a ficar muito atraente; o dinheiro então reavalia se vale a pena manter ativos de risco. Em outras palavras, quando dinheiro e Treasuries oferecem retornos mais altos, o cripto precisa apresentar uma narrativa de crescimento ainda mais forte para conseguir reter capital.
Desta vez, com os rendimentos se aproximando de 5,3% e, ao mesmo tempo, havendo perturbações episódicas nas relações EUA-China, o mercado não enfrenta uma única variável, mas sim uma dupla pressão: “pressão das taxas de juros + incerteza geopolítica”. A primeira eleva a taxa de desconto; a segunda eleva o prêmio de risco. Quando as duas se somam, os primeiros afetados geralmente não são os ativos com a narrativa mais fraca, e sim todos os tipos que dependem de expansão de liquidez. Para BTC e ETH, isso tende a amplificar a volatilidade no curto prazo; para altcoins, a triagem de capital se torna mais implacável.
Mas o mercado nunca evolui apenas ao longo de uma única linha.
Quando os rendimentos dos Treasuries estão em níveis elevados, o ouro costuma voltar à pauta, especialmente quando a demanda por proteção contra riscos aumenta. Há um detalhe interessante aqui: os tokens lastreados em ouro muitas vezes recebem mais atenção nesse tipo de ambiente macro, porque conseguem absorver as características de proteção do ouro e, ao mesmo tempo, preservar a flexibilidade das negociações on-chain. Ou seja, ativos tradicionais de proteção e ativos on-chain não são necessariamente opostos; ao contrário, podem encontrar seus próprios lugares na mesma rodada de pressão macro.
Com os rendimentos dos Treasuries se aproximando de 5,3%, a essência da mensagem ao mercado é: “a liquidez não vai voltar facilmente ao estado folgado de antes”. Isso, claro, não é bom para o mercado cripto, mas também pode não ser totalmente ruim. Porque, em geral, os ativos que realmente conseguem atravessar um cenário de juros altos não são os mais “quentes”, e sim os mais sólidos.
Portanto, o que vale mais a pena observar agora não é se o mercado vai reagir imediatamente, mas sim de onde o capital vai sair primeiro e para onde vai voltar primeiro.#加密市场 #加密货币 $BTC