Esta linha não cede; assim, os ativos de risco dificilmente conseguem ficar verdadeiramente mais leves e tranquilos.
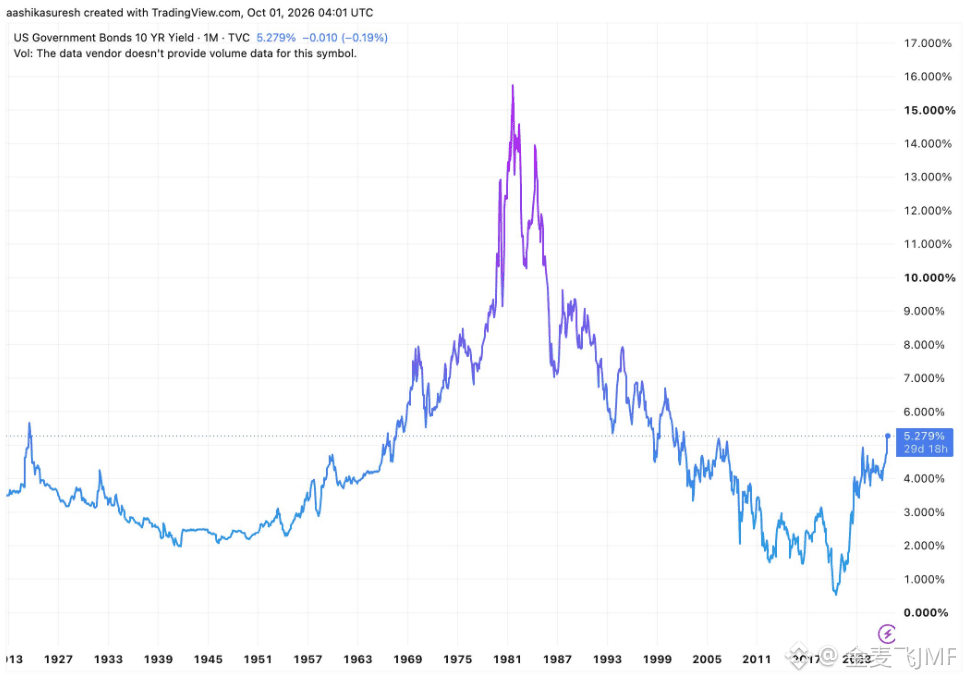
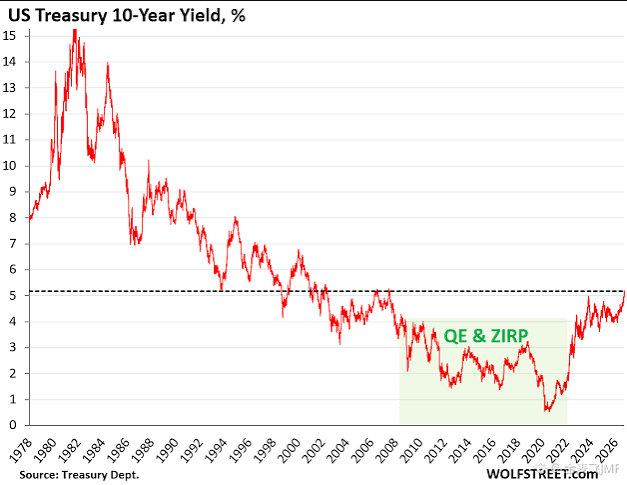
No painel mais recente, os rendimentos dos Treasuries dos EUA a 10 anos chegaram a subir até 5,342% em algum momento, atingindo a maior alta desde 2002; depois, recuaram para cerca de 5,27%.
O avanço do terceiro trimestre também foi o mais forte deste século.
O problema desta vez é que o PCE já veio mais brando do que o esperado, e a probabilidade de o Fed continuar a aumentar a taxa em outubro também está diminuindo, mas os rendimentos dos títulos longos ainda não conseguem cair.
O mercado está preocupado não apenas com o Fed.
A pressão inflacionária causada pelo preço elevado do petróleo, a continuidade da emissão de dívida dos EUA, o déficit fiscal e a enorme necessidade de financiamento trazida pela IA e pelos data centers estão elevando o custo do capital de longo prazo.
Os 5,3% do Treasury de 10 anos não são um número pequeno para o mercado.
Isso aumenta diretamente as taxas das hipotecas, o financiamento das empresas e a taxa de desconto das avaliações. Só os próprios Treasuries já oferecem um retorno sem risco acima de 5%; para ações e cripto continuarem atraindo capital, é preciso apresentar expectativas de retorno ainda maiores.
Portanto, agora o que mais importa observar não é apenas “se o Fed vai ou não continuar a elevar a taxa”, mas sim quando, de fato, as taxas do longo prazo vão atingir o topo. Esta linha não cede; assim, os ativos de risco dificilmente conseguem ficar verdadeiramente mais leves e tranquilos.
#美国10年期美债收益率逼近5.3%