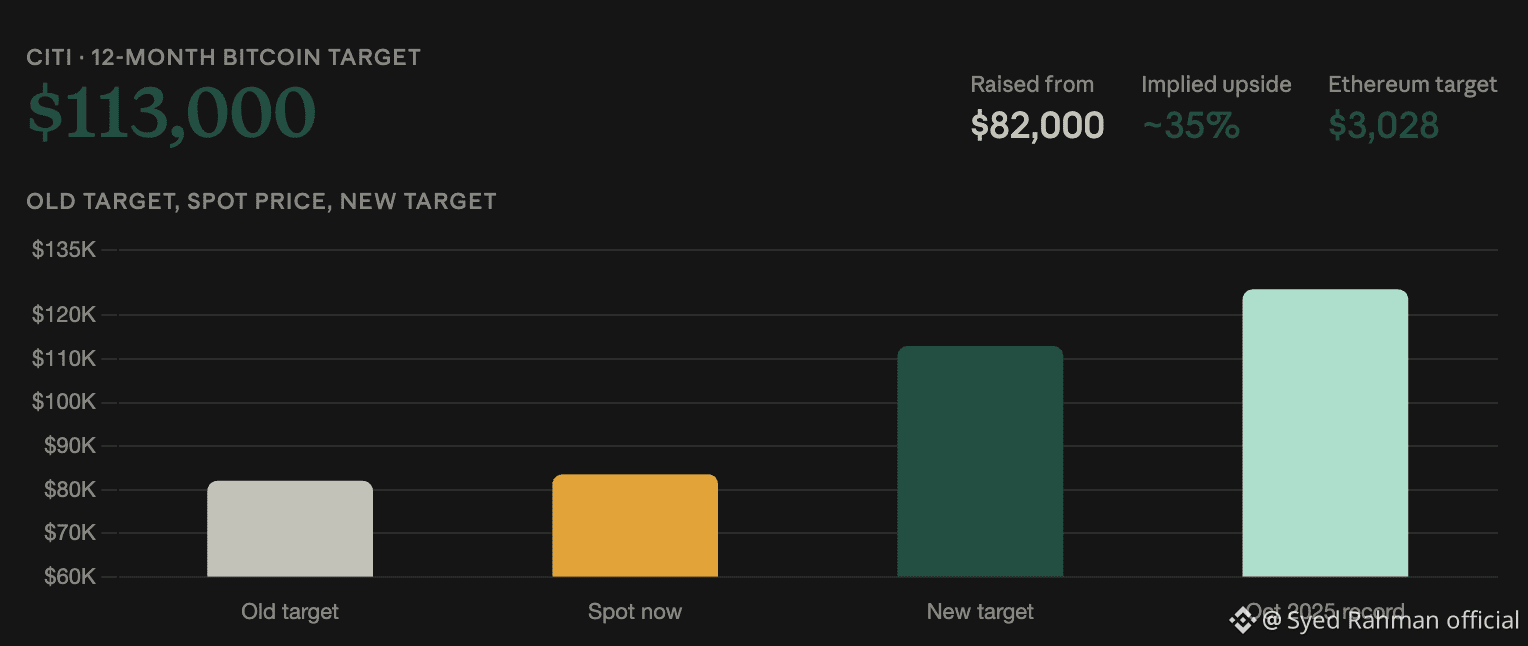
"Citigroup aumentou sua meta de preço-alvo de 12 meses de $BITCOIN de US$ 82.000 para US$ 113.000, um aumento de 38%, e seu alvo para Ethereum de US$ 2.240 para US$ 3.028, acima de 35%.
O banco espera que as entradas de criptoativos atinjam US$ 5 bilhões nos próximos 12 meses, com as entradas se recuperando em um ritmo mais lento, porém mais constante.
A previsão de fluxo é menor do que apenas no trimestre passado
ETFs de Bitcoin à vista nos EUA atraíram cerca de US$ 6,34 bilhões em entradas líquidas no terceiro trimestre, segundo #Sosovalue . Fundos de Ether adicionaram US$ 3,05 bilhões.
Os US$ 5 bilhões da Citi cobrem doze meses.
Isso implica que ou a definição é mais restrita do que os fluxos dos ETFs — possivelmente capital líquido novo na classe de ativos, e não assinaturas de fundos — ou uma expectativa de que o ritmo desacelere substancialmente daqui em diante." significa que a Citigroup ficou mais otimista em relação aos preços de Bitcoin e Ethereum nos próximos 12 meses, elevando suas estimativas para US$ 113.000 no Bitcoin e para US$ 3.028 em #Ethereum! .
No entanto, as entradas de cripto esperadas pelo banco — US$ 5 bilhões em um ano inteiro — parecem modestas em comparação com a atividade recente de ETFs. Em apenas um trimestre, os ETFs de Bitcoin à vista nos EUA teriam recebido cerca de US$ 6,34 bilhões, enquanto os fundos de Ether teriam recebido cerca de US$ 3,05 bilhões. Assim, a cifra da Citi de US$ 5 bilhões para os próximos 12 meses é menor do que a entrada de #ETFs em Bitcoin observada apenas no trimestre mais recente.
Isso pode significar uma de duas coisas: a Citi pode estar medindo um tipo mais restrito de fluxo de capital do que as assinaturas de ETFs, como o dinheiro novo líquido entrando no mercado cripto mais amplo; ou pode esperar que a demanda por investimentos esfrie significativamente, embora permaneça mais estável do que antes.
Em termos simples, a Citi está projetando preços de cripto mais altos mesmo sem entradas novas excepcionalmente grandes. Essa visão sugere que a valorização pode depender não apenas de demanda fresca, mas também de fatores como oferta disponível limitada, menor pressão de venda, participação institucional e condições macroeconômicas mais amplas. Essas são projeções, e não garantias, e os preços reais podem variar substancialmente se as condições do mercado mudarem.