【CJ 套利进阶 09/14】
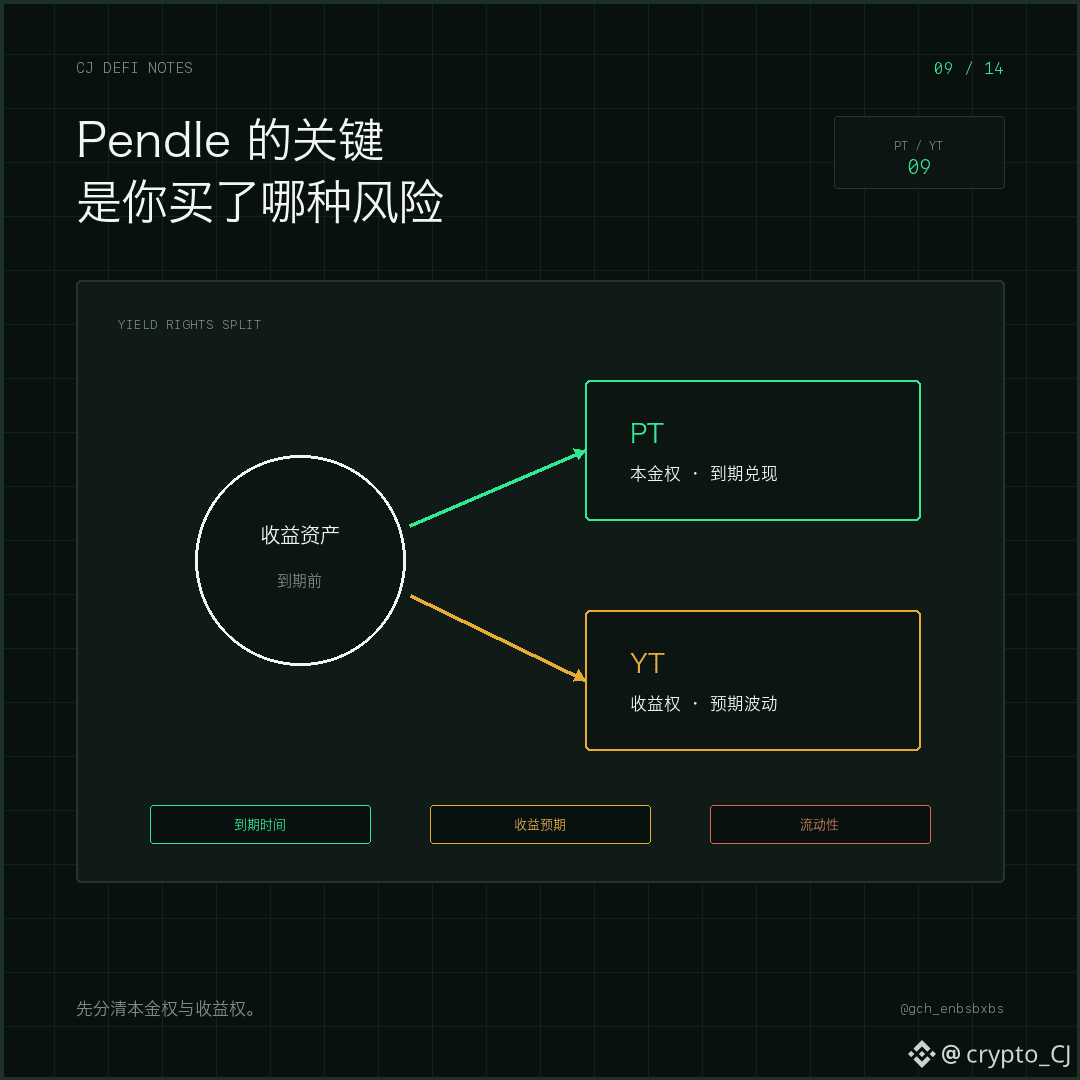
Muitas pessoas, ao entrar no Pendle pela primeira vez, só olham para o YT porque há mais elasticidade e mais histórias de pontos. Mas, para arbitragistas, o que realmente precisa ficar claro primeiro é: você está comprando o principal, os rendimentos futuros ou uma discrepância de precificação entre os dois?
Depois que o ativo de rendimento é decomposto, o PT fica mais próximo do direito ao principal no vencimento, enquanto o YT captura os rendimentos e expectativas de incentivo antes do vencimento. Comprar PT com desconto e manter até o vencimento: o retorno teórico vem do desconto gradualmente convergindo. Já comprar YT é precificar rendimentos futuros, pontos, ou expectativas de airdrop. Não é apenas uma diferença simples entre “versão mais segura” e “versão de ganhos agressivos”, e sim prazos, fluxos de caixa e riscos de cauda diferentes.
O CJ já alertou no passado para não parar o raciocínio em simplesmente comprar YT. PT, YT, spot e diferentes pools podem criar oportunidades de arbitragem/valor relativo ou hedge entre si. Mesmo quando uma baleia faz grandes trades via agregadores, também pode, por um breve momento, gerar descontos/prêmios. Mas ver um desvio de 2% não significa que você necessariamente conseguirá “2%”; é preciso checar profundidade de roteamento, taxas de negociação e se as duas pontas do hedge também são executáveis ao mesmo tempo.
A volta do PT ao vencimento também não é “sem risco” por estar fora das condições: o ativo subjacente, contratos do protocolo, resgate no vencimento e liquidez podem dar problemas. Primeiro descreva de onde vêm os fluxos de caixa; depois, fale da anualização da página.
Próximo post: na rotina de pegar emprestado com baixa taxa e guardar com alta taxa, qual é a variável normalmente mais perigosa?
#Pendle #利率交易