

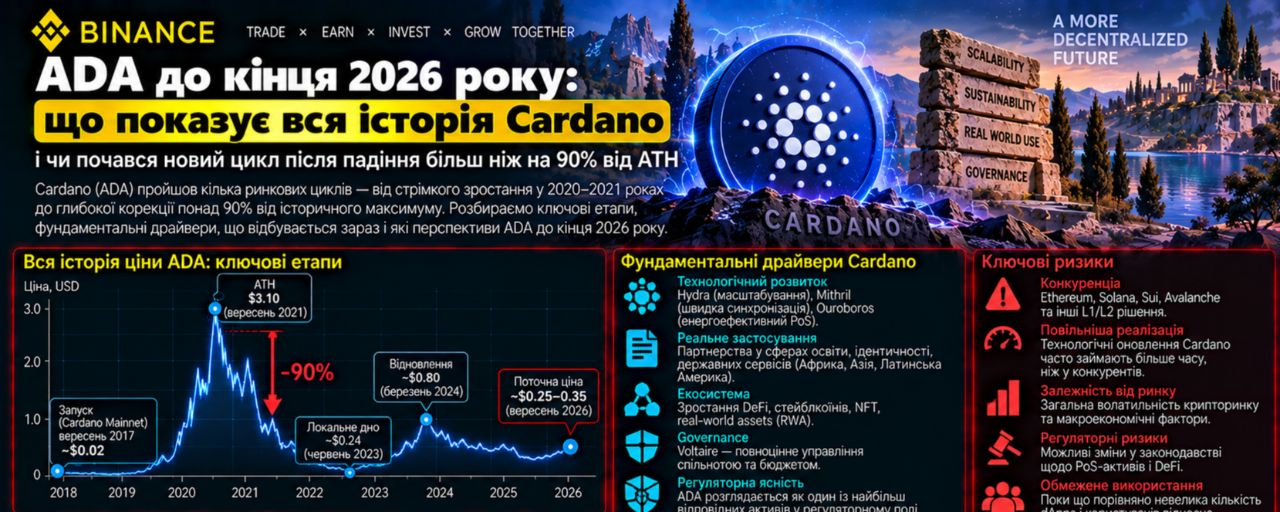
ADA até o fim de 2026: o que toda a história do Cardano mostra e se um novo ciclo começou após cair mais de 90% do ATH
Cardano entra no quarto trimestre de 2026 em uma situação muito incomum.
Станом на початок жовтня ADA торгується приблизно біля:
US$ 0,25.
A máxima histórica, estabelecida em setembro de 2021, está aproximadamente em:
$3,10.
Ou seja, a ADA ainda está aproximadamente:
92% abaixo da ATH.
Mas setembro de 2026 virou o primeiro mês verdadeiramente forte após uma queda longa: dependendo do ponto de referência, a ADA adicionou aproximadamente 24–29%. Enquanto isso, todo o 2026 ainda permanece negativo em cerca de 25–30%.
Isso cria a principal questão:
movimento de setembro — é apenas um forte repique dentro de uma fraqueza de vários anos, ou é o começo de um novo ciclo da Cardano?
Para responder, é preciso olhar toda a história da ADA — desde 2017.
2017: um dos inícios mais extremos da história dos grandes criptoativos
A ADA começou a negociar no outono de 2017 aproximadamente perto de:
$0,02–0,03.
E praticamente imediatamente entrou na fase final de um grande bull market cripto.
O novembro de 2017 deu aproximadamente:
+274–312%.
E dezembro:
+500%+.
Em alguns meses, a ADA cresceu mais do que em:
30 vezes.
Até o início de 2018, o preço já tinha ultrapassado:
$1.
Esse não foi um ciclo fundamental maduro.
Foi:
price discovery + ICO mania + expectativas da futura rede.
Naquela época, a Cardano era avaliada basicamente não por uma economia real do DeFi, mas pela promessa de criar um blockchain cientificamente fundamentado de nova geração.
2018: a primeira destruição da valuation
2018 foi o oposto.
A ADA terminou aproximadamente em:
-84–94%
dependendo do ponto de referência da bolsa.
O quadro mensal foi extremamente rígido:
janeiro:
≈ -28%
fevereiro:
≈ -40%
março:
≈ -50%
abril:
+120%
mas depois:
maio:
-34%
junho:
-39%
agosto:
-29%
novembro:
-44%.
No fim do ano, a ADA negociava aproximadamente perto de:
$0,04.
Primeiro grande aprendizado fundamental da Cardano:
Uma forte narrativa tecnológica não protege de uma queda de valuation se o uso real ainda não estiver acompanhando as expectativas.
2019: a tecnologia evolui, o preço — quase nada
2019 terminou aproximadamente em:
-19–21%.
Mas houve movimentos fortes dentro do ano.
Março:
+62%.
Maio:
+27%.
Então:
julho -27%;
agosto -25%;
setembro -14%;
dezembro -19%.
Esse foi um ano típico de desenvolvimento:
a rede evoluía,
mas ainda não houve uma nova grande demanda pela ADA.
2020: Shelley mudou completamente a tese de investimento
2020 foi a primeira grande virada fundamental.
A Cardano ativou:
Shelley.
A rede migrou para decentralized Proof-of-Stake.
A ADA recebeu uma função bem mais clara:
staking.
E o mercado reagiu.
Em um ano, a ADA cresceu aproximadamente:
+440–450%.
especialmente forte foi:
janeiro:
+64%
abril:
+56%
maio:
+55%
julho:
+67%
novembro:
+85–87%.
A ADA terminou o ano aproximadamente perto de:
$0,18.
Isso já não era apenas um token especulativo de ICO.
A ADA virou:
ativo de segurança com yield da rede Cardano.
2021: o maior bull market da ADA
2021 continua sendo o principal ciclo histórico da Cardano.
Em um ano, a ADA cresceu aproximadamente:
+620–650%.
E alguns meses foram incríveis.
janeiro:
+90%
fevereiro:
+281%
maio:
+28%
agosto:
+110%.
Foi em setembro de 2021 que a ADA estabeleceu ATH:
aproximadamente $3,10.
Por que exatamente então se formou a ATH?
O principal catalyst foi:
Alonzo.
A Cardano ganhou smart contracts.
O mercado começou a price-in:
DeFi;
DEX;
lending;
stablecoins;
NFT;
novas aplicações.
Ou seja, 2021 foi o ano de transição de:
staking blockchain
para:
blockchain programável.
Mas aqui surgiu um problema.
as expectativas voltaram a superar o uso
Contratos inteligentes apareceram.
Mas o ecossistema DeFi não conseguia virar Ethereum ou Solana instantaneamente.
No pico, a ADA já teve um market cap enorme, enquanto a atividade econômica do ecossistema de smart contracts começou apenas.
É por isso que depois de Alonzo aconteceu o clássico:
buy the rumor → sell the fact.
E o ATH de setembro virou o topo do ciclo.
O Q4 de 2021 já estava fraco
outubro:
-7%
novembro:
-21%
dezembro:
-16%.
Em um trimestre, a ADA perdeu aproximadamente:
38%.
Este é um importante aprendizado histórico:
mesmo um evento tecnologicamente importante não garante crescimento futuro se ele já estiver completamente precificado no preço.
2022: -81%
2022 foi a segunda grande capitulação.
A ADA começou acima de:
$1,30
e encerrou aproximadamente perto de:
$0,246.
Resultado anual:
perto de -81%.
O pior foi o Q2
abril:
-34%
maio:
-17%
junho:
-27%.
Q2:
aproximadamente -60%.
A seguir:
novembro -21%;
dezembro -23%.
Já não era um problema específico de Cardano.
O mercado recebeu:
alta agressiva das taxas do Fed;
Terra;
Celsius;
FTX;
desalavancagem global.
Ativos high-beta, incluindo ADA, sofreram mais.
2023: a ADA volta
O ano de 2023 terminou aproximadamente em:
+138–142%.
Mas quase toda a força se concentrou novamente em períodos separados.
janeiro:
+59%
outubro:
+15%
novembro:
+28%
dezembro:
+58%.
Q4 no geral:
+134%.
Isso é um análogo muito importante para o mercado atual.
A ADA pode parecer fraca por muito tempo e depois, em 2–3 meses, mudar completamente o regime de valuation.
2024: novembro enorme
2024 ano terminou aproximadamente em:
+35–42%.
Mas dentro do ano a estrutura foi muito estranha.
janeiro:
-16%
fevereiro:
+32%
abril:
-32%
junho:
-12%
agosto:
-11%
setembro:
+8%
outubro:
-8%.
E então:
novembro +216%.
Este é um dos meses mais fortes de toda a história da ADA.
Dezembro depois disso:
-22%.
De novo vemos o caráter da Cardano:
meses de quase apatia podem mudar muito rapidamente com reprecificação vertical.
2025: mais um grande ano bearish
O ano de 2025 terminou aproximadamente em:
-60–64%.
A ADA começou perto de:
$0,85–0,92
e encerrou perto de:
$0,33.
O Q4 foi especialmente fraco.
outubro:
-25%
novembro:
-32%
dezembro:
-19,5%.
Soma do Q4:
aproximadamente -59%.
Isso é um contraponto importante à ideia:
“Cardano é sempre forte no fim do ano”.
Não.
A Cardano negocia:
regime de mercado,
e não calendário.
E agora 2026
Os primeiros seis meses foram muito fracos.
janeiro:
-12%
fevereiro:
-4%
março:
-14%
abril:
+2%
maio:
-4%
junho:
-39%.
Em junho, a ADA caiu para aproximadamente:
$0,145.
A partir da ATH isso significava uma queda de mais de:
em 95%.
E é exatamente aqui que a estrutura começou a mudar.
Q3 2026: a primeira recuperação de verdade
julho:
+16–17%
agosto:
+17–18%
setembro:
aproximadamente:
+24–29%.
Q3 no geral deu mais de:
+70%.
Isso já não é apenas um único mês verde aleatório.
Por três meses seguidos, a ADA recupera gradualmente sua valuation.
Mas durante todo 2026 ainda é aproximadamente:
-25–30%.
Por isso, agora é mais correto dizer:
recuperação,
e não:
novo bull market.
Para qual período histórico a ADA atual mais se parece?
O análogo mais interessante:
segunda metade de 2023.
Então a ADA também:
ficou fraco por muito tempo;
ficou bem longe da ATH;
quase não atraiu attention;
e então o Q4 deu +134%.
Em 2026, vemos:
fundo profundo de junho;
julho +16%;
agosto +18%;
setembro +25%+.
Essa é uma forma bem parecida.
Mas o fundamento hoje é bem diferente.
A Cardano 2026 já tem governança on-chain completa
Uma das mudanças mais importantes dos últimos anos — a transição da Cardano para:
Voltaire / governança descentralizada.
Em janeiro de 2026, a comunidade ratificou a atualizada Cardano Constitution aproximadamente em:
79% de suporte.
Em julho, por causa da governança on-chain, foi aprovado e ativado:
Protocol Version 11 / van Rossem hard fork.
E em setembro, DReps e SPOs fizeram a segunda atualização do Constitutional Committee.
Isso já não é “a descentralização do futuro”.
A governança é realmente usada para:
mudanças no protocolo;
decisões do tesouro;
emendas constitucionais;
eleições de comitê.
Por que isso é importante para a ADA
A ADA é usada não só como:
gas;
staking asset.
Ela também é:
governance asset.
Quanto mais tesouro e decisões do protocolo migram para on-chain, mais importância econômica a votação dos holders da ADA ganha.
Mas isso cria valor apenas quando a governança controla:
economia realmente grande.
E aqui chegamos à fraqueza principal da Cardano.
O DeFi da Cardano ainda é muito pequeno
No início de outubro de 2026, a Cardano tem aproximadamente:
DeFi TVL:
$65–68 milhões
market cap de stablecoin:
$67 milhões
Volume DEX:
aproximadamente:
US$ 3–6 milhões por dia
endereços ativos:
15–20 mil por dia
transações:
aproximadamente:
25–35 mil por dia.
Ao mesmo tempo, o market cap da ADA:
perto de $9–9,5 bilhões.
Na minha opinião, este é o problema central da valuation da Cardano.
Para comparar: market cap é mais de 100 vezes maior do que o DeFi TVL
Isso não significa que a ADA esteja necessariamente sobreavaliada.
A Cardano tem valor além do DeFi:
staking;
governança;
payments;
Midnight;
identidade;
infraestrutura institucional.
Mas esse tipo de gap significa:
o mercado já paga um grande prêmio pelo futuro.
Portanto, o ecossistema precisa acelerar significativamente a atividade econômica real.
E aqui 2026 trouxe uma mudança muito importante — USDCx
Em 27 de fevereiro de 2026, a Cardano lançou:
USDCx.
Está garantido 1:1 USDC via Circle xReserve infrastructure.
Ou seja, a Cardano finalmente ganhou acesso a uma liquidez em dólar bem mais qualificada do que nos ciclos anteriores.
Isso é muito importante.
Sem deep stablecoin liquidity, é difícil construir:
DEX;
lending;
perpetuals;
RWA;
DeFi institucional.
O market cap de stablecoin já começou a reagir
Hoje a Cardano tem aproximadamente:
$67 milhões em stablecoins,
e, aliás, no último semana a métrica cresceu aproximadamente em:
25%.
O USDCx já está formando uma parte significativa dessa liquidez.
O nível ainda é pequeno.
Mas a direção está correta.
O segundo grande catalyst — Midnight
30 de março de 2026 mainnet:
Midnight
foi lançado oficialmente.
Midnight — partner chain focada em privacidade no ecossistema Cardano com arquitetura de zero-knowledge.
Entre os parceiros iniciais do ecossistema estavam:
Google Cloud;
MoneyGram;
Blockdaemon.
A NIGHT já existe como um token separado
A NIGHT foi lançada já em dezembro de 2025.
Mais:
4,5 bilhões NIGHT
foi declarado pelos usuários via Glacier Drop e Scavenger Mine.
Isso cria para a Cardano uma narrativa nova e interessante:
privacidade + partner chains.
Mas aqui de novo é preciso colocar a questão da value accrual
A Midnight pode ser bem-sucedida.
NIGHT pode ser bem-sucedido.
Mas:
que parte desse valor a ADA recebe?
Essa é a pergunta-chave.
A arquitetura de partner-chain deve, no final, criar:
demanda por settlement;
demanda por segurança;
liquidity links;
demanda do ecossistema para ADA.
Se não, o ecossistema da Cardano pode crescer mais rápido do que a ADA.
O terceiro grande catalyst — Leios
Isso, na minha opinião, é a história tecnológica mais importante da Cardano em 2026.
Um dos críticos mais antigos da Cardano:
baixa vazão (throughput).
O Ouroboros Leios precisa mudar radicalmente essa característica.
O que Leios faz
Em vez de forçar um tipo de block a executar todas as funções, Leios divide:
diffusão de transações;
endorsement;
sequencing.
Isso permite que a rede processe bem mais dados em paralelo, sem abrir mão da descentralização.
E isso já não é só whitepaper
O Public MusashiNet testnet funcionou:
41 dias.
Foram criados mais de:
127 000 blocks
e cerca de:
30 000 endorser blocks.
No teste, participaram:
63 pools de staking.
Leios atingiu o pico de throughput aproximadamente em:
6 vezes maior do que o teto atual do mainnet.
A meta de longo prazo é ainda mais alta
O roadmap oficial do Leios aponta aproximadamente para:
30–65× current Praos throughput
e potencialmente:
1 500+ TPS
em condições realistas após plena implementação.
Essa é uma diferença enorme.
Se Leios for introduzido com sucesso no mainnet, uma das fraquezas históricas mais grandes da Cardano diminuirá bastante.
Mas o Leios ainda não é mainnet
Isso é crítico.
Em 2026, a equipe está transferindo Leios para:
do prototype/testnet
até:
candidato a release pronto para mainnet.
Em maio, a IOG solicitou cerca de:
₳27,7 milhões
financiamento do tesouro para levar a Leios ao estado pronto para mainnet até o fim de 2026.
Ou seja, o mercado pode começar a price-in Leios.
Mas:
o risco de execução ainda existe.
A Hydra também continua evoluindo
Hydra — framework L2/scaling da Cardano para cabeças off-chain rápidas com settlement na L1.
Em setembro, a Hydra fechou um marco de Performance, corrigiu algumas questões de segurança e networking, e a especificação foi formalizada em Agda.
Isso adiciona mais um nível de scaling.
Mas, como a Leios:
a tecnologia por si só não cria demanda por token.
precisa de aplicações.
O acesso institucional também melhorou
Em março de 2026 começou a negociação:
Futuros ADA na CME.
O ecossistema da Cardano também ganhou novo acesso a custódia e infraestrutura institucionais.
Em 24 de setembro, a Cardano Foundation e a Fireblocks anunciaram que os Cardano Native Tokens receberão suporte total da Fireblocks — uma plataforma usada por milhares de bancos, exchanges, payment firms e empresas fintech.
Isso é importante para:
custódia;
settlement;
native tokens;
integração institucional.
Mas o spot ADA ETF ainda não virou catalyst
A Grayscale em 2025 apresentou documentos para:
Grayscale Cardano Trust ETF.
Mas em 7 de agosto de 2026, o registro foi:
retirado.
O filing da SEC mostra diretamente o Form RW — Registration Withdrawal Request.
Isso é importante.
Ou seja, a Cardano ainda não tem o mesmo canal de demand spot institucional que se tornou chave para BTC e ETH.
Enquanto isso, produtos de derivativos já aparecem
SEC filings em 2026 mostram a existência de pedidos/registro para:
ProShares Cardano ETF
e também:
2x Cardano ETF.
Mas esses futuros/produtos alavancados não precisam ser confundidos com o típico spot ADA ETF.
Isso é positivo para price discovery.
Para pressão constante de compra spot — um fator bem mais fraco.
Tokenomics da ADA é significativamente melhor do que em muitas L1s jovens
Supply máximo da Cardano:
45 bilhões ADA.
Em junho de 2026, o total supply era aproximadamente:
38,69 bilhões ADA.
nos reserves restava:
6,31 bilhões de ADA,
ou perto de:
14% do supply máximo.
Essa é uma diferença muito importante em relação ao SUI.
Não há um grande unlock cliff futuro para a ADA
SUI tem supply máximo de 10 bilhões, mas boa parte ainda não circula.
Na Cardano, a maior parte do supply máximo já foi efetivamente emitida/contabilizada.
Novas recompensas de staking saem gradualmente dos reserves.
Então:
o risco de diluição da ADA é bem mais previsível.
Esse é um dos grandes pontos positivos fundamentais da Cardano.
Mas a ADA não é um ativo deflacionário
As reservas continuam a ser usadas para:
recompensas de staking;
incentivos de rede.
Por exemplo, apenas entre dois epochs em junho, perto de:
10,2 milhões ADA
passou de reserves para active supply.
Por isso o supply ainda está crescendo.
A velocidade é muito mais previsível do que em muitos L1s com muitos VC-heavy.
A verdadeira vantagem da Cardano é o staking
Historicamente, a Cardano tem uma participação ADA muito alta no staking.
Enquanto isso, o modelo de staking:
liquid.
A ADA não precisa bloquear rigidamente para delegar o stake.
O usuário pode gastar ou mover tokens sem o lock period clássico.
Isso é um UX forte.
Mas há um detalhe:
uma grande staking ratio não necessariamente significa o mesmo supply shock que um staking fortemente travado.
valuation atual da ADA
Com preço perto de:
$0,25
o market cap é aproximadamente:
$9–9,5 bilhões.
FDV:
perto de $11 bilhões.
Isso já é uma valuation bem mais baixa do que em 2021.
Mas ainda alto em relação à DeFi activity atual.
O que significa a ADA a US$ 0,30
A partir de $0,25:
aproximadamente +20%.
Esse é o alvo mais simples de primeiro recovery.
$0,40
Potencial:
aproximadamente +60%.
O market cap pode voltar para:
$14–15 bilhões.
Isso é bem possível com um Q4 forte.
$0,50
Isso é aproximadamente:
2× do nível atual.
Market cap — região:
$18–19 bilhões.
Aqui o mercado já precisa ver um aumento perceptível no crescimento do ecossistema.
$1
Esse é um alvo psicologicamente muito importante.
Mas com o supply atual, ADA por $1 significaria um market cap de aproximadamente:
$37–39 bilhões.
Então:
“A ADA foi $3, então $1 é barato”
lógica errada.
$1 já significaria um re-rating repetido muito grande.
Velho ATH $3,10
Com supply perto de 39 bilhões ADA:
o market cap seria:
mais de $120 bilhões.
Ou seja, voltar à ATH significa que a Cardano entra novamente na categoria dos maiores criptoativos globais.
Não é impossível.
Mas definitivamente não é cenário base para três meses.
O que a sazonalidade do Q4 diz?
À primeira vista, números médios parecem fantásticos.
Média histórica:
novembro:
+50%+
dezembro:
+50%+.
Mas esses números quase não ajudam, porque são distorcidos por:
2017;
2020;
As medianas são bem diferentes.
Para outubro, a mediana é aproximadamente:
-8%.
Para novembro:
perto de -3%.
Para dezembro:
cerca de -16%.
Isso é muito importante.
A Cardano não tem um “Q4 forte” estável
Vamos ver:
2020 Q4:
+79%
2021:
-38%
2022:
-43%
2023:
+134%
2024:
+126%
2025:
-59%.
Ou seja, o resultado depende totalmente de:
regime de mercado.
A estrutura atual lembra um pouco 2023
Q1 2026:
-27,5%.
Q2:
-40%.
Q3:
+70%+.
Em 2023, a Cardano também passou de um meio de ano fraco para um Q4 forte.
Mas existe uma diferença.
Na época, a ADA começava um novo recovery junto com todo o mercado cripto.
Hoje, a Cardano ainda precisa provar:
aceleração fundamental própria.
Estrutura técnica da ADA
Zona atual:
$0,24–0,25.
Próxima resistência mais próxima:
$0,26.
É exatamente nessa área que a ADA tentou passar algumas vezes no fim de setembro.
Depois de $0,26
Próxima zona:
$0,28–0,30.
E justamente:
$0,30
para mim é o primeiro breakout level importante.
Acima disso, a recuperação fica muito mais convincente.
Principal limite do novo ciclo
$0,35–0,36.
Por quê?
Isso é aproximadamente a zona de início de 2026.
Retornar acima disso significaria que a ADA:
reverteu totalmente a queda do ano.
Esse é um sinal psicológico bem forte.
Em seguida
Próximas áreas:
$0,40
e:
$0,48–0,50.
É justamente $0,50 que vai significar um regime de valuation completamente diferente.
Primeiro suporte
$0,22–0,23.
Essa é a zona mais próxima que os compradores precisam proteger após o rally de setembro.
Principal suporte
$0,19–0,20.
A volta abaixo de $0,20 será um sinal de que a recuperação do Q3 está enfraquecendo significativamente.
Suporte estrutural
$0,16–0,17.
Essa é uma zona perto da base de verão.
Suporte crítico
$0,14–0,15.
Foi mais ou menos aqui que a ADA formou o fundo de junho.
O retorno aqui significaria:
cancelamento praticamente total da recuperação de 2026.
O que pode continuar o rally
1. ADA passa de $0,30
Esse é o primeiro grande sinal de preço.
2. Liquidez de stablecoin continua a crescer
A Cardano agora tem apenas cerca de:
$67 milhões em stablecoins.
Para uma rede com market cap de US$ 9 bilhões, isso é muito pouco.
Se a métrica passa de:
$100 milhões → $150 milhões → $250 milhões,
a tese de investimento fica muito mais forte.
3. DeFi TVL volta para $100 milhões+
Nível atual:
perto de $65–68 milhões.
$100 milhões vai ser apenas o primeiro passo.
Para um re-rating sério eu gostaria de ver:
algumas centenas de milhões.
4. Leios continua com testes bem-sucedidos
A MusashiNet já mostrou:
aproximadamente 6× current mainnet throughput.
Se o candidato pronto para mainnet for concluído conforme o plano, isso será um grande technological catalyst.
5. Midnight começa a gerar atividade econômica real
Não apenas parcerias.
A:
usuários;
transactions;
liquidez;
settlement cross-chain.
6. Infraestrutura institucional
Suporte Fireblocks;
Futuros CME;
possíveis futuros filings de ETF.
Isso reduz gradualmente o atrito para grandes participantes.
O que pode quebrar a recuperação
1. DeFi ainda é pequeno demais
Esse é o principal risco fundamental.
Market cap:
US$ 9+ bilhões.
TVL:
$65 milhões.
Se essa lacuna não começar a diminuir, a valuation continuará difícil de justificar apenas pelo uso.
2. Leios volta a ser “a tecnologia do futuro”
Historicamente, a Cardano era frequentemente avaliada pela roadmap.
O mercado agora precisa de:
resultados de produção.
Se o timeline do Leios no mainnet continuar sendo adiado, o entusiasmo pode esfriar rapidamente.
3. Midnight cresce separadamente de ADA
A NIGHT pode receber a maior parte do economic value, enquanto a ADA permanecerá apenas beneficiária indireta.
4. A narrativa de Spot ETF enfraquece
O cancelamento da Grayscale Cardano Trust ETF em agosto mostrou que o acesso institucional ao ADA ainda não é tão direto quanto no BTC ou ETH.
5. O BTC passa para risk-off
A ADA historicamente tem beta bem mais alto.
BTC -10% facilmente pode significar para a ADA:
-20% ou mais.
Previsão da ADA até o fim de 2026
Depois de três meses positivos seguidos, eu já não considero a estrutura atual apenas bearish.
Mas ainda está longe de confirmar um bull market para a ADA.
Eu vejo três cenários.
🟡 Cenário base — 50%
O Bitcoin permanece relativamente estável.
O Fed não cria um novo grande choque de liquidez.
USDCx e stablecoins da Cardano crescem gradualmente.
Leios continua o desenvolvimento sem atrasos sérios.
A ADA passa:
$0,26
e está testando:
$0,30–0,35.
Em um bom Q4, o movimento até:
$0,38–0,40.
faixa base até o fim do ano:
$0,21–0,40.
A zona mais provável em 31 de dezembro:
$0,30–0,36.
Esse é meu cenário principal.
🟢 Cenário bullish — 30%
É preciso:
BTC vai para $90–100K+;
ETH passa $3K;
liquidez de altcoin melhora;
ADA se mantém acima de $0,35;
TVL da Cardano e supply de stablecoins crescem visivelmente;
Leios se aproxima mais do mainnet-ready;
Midnight mostra adoção;
acesso institucional se amplia.
Então:
$0,35
Virando suporte.
Próxima zona:
$0,40–0,45.
Depois:
$0,50.
Em um Q4 bem forte:
$0,60–0,70.
Zona bullish no fim do ano:
$0,45–0,65.
O movimento acima de $0,70 só é possível com uma expansão de altcoins bem mais forte.
🔴 Cenário bearish — 20%
Gatilhos:
O BTC volta a entrar em risk-off;
O Fed fica mais rígido;
A ADA não rompe $0,26–0,30;
o crescimento de stablecoins para;
o TVL permanece fraco;
o cronograma da Leios é adiado;
A ADA perde $0,20.
Então:
$0,17–0,18
virando o primeiro alvo.
Adiante:
$0,145–0,15.
Em um deleveraging forte:
$0,11–0,13.
Zona bearish no fim do ano:
$0,14–0,20.
Por que eu não coloquei $1 na previsão base
De $0,25 para $1:
+300%.
Isso não é impossível para a ADA.
A história já viu trimestres bem mais fortes.
Mas com o supply atual, a ADA a US$ 1 significaria:
perto de $38 bilhões market cap.
Para isso virar valuation sustentável, o mercado precisa não só:
“Cardano volta a ficar popular”.
É necessário um salto fundamental:
DeFi;
stablecoins;
aplicações;
fees;
demanda institucional;
atividade de partner-chain.
Até o fim de 2026 eu não considero isso como cenário base.
O análogo histórico mais interessante — 2023
Naquela época, a ADA também ficou fraca por muito tempo.
Setembro foi quase neutro.
E depois:
outubro:
+15%
novembro:
+28%
dezembro:
+58%.
E o Q4 deu:
+134%.
Se o breakout atual do Q3 for de fato o começo de um novo ciclo de recuperação, $0,30–0,40 até o fim do ano parece realista.
Mas não dá para esquecer 2025
2025 também teve um verão forte.
julho:
+29%
agosto:
+10%.
E depois:
outubro:
-25%
novembro:
-32%
dezembro:
-19%.
Q4:
-59%.
Ou seja, três meses fortes em 2026:
ainda não garantem nada.
É justamente outubro–novembro que vai mostrar se o regime mudou.
O que eu vou acompanhar até o fim do ano
$0,26
Primeiro breakout local.
$0,30
Principal nível de curto prazo.
$0,35–0,36
Limite para retorno da ADA à estrutura positiva de 2026.
$0,50
Nível completo de re-rating.
E em termos de indicadores fundamentais
DeFi TVL
Agora:
$65–68 milhões.
Market cap de stablecoin
Agora:
por volta de $67 milhões.
Endereços ativos
Aproximadamente:
15–20 mil por dia.
Transactions
Aproximadamente:
25–35 mil por dia.
Leios
A MusashiNet já mostrou:
6× current mainnet ceiling,
mas agora vem o passo-chave:
candidato a release pronto para mainnet.
USDCx
A trilha de liquidez mais importante da Cardano em 2026.
Midnight
Precisa acompanhar não a quantidade de notícias, mas:
uso real.
Minha previsão para a ADA até 31 de dezembro de 2026
Zona atual:
$0,24–0,25
Primeiro suporte:
$0,22–0,23
Principal suporte:
$0,19–0,20
Suporte estrutural:
$0,16–0,17
Suporte crítico:
$0,145–0,15
Primeira resistência:
$0,26
Principal breakout:
$0,30
Zona-chave:
$0,35–0,36
Próximo objetivo:
$0,40
Bullish breakout:
$0,50
Q4 muito forte:
$0,60–0,70.
Conclusão
A Cardano está agora em um ponto muito incomum.
De um lado:
A ADA está aproximadamente em:
92% abaixo da ATH.
O ano de 2025 terminou com uma queda de mais de:
60%.
Mesmo depois de um Q3 forte, 2026 ainda permanece negativo.
Por outro lado, a base tecnológica da Cardano hoje é bem mais forte do que em 2021.
A Cardano já tem:
governança on-chain de verdade;
Constitution;
DReps;
governança do tesouro;
USDCx;
Midnight;
Hydra;
Futuros CME;
integração Fireblocks;
Leios public testnet.
A Leios já demonstrou aproximadamente:
6× current mainnet throughput,
e a arquitetura de longo prazo é voltada a uma escalabilidade bem maior.
Ou seja, o argumento:
“Cardano não constrói nada”
hoje praticamente está incorreto.
Mas existe outra crítica, muito mais forte:
A Cardano constrói muito — mas a atividade econômica da rede ainda é muito pequena em relação à valuation da ADA.
DeFi TVL:
perto de $65–68 milhões.
Stablecoins:
por volta de $67 milhões.
Com market cap da ADA:
acima de $9 bilhões.
Esse gap, na minha opinião, vai definir o próximo grande ciclo.
Se no Q4 virmos:
Liquidez USDCx ↑
TVL ↑
Volume DEX ↑
endereços ativos ↑
Atividade da Midnight ↑
Leios se aproxima do mainnet ↑
e o preço passa:
$0,30–0,35,
a partir daí, dá para falar não apenas em recuperação.
Isso será o primeiro argumento a favor de:
um novo re-rating fundamental da Cardano.
Se upgrades tecnológicos continuarem, mas TVL, stablecoins, fees e usuários permanecerem nos níveis atuais, a ADA pode continuar sendo um ativo que,
roadmap cresce mais rápido do que a economia.
Então minha previsão base até o fim de 2026 é:
$0,30–0,36.
Bullish:
$0,45–0,65.
Bearish:
$0,14–0,20.
E o nível principal:
$0,30.
O rompimento disso mostrará que o mercado começa a sair do típico recovery do Q3.
E o principal indicador fundamental — na minha opinião — nem é o preço.
Isso é:
liquidez de stablecoin + DeFi TVL.
Porque a Cardano já provou que pode criar uma tecnologia complexa, um sistema de governança formal e um design de protocolo academicamente forte.
Próxima etapa é bem mais difícil:
A Cardano precisa provar que todas essas tecnologias conseguem criar uma grande economia on-chain real.
É disso, e não apenas do fato de existirem Leios, Midnight ou Hydra, que depende se a ADA um dia conseguirá retornar não só para $0,50–1, mas também bem acima.
Não é recomendação financeira. A previsão é uma análise de cenários da história mensal completa da ADA, da atividade de rede da Cardano, stablecoins e métricas de DeFi, tokenomics, governança, escalonamento e do estado atual do mercado cripto. A dinâmica histórica não garante repetição dos resultados.
#Cardano #ADAAnalysis #ADAPrediction #CryptoAnalysis #BinanceSquare