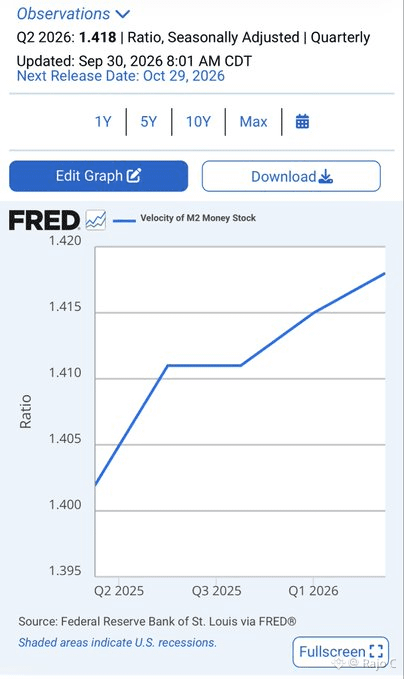
#uscorepceeasesto3%inaugust Aqui está o mais recente gráfico atualizado da velocidade do M2. A velocidade do M2 é simplesmente o PIB nominal dividido pela quantidade de dinheiro na
oferta monetária M2; portanto, ela mostra o quão efetivamente o estoque monetário existente está sendo transformado em atividade econômica. Em 30 de setembro, o BEA revisou o PIB real do 2T de 1,5% para 2,2% e o PIB nominal de 8,0% para 8,5%. Como o PIB nominal é o numerador no cálculo de velocidade, isso impulsionou mecanicamente a velocidade do M2 no 2T de 1,415 para 1,418.
É importante entender que essa leitura mais recente ainda é apenas do 2T de 2026, ou seja, cobre abril, maio e junho. Ela não inclui julho, agosto ou setembro. Assim, este gráfico ainda está olhando para trás a economia antes que a maior parte da deterioração mais recente do 3T, o aumento da taxa do Fed em setembro e as pressões mais recentes sobre a energia tivessem tempo de aparecer nos dados.
O dado do PIB do 2T mais forte também não foi amplamente disseminado. Grande parte da revisão veio de estoques, investimento fixo incluindo construção de data centers, gastos do consumidor revisados, estimativas de preços atualizadas e ajustes sazonais. Imóveis, informação, manufatura durável e finanças deram a maior parte do crescimento líquido, enquanto transporte, varejo, manufatura não durável e mineração já estavam em contração. O 2T não foi um trimestre fraco no geral, mas o crescimento estava se tornando cada vez mais concentrado por baixo do número principal.
É por isso que a tendência de velocidade ainda importa. Mesmo depois do PIB nominal ter sido revisado substancialmente para cima, a velocidade só subiu de 1,415 para 1,418 porque o próprio M2 estava se expandindo quase tão rapidamente. Em termos simples, mais dinheiro estava entrando no sistema, mas a economia mal estava ficando mais eficiente para transformar esse estoque monetário maior em mais atividade nominal.
A próxima leitura cobrirá de julho a setembro e, se o 3T e, especialmente, o 4T mostrarem que a velocidade mal se move, achata ou começa a cair, enquanto trabalho, crédito, renda das famílias e indústrias cíclicas continuarem enfraquecendo, isso seria uma evidência muito mais forte de que o robusto número de PIB está mascarando uma perda mais ampla de dinamismo econômico.$PROMPT $0G $MEW