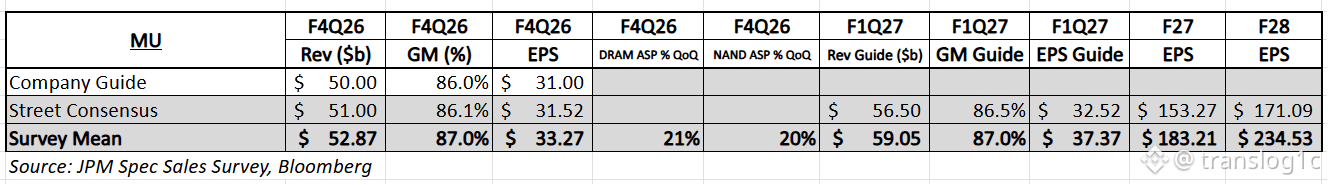
Uma das observações mais importantes da chamada de resultados da $MUB earnings foi que a FQ1 deveria ser o piso de margem bruta para o AF27.
A Micron espera que a receita cresça sequencialmente a cada trimestre no AF27, enquanto a margem bruta deve avançar após a Q1. Espera-se que os preços melhorem ainda, apenas em um ritmo mais lento do que antes.
Minha visão é que o lucro por ação (EPS) do AF27 pode ficar acima de US$ 200.
A orientação de EPS da FQ1 já é de US$ 38,15. Se os resultados continuarem crescendo a partir daqui, eu não acho que US$ 200 exija uma suposição muito agressiva.
A pesquisa de canais do JPM apontou EPS do AF27 em torno de US$ 180, enquanto o consenso do AF28 ficou em torno de US$ 234. Também acredito que os ganhos do AF28 podem continuar avançando se o ciclo atual de memória durar.
O retorno de capital é outra coisa que estou acompanhando de perto.
Com EPS de US$ 200 e cerca de 1,15B de ações diluídas, a Micron geraria aproximadamente US$ 230B em lucros.
Mesmo que apenas cerca de metade disso se transforme em excesso de fluxo de caixa livre disponível para retornos de capital, a capacidade potencial de recompra ainda poderia ser bastante significativa.
A Micron já disse que planeja aumentar os retornos de capital a partir de 9 de dezembro, principalmente por meio de recompras de ações, e buscará autorização adicional para recompra.
Sobre preços, ainda acho que existe uma lacuna entre as expectativas do mercado e o que estou ouvindo da indústria.
Depois de conversar recentemente com contatos do setor de memória, a demanda parece mais apertada do que estava há alguns meses.
Estou ouvindo a mesma coisa na China. Empresas de internet chinesas estão comprando memória de forma ainda mais agressiva no mercado secundário, junto com GPUs RTX 5090.
Também houve alguma discussão sobre um limite de 30% para o aumento do preço da memória em base trimestral.
Com base nas minhas próprias verificações de canal, não vi evidências de um limite amplo de 30% nos preços trimestrais tanto na DRAM convencional quanto na NAND.
#EarningsSeason