


As Guerras das Stablecoins Começam, Enquanto o Bitcoin Permanece na Faixa
Olá a todos e bem-vindos ao Market Semanal.
Há duas semanas, encerramos com um teste simples. O Fed estava prestes a fazer um aumento, o 10 anos estava em 5%, e dissemos para deixar o 10 anos decidir. Se o aumento fizesse os rendimentos voltarem abaixo de 4,96%, a configuração melhoraria rapidamente. Se os rendimentos continuassem subindo com ele, qualquer coisa que não pague para você segurar teria pela frente um trimestre difícil.
Nenhum dos cenários se confirmou. O Fed elevou as taxas em um quarto de ponto em 16 de setembro, com 12 votos a 0, levando a faixa-alvo para 3,75-4,00%. O rendimento de 10 anos nunca devolveu 5% de forma convincente e o de 30 anos está perto de 5,3%. O Bitcoin subiu mesmo assim.
Vai de cerca de US$ 76.800 quando escrevemos pela última vez até cerca de US$ 87.400 na segunda-feira, 21 de setembro, seu maior nível desde janeiro, e encerrou a semana em US$ 84.457. Isso está acima do fechamento semanal de maio de US$ 82.193, o que o torna o primeiro “topo mais alto” desde o pico de outubro de 2025. Por onze meses, cada alta tinha travado abaixo da anterior. Esta não travou. Também foi o segundo fechamento semanal consecutivo acima da média móvel simples de 50 semanas, perto de US$ 77.700, depois de 45 semanas abaixo dela. Indicamos a versão exponencial mais rápida daquela linha ainda em agosto. A mais lenta agora seguiu e segurou.
O Bitcoin devolveu um pouco na segunda-feira, escorregando para a faixa de US$ 83.200-83.600 depois que o presidente Trump rejeitou a proposta de cessar-fogo de sete dias do Irã e Brent voltou acima de US$ 106. Atualmente, está sendo negociado perto de US$ 84.000, com Ether perto de US$ 2.680. O Bitcoin segue cerca de 33% abaixo do pico de outubro de 2025 de US$ 126.198 — o menor que esse número esteve desde que começamos a publicá-lo.
O trimestre fecha hoje à noite. O terceiro trimestre abriu perto de US$ 58.500, registrou uma mínima por volta de US$ 57.700 e está subindo aproximadamente 42%, o suficiente para engolir a perda inteira do segundo trimestre no gráfico de três meses. Não está confirmado até o candle fechar.
Duas coisas por baixo do preço importam mais do que o candle.
Primeiro, quem pagou por isso. ETFs spot de Bitcoin dos EUA arrecadaram US$ 2,39 bilhões na semana passada, sua melhor semana desde outubro de 2025, enquanto detentores de curto prazo enviaram cerca de 47.600 BTC para exchanges na movimentação, um dos maiores picos desse tipo já registrados. É uma nova demanda encontrando uma oferta antiga, quase exatamente no preço em que o comprador médio do ETF empata.
Segundo, e esta é a seção dedicada de hoje: a Open USD entrou no ar hoje. Visa, Mastercard, Stripe, Coinbase e Shopify colocaram seus nomes e mais de US$ 1 bilhão em compromissos de liquidez por trás de uma stablecoin em dólar que abre mão de quase toda a sua receita de reservas para quem distribuí-la. O Fed acabou de tornar essa renda ainda mais valiosa. Alguém de margem está prestes a pagar a conta.
Nesta edição, vou detalhar o que de fato impulsionou o movimento, como catalisadores macro estão se comprimindo em uma janela de alto impacto, o que os fluxos on-chain estão revelando sobre o comportamento dos detentores e onde pode surgir a próxima força estrutural.
Vamos lá.
1. Desempenho do Setor e Principais Desenvolvimentos
A Open Standard lançou a Open USD (OUSD) na Ethereum, Solana, Base e Tempo, com mais de US$ 1 bilhão em compromissos de liquidez de Coinbase, Mastercard, Shopify, Stripe e Visa. A rede agora conta mais de 200 empresas. A Seção 2 é tudo sobre isso.
A SEC concedeu uma “exemption” de inovação de cinco anos que permite que algumas ações dos EUA tokenizadas sejam negociadas em sistemas baseados em blockchain. A CFTC seguiu com orientação permitindo que empresas registradas invistam fundos de clientes em ativos tokenizados e mantenham registros em uma blockchain. Ambas chegaram em menos de dez dias após o CLARITY falhar.
A Bolsa de Valores de Nova York (NYSE) assinou um memorando de entendimento com a Blockchain.com, o que daria acesso a seus 44 milhões de contas a ações e ETFs tokenizados dos EUA na plataforma 24/7 planejada da NYSE. É um acordo para trabalharem juntos, não um lançamento. Sem cronograma, sem lista de ações, sem aprovação regulatória ainda.
A ARK Invest está tokenizando seu ARK Venture Fund de US$ 1,3 bilhão via Securitize na Ethereum. O fundo mantém participações privadas em OpenAI, Anthropic, Stripe e Databricks. O Wall Street Journal relata que Ondo e BlackRock vão levar “Intelligent Portfolios” tokenizados para a onchain.
A SoFi começou a liquidar transações de débito e crédito na rede da Mastercard em sua própria stablecoin SoFiUSD e está transferindo todo o programa de cartões, com expectativa de exceder US$ 25 bilhões por ano. Os comerciantes nunca tocam o token. Eles apenas recebem aos fins de semana.
A IBM conectou-se ao ledger blockchain da Swift para que bancos possam enviar instruções tokenizadas de depósitos pelas mensagens ISO 20022 que já usam. Dezessete instituições participam do piloto. Os seis maiores bancos do Canadá estão explorando depósitos tokenizados em dólar canadense para pagamentos interbancários.
O Federal Reserve propôs regras de reservas e capital para emissores de stablecoin sob o GENIUS Act, que entra em vigor em janeiro de 2027. As tokens teriam de estar totalmente lastreadas por títulos do Tesouro de curto prazo ou ativos igualmente líquidos. A proposta recebeu um alerta de dentro do Conselho de que o padrão de combate à lavagem de dinheiro deles pode estar fraco demais.
A Binance investiu US$ 100 milhões na Circle para impulsionar o USDC em mercados emergentes. Separadamente, a Bloomberg relata que o Departamento de Justiça dos EUA investiga se a Binance violou sanções do Irã. Isso é uma investigação, não uma acusação.
O Financial Times revelou que a Arábia Saudita retirou-se do mBridge, o projeto liderado pela China para liquidar pagamentos transfronteiriços em moedas digitais de bancos centrais. A saída aconteceu em maio de 2025. Apenas a divulgação é nova.
A Bitget confirmou transferências não autorizadas de algumas de suas hot wallets que afetaram cerca de US$ 351,6 milhões e suspendeu saques. A exchange apontou hackers norte-coreanos. Trate essa atribuição como preliminar até que saia uma análise completa.
O JPMorgan coloca o custo médio de produção do Bitcoin em cerca de US$ 85.000. O preço ficou 280 dias abaixo disso, mais do que o trecho de 224 dias em 2018, antes de subir brevemente acima na semana passada. A taxa de hash está cerca de 19% abaixo do pico de outubro e a dificuldade cerca de 15%.
A Riot Platforms quitou antecipadamente um empréstimo de US$ 200 milhões lastreado em Bitcoin enquanto se aprofundava em data centers de IA, incluindo um acordo de US$ 9 bilhões com a Anthropic, segundo reportado. Os mineradores estão virando proprietários de imóveis.
A Strategy comprou Bitcoin pela primeira vez em três semanas: US$ 75,7 milhões a uma média de US$ 79.670, cerca de 950 BTC. Ela também quer pagar dividendos diários em quatro de suas ações preferenciais, sujeito a votação dos acionistas em 28 de outubro. A ação disparou mais de 27% na segunda-feira, 21 de setembro.
A BitMine adicionou 12.500 ETH e agora detém 5.983.940 ETH, cerca de 4,9% do supply pelo seu próprio cálculo. Cerca de 13,6 vezes mais ETH está na fila para entrar em staking do que para sair.
A Coinbase lançou empréstimos com taxa fixa lastreados em Bitcoin via Morpho. A taxa é fixa e a data de quitação também, o que significa que a garantia pode ser liquidada no vencimento mesmo que o preço nunca caia. Agora os tomadores carregam dois riscos: o preço e o calendário.
A Coinbase disse que o Grok da xAI é seu principal cliente para trading “agentic” (orientado por agentes), ou seja, sistemas de IA que negociam por conta própria. Também ajudou a Microsoft a desmontar a EvilTokens, uma rede de cibercrime movida por IA. A CFTC realiza sua primeira mesa redonda sobre IA e finanças agentic em 28 de outubro.
Vitalik Buterin publicou um ensaio defendendo que, após o upgrade Hegota em 2027, a Ethereum passará a verificar provas matemáticas em vez de reenviar cada transação. Glamsterdam, previsto para o quarto trimestre, vem primeiro. A Solana começou a testar o Alpenglow, que busca reduzir a finalização de cerca de 12,8 segundos para aproximadamente 150 milissegundos. Apenas rede de testes, por enquanto.
A CME lançará futuros de Bitcoin Cash e de Uniswap em 19 de outubro, enquanto continua sua batalha legal com a CFTC sobre futuros perpétuos de varejo.
Hong Kong planeja fazer um piloto de Bills do Exchange Fund tokenizados até o fim de 2026. O cenário-base da Citi coloca ativos financeiros tokenizados em US$ 5,5 trilhões até 2030. Isso é uma previsão, não um fato.
A AMD fechou acima de uma avaliação de US$ 1 trilhão pela primeira vez após um salto de quase 10% em uma única sessão, já que o agente Muse da Meta liderou a App Store. O Nasdaq 100 ganhou cerca de 2,1% na semana passada contra 0,6% do S&P 500.
O presidente Trump e o presidente Xi estenderam a trégua comercial por dois meses até 10 de janeiro de 2027, com alívio tarifário de cerca de US$ 30 bilhões de bens em cada direção. Nada sobre terras raras ou chips avançados.
O Banco do Japão elevou sua taxa de política para 1,25%, efetiva em 24 de setembro, após o BCE ter feito isso antes no mês. Três grandes bancos centrais agora apertaram em até três semanas.
2. Open USD: O Float Vai Aumentar em Leilão
O lançamento mais importante do trimestre não foi uma nova cadeia ou um novo token. Foi um dólar.
A Open USD (OUSD) entrou no ar hoje na Ethereum, Solana, Base e Tempo. Ela é emitida via Bridge, a empresa de infraestrutura de stablecoin que a Stripe comprou por US$ 1,1 bilhão, e é operada por uma empresa separada chamada Open Standard. Cinco parceiros fundadores — Coinbase, Mastercard, Shopify, Stripe e Visa — se comprometeram com mais de US$ 1 bilhão em liquidez e assumiram participações societárias iguais. BlackRock, BNY e Lead Bank cuidam das reservas, com atestações mensais prometidas. Kraken e Uniswap são locais de negociação desde o primeiro dia, e o suporte da Coinbase começa amanhã.
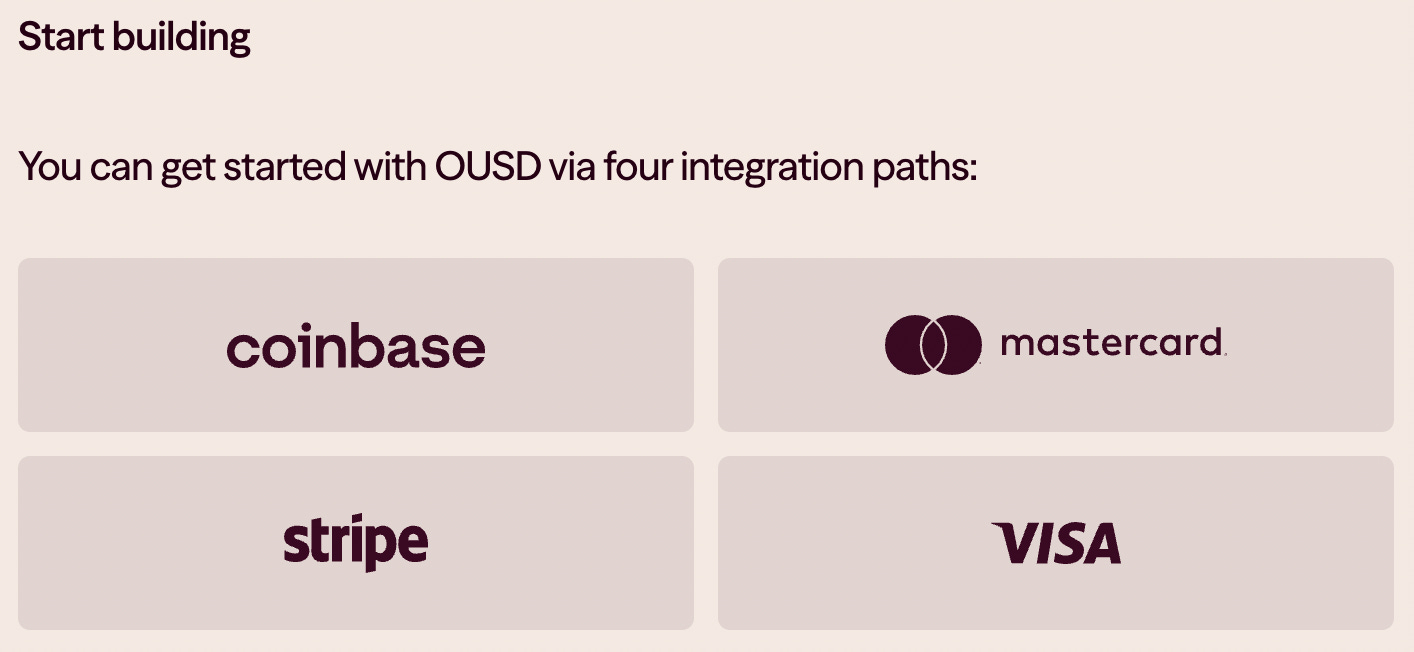
Para ver por que isso importa, comece com como uma stablecoin ganha dinheiro
Como uma stablecoin ganha dinheiro
Você entrega um dólar a um emissor e recebe um token. O emissor coloca seu dólar em títulos do Tesouro e fica com os juros. Você não ganha nada. Esses juros são chamados de float, e é o negócio inteiro.
Com o Fed em 3,75-4,00%, cada US$ 1 bilhão em stablecoins rende ao emissor algo como US$ 38-40 milhões por ano.
Relatos do dia de lançamento colocam o mercado acima de US$ 300 bilhões, com a Tether (USDT) em torno de US$ 143 bilhões e a Circle (USDC) em torno de US$ 74 bilhões. Nas taxas de hoje, só as reservas do USDC geram perto de US$ 3 bilhões por ano.
O aumento de um quarto de ponto há duas semanas adicionou aproximadamente US$ 750 milhões por ano à renda de reservas da indústria. Warsh não quis tornar os emissores de stablecoin mais ricos. Ele fez.
Até hoje havia duas respostas para quem fica com esse dinheiro. A Tether fica com a maior parte. A Circle divide uma grande fatia com as plataformas que distribuem o USDC — especialmente a Coinbase — e fica com o restante.
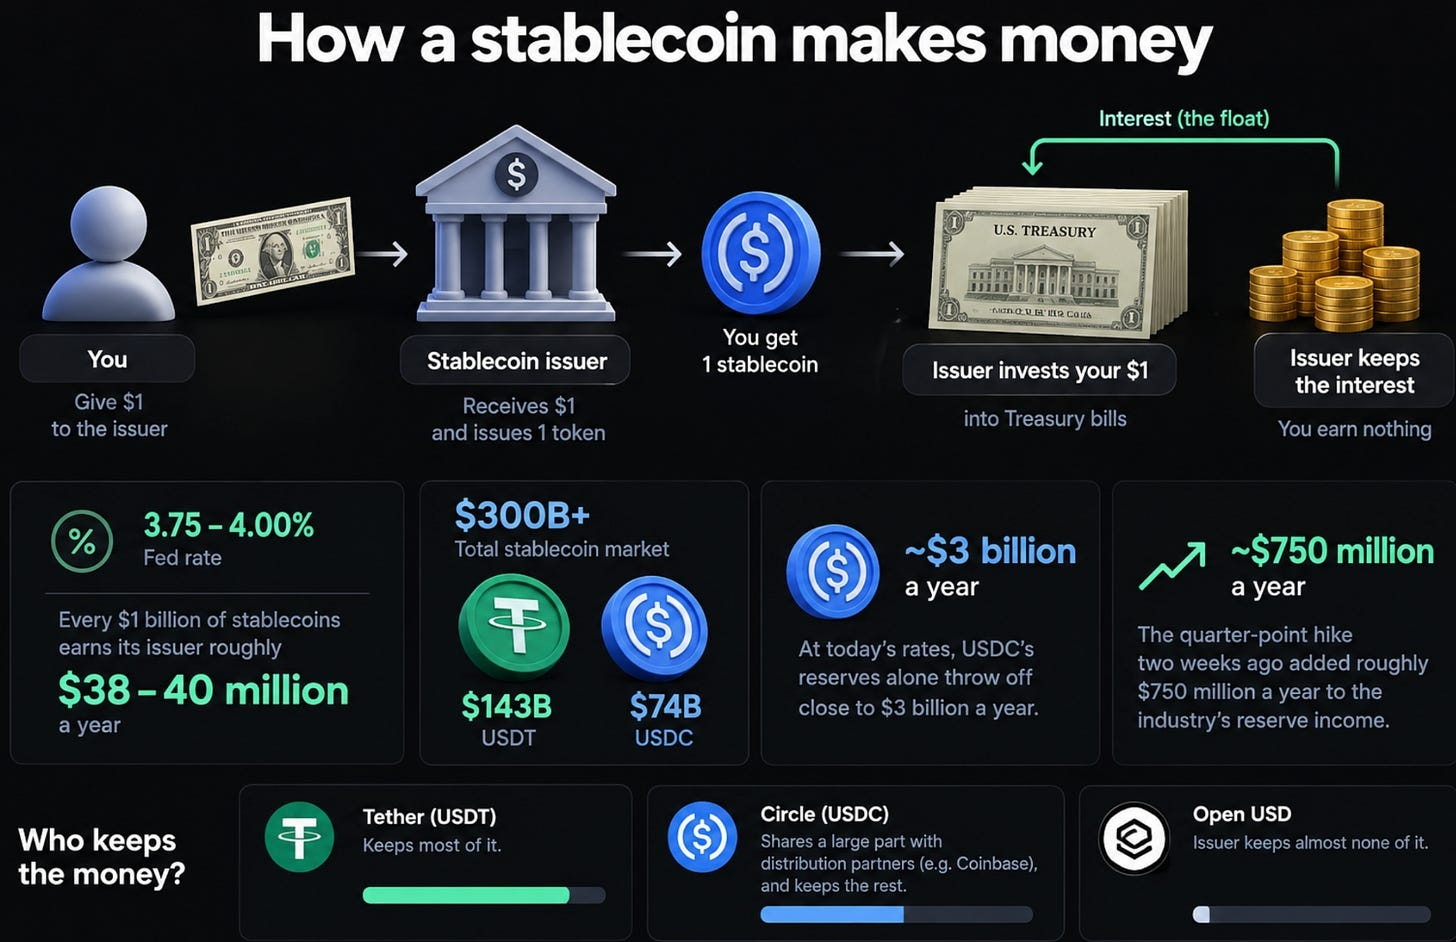
Open USD é a terceira resposta. O emissor fica com quase nada dela
O que a Open Standard realmente mudou
Quase toda a renda das reservas vai para as empresas que colocam a OUSD em circulação, em proporção à oferta que elas trazem.
A cunhagem e o resgate são gratuitos, um por um, em qualquer tamanho. Para um negócio que move grandes quantias entre dólares bancários e dólares em tokens, essa taxa era um custo real.
Grande parte do patrimônio da empresa será entregue ao longo dos próximos quatro a cinco anos, a fundadores e não fundadores também, com base em quanto supply (oferta) cada um traz e no volume de transações que cada um gera. Mover as contagens de tokens, não apenas “estacioná-los”.
Espera-se que o grupo fundador cresça para 10 a 12 empresas, com um conselho escolhido a partir dele. A Open Standard faz questão de enfatizar que é uma empresa com proprietários e uma equipe de gestão, não um comitê de 200.
Em termos simples, a stablecoin foi transformada em uma cooperativa. As empresas que a distribuem a possuem e ficam com sua receita.
Se isso soa familiar, deveria. É mais ou menos assim que Visa e Mastercard começaram: como redes de propriedade dos bancos que emitiram seus cartões, muito antes de qualquer uma abrir capital. Dois dos cinco fundadores estão reconstruindo sua própria história de origem em uma blockchain.
Há um segundo eco. Sete anos atrás, um grupo liderado pelo Facebook tentou lançar uma moeda digital privada chamada Libra. Visa, Mastercard e Stripe estiveram entre os primeiros nomes na lista de membros e entre os primeiros a sair quando reguladores reagiram. A Coinbase e a Shopify também eram membros. Todos os cinco voltaram. A diferença é que desta vez uma lei federal diz a eles o que uma stablecoin precisa ser.
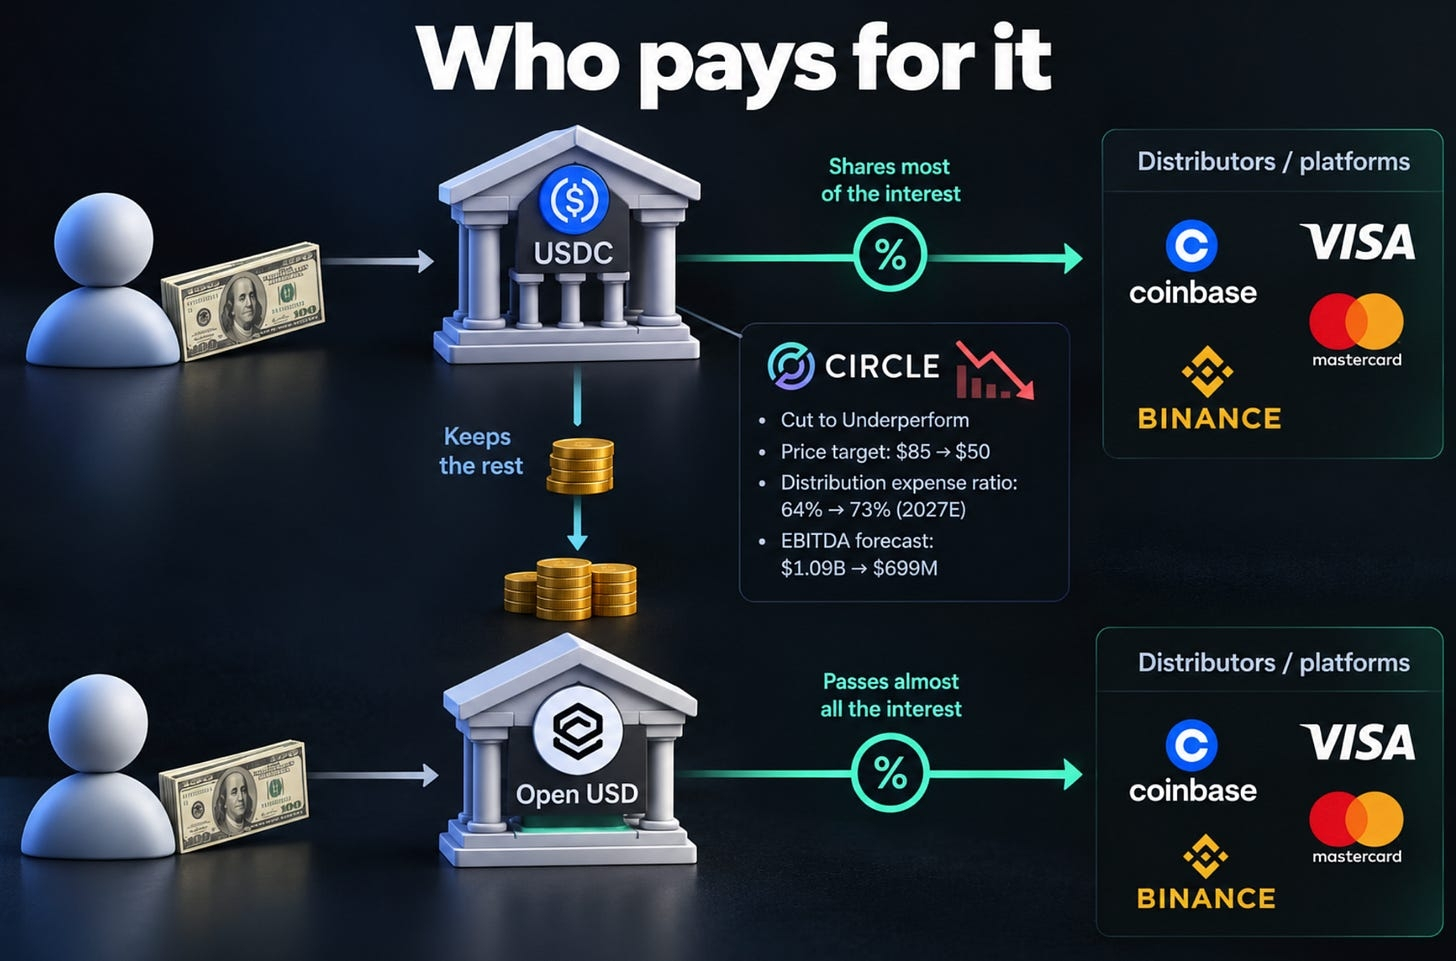
Quem paga por isso
Circle, primeiro.
A Mizuho viu isso vindo em julho. Ela cortou a Circle para Underperform, reduziu sua meta de preço de US$ 85 para US$ 50, aumentou sua estimativa de distribuição e de razão de despesas de transação da Circle em 2027 de 64% para 73%, e reduziu sua previsão de EBITDA ajustado de US$ 1,09 bilhão para US$ 699 milhões.
A lógica vale explicar. A Circle não precisa perder nem um único dólar de USDC para que isso a prejudique. Seus distribuidores só precisam de uma alternativa crível. Cada parceiro que renegocia sua participação de receita do USDC agora tem um número para apontar — e esse número é “quase tudo”.
Coinbase, Visa e Mastercard continuam sendo parceiros importantes do USDC. Apoiar a OUSD não significa abandonar o USDC. Significa que agora eles ficam dos dois lados da mesa.
A Binance colocar US$ 100 milhões na Circle na mesma quinzena, para empurrar USDC em mercados emergentes, parece um sinal de que a Circle está fechando distribuição na região onde os fundadores da OUSD estão mais fracos.
Depois, os bancos, mais lentamente. O GENIUS Act já impede que um emissor pague juros às pessoas que mantêm seu token. A OUSD não paga quem detém. Ela paga distribuidores. O que um distribuidor faz com essa renda — se fica com ela, se usa para reduzir taxas de comerciantes ou se repassa parte aos clientes como recompensas — é exatamente a questão que as negociações de CLARITY tentavam resolver. Essa redação travou com o projeto de lei há duas semanas. A Open USD entrou direto nesse espaço
As ressalvas
US$ 1 bilhão é um compromisso a ser entregue nos próximos meses, não um saldo. Contra um mercado de US$ 300 bilhões, é cerca de um terço de um por cento.
Os apoiadores da Tempo falam em US$ 1 bilhão de OUSD nessa cadeia em questão de meses, mais de US$ 10 bilhões em 2027 e potencialmente mais de US$ 100 bilhões depois disso. São esperanças de uma única cadeia para si mesma, não números que alguém precise atingir.
Uma stablecoin é útil porque é líquida, e ela é líquida porque é usada. A força da USDT em trading e em mercados emergentes não tem nada a ver com quem fica com o interesse. A OUSD não mira exatamente aí. Seus alvos são liquidação com cartão, câmbio, pagamentos transfronteiriços e empréstimos — justamente onde seus fundadores já detêm o cliente.
Distribuir apenas o “float” funciona em escala. Um emissor que mantém uma fatia do rendimento precisa de um suprimento muito grande para cobrir seus custos e, se as taxas alguma vez caírem, a torta encolhe para todo mundo ao mesmo tempo.
O detentor continua sem ganhar nada por padrão. Isso é uma transferência de emissores para distribuidores. Se qualquer parte disso chega à pessoa que realmente mantém o token depende de o quanto esses distribuidores competem entre si.
Por que vai além das criptos
Cada dólar em stablecoin vira comprador de títulos do Tesouro. Desde agosto, temos escrito sobre um Tesouro que não consegue encontrar compradores suficientes no longo prazo e sobre hyperscalers pegando empréstimos na mesma parte da curva. Uma rede de stablecoins, propriedade dos dois maiores esquemas de cartões, não faz nada pelo prazo de 30 anos. As reservas ficam em títulos, não em bonds (obrigações). Mas isso dá a Washington um comprador crescente na ponta da frente, que não fica negociando preço — o que torna mais fácil apoiar financiamentos de curtíssimo prazo. Esse é o contexto para as reportagens de que a administração está explorando formas de empurrar stablecoins em dólares para o exterior.
Nossa leitura: a disputa de stablecoin parou de ser sobre quem tem o dólar mais confiável e virou uma guerra de lances por distribuição. Isso é bom para comerciantes e plataformas, desconfortável para a margem da Circle e um problema lento para depósitos bancários. Para o Bitcoin, não muda nada esta semana — que é o mesmo ponto que fizemos sobre a Coreia e os perpétuos: os trilhos (rails) podem se espalhar sem o ativo se mover. O que sente isso são as cadeias que carregam a oferta.
3. Cenário Macro
1. PCE: O Bom Número Tem um Asterisco
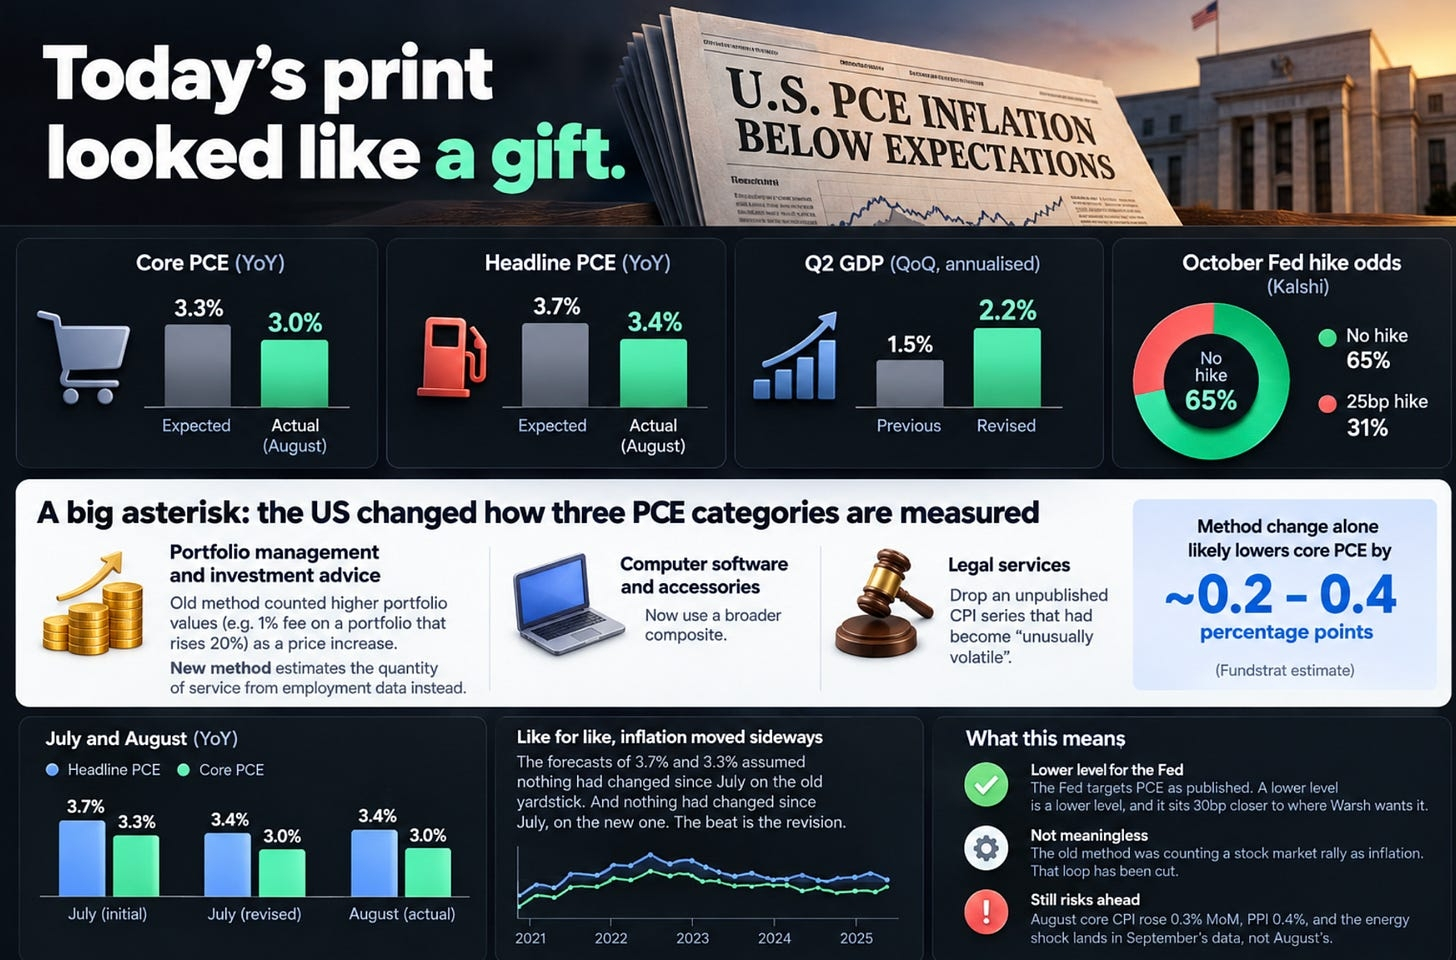
A leitura de hoje pareceu um presente.
PCE core de agosto: 3,0% em doze meses, contra 3,3% esperado.
PCE headline: 3,4%, contra 3,7% esperado.
O PIB do segundo trimestre foi revisado para cima para 2,2% de 1,5%.
A Kalshi agora precifica uma chance de 65% de não haver alta na reunião de outubro e 31% para mais 25bp. Na segunda-feira, o mercado pendia para o outro lado, por volta de 56% de alta.
Agora o asterisco. A partir deste relatório, os EUA mudaram como três categorias de PCE são medidas e revisaram os dados de volta a 2021.
Gestão de portfólio e consultoria de investimento. Este é o grande ponto. Se um assessor cobra 1% dos ativos e a carteira sobe 20%, a taxa em dólares sobe 20% mesmo sem o assessor ter aumentado a taxa. O método antigo contava parte disso como aumento de preço. O novo estima a quantidade de serviço a partir dos dados de emprego, em vez disso.
Agora, softwares de computador e acessórios usam um composto mais amplo.
Serviços jurídicos deixam uma série de CPI não publicada que havia se tornado “anormalmente volátil”.
As estimativas do que só a mudança de método tira do PCE core começam em cerca de 20 pontos-base. A Fundstrat defendeu antes 0,2 a 0,4 ponto percentual.
Aqui está a aritmética que importa. Em julho, o dado foi reportado primeiro como 3,7% headline e 3,3% core. Esses eram os números na mesa de Warsh no Jackson Hole. Ambos foram revisados para baixo hoje por 30 pontos-base, para 3,4% e 3,0%. Agosto veio com 3,4% e 3,0%.
Então as previsões de 3,7% e 3,3% eram previsões de que nada havia mudado desde julho na régua antiga. E nada havia mudado desde julho, na régua nova. O “acerto” está na revisão. Na comparação direta, a inflação só andou de lado.
Isso não torna a história sem sentido.
O Fed mira PCE como publicado. Um nível menor é um nível menor, e isso fica 30bp mais perto de onde Warsh quer que esteja.
Havia uma estranheza genuína no método antigo. Um rally do mercado de ações estava sendo contado como inflação, e essa inflação era então usada para justificar as taxas que pesam sobre as ações. Esse ciclo foi cortado.
Mas uma mudança na régua não torna o combustível mais barato. O CPI core de agosto ainda subiu 0,3% no mês, os preços ao produtor subiram 0,4% e o choque de energia que descrevemos há duas semanas chega aos dados de setembro, não aos de agosto.
Não interpretamos aqueles 30 pontos-base como desinflação. Parte disso é a régua sendo trocada. A primeira reação do mercado foi pegar o número pelo valor nominal. A segunda, normalmente, envolve ler as notas de rodapé.
2. Hormuz: Um Plano de Rota Não é um Estreito Reaberto
Quando escrevemos pela última vez, Brent já tinha tocado US$ 109,80 e todas as três rotas de exportação da Arábia Saudita estavam sob pressão. Duas coisas mudaram.
A Arábia Saudita trabalhou para restaurar a capacidade do seu oleoduto danificado, o que aliviou o mais urgente dos nossos três contadores regressivos.
Em 24 de setembro, negociadores dos EUA e do Irã se reuniram em Nova York para discutir um acordo faseado: o Irã reabre Hormuz e Washington levanta o bloqueio naval que vem conduzindo desde julho. Teerã ofereceu reabrir o estreito em até sete dias se o bloqueio for levantado, seus ativos forem descongelados e as hostilidades terminarem em todas as frentes. Até estacionou sua exigência por taxas de trânsito em um acordo paralelo. Isso é uma concessão real.
Brent caiu para cerca de US$ 104-105 até sexta e o WTI deslizou para a faixa baixa de US$ 90. Então, na segunda-feira, o presidente Trump rejeitou a proposta de sete dias e Brent voltou acima de US$ 106 naquela manhã.
Seríamos cautelosos com o otimismo, por três motivos.
Não é a primeira vez em 2026 que Hormuz parece estar perto de reabrir. O memorando de Islamabad de junho prometia exatamente isso e desabou dentro de semanas.
Dois membros da tripulação ficaram feridos em ataques sem atribuição no estreito em 21 de setembro, três dias antes do início das conversas.
Nada sobre a estrutura do conflito mudou. Os dois lados ainda disputam quem controla a água.
Um plano de rota não é um cessar-fogo, e um cessar-fogo não é um estreito reaberto.
Para cripto, a geopolítica importa menos do que o que o petróleo faz na matemática do Fed. Warsh citou o petróleo em alta como um dos motivos para agir. Se o petróleo bruto cair ao longo de outubro, uma perna do argumento mais hawkish vai junto. Se Brent segurar acima de US$ 100, o aumento de outubro continua valendo, independentemente do que o PCE de hoje disser. Uma manchete de Hormuz em qualquer direção agora importa mais para o Bitcoin do que qualquer divulgação isolada de dados. A segunda-feira provou isso.
3. Títulos, Empregos e a Trégua
O juro de 10 anos está por volta de 5%, tendo caído pouco abaixo do fim da semana passada à medida que o petróleo recuou. O de 30 anos está perto de 5,3%. Isso ainda é um problema de prêmio a termo, não um problema do Fed — e um único dado suave de inflação com uma nota de rodapé anexada não muda isso.
O ADP informou 90.000 empregos no setor privado adicionados em setembro, contra estimativas de 70.000 a 73.000 e uma revisão de 36.000 em agosto. Educação e saúde adicionaram 55.000, lazer e hospitalidade 22.000, enquanto atividades financeiras perderam 16.000. O salário-base cresce 3,2% ao ano. O relatório oficial sai na sexta-feira. Depois dos 162.000 de agosto contra um consenso perto de 56.000, ninguém deveria confiar no forecast.
Junte as peças e o Fed tem um número de inflação menor, um número de crescimento mais forte e um mercado de trabalho que não está rachando. Isso é um argumento por paciência em outubro, não por cortes.
O presidente Trump e o presidente Xi estenderam o acordo de trégua comercial até 10 de janeiro de 2027, com alívio tarifário sobre cerca de US$ 30 bilhões de bens de cada lado, um compromisso chinês de comprar pelo menos 10 milhões de toneladas de carvão dos EUA em cada um de 2027 e 2028, e um grupo de trabalho sobre IA. Nada sobre terras raras, nada sobre chips avançados e um pacote de armas para Taiwan de US$ 14 bilhões ainda está em análise. O veredito do mercado foi “pelo menos não é pior”, e neste ambiente isso é o suficiente.
A mudança do Banco do Japão para 1,25% eleva sua taxa de política para o nível mais alto desde 1995. Com o BCE e o Fed também apertando neste mês, a captação em ienes que alimentou operações de risco por anos está ficando mais cara ao mesmo tempo em que os dólares.
Uma data para manter em vista: o programa ampliado de recompra de ações do Tesouro ainda está agendado para terminar em 4 de novembro, no dia seguinte às eleições de meio de mandato (midterms) e uma semana após a próxima decisão do Fed.
4. Insights de ETF
O comprador marginal voltou, mas desfez rápido. ETFs de Bitcoin captaram US$ 2,39 bi na semana, sua melhor semana desde outubro de 2025, com apenas a segunda-feira trazendo US$ 999M, liderados pela IBIT da BlackRock. Mas o ritmo piorou de forma acentuada:
US$ 999M → US$ 715M → US$ 347M → US$ 195M → US$ 134M de segunda até sexta. As compras caíram 87% ao longo da semana, e o Bitcoin seguiu o mesmo padrão: chegou ao pico na segunda-feira e depois recuou, mesmo com o dinheiro continuando a chegar
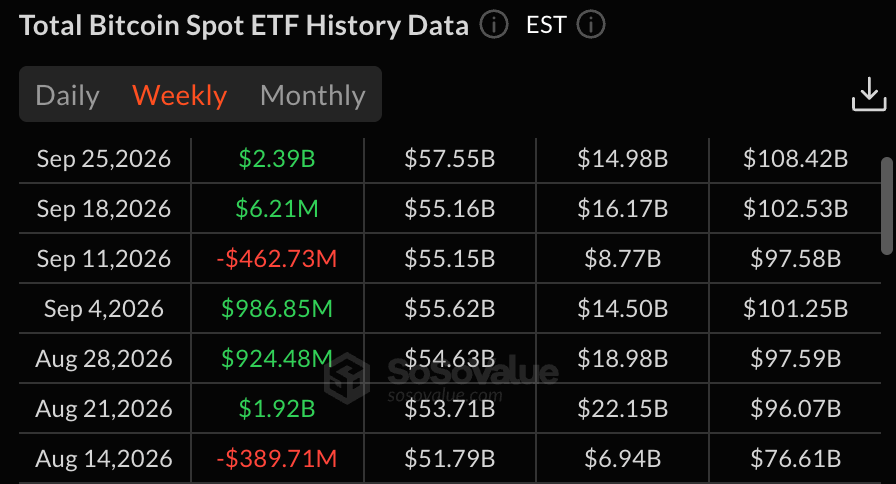
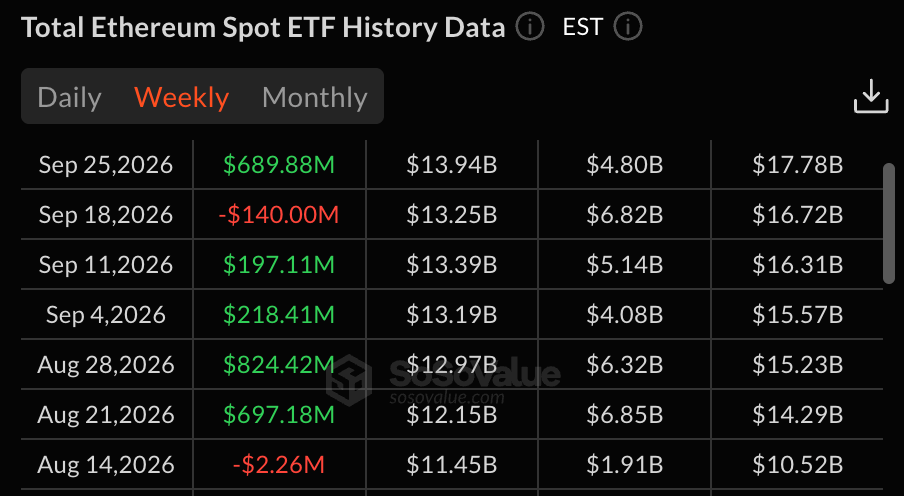
A demanda por ETF virou positiva no ano, mas US$ 82K é o nível que importa. Até 13 de julho, os ETFs de Bitcoin já estavam com US$ 5,69B no vermelho em 2026; cerca de US$ 6B entraram de volta desde então. Os ETFs spot agora mantêm cerca de 1,27 milhão de BTC, perto de 6% de todo Bitcoin já minerado. Analistas estimam que o investidor médio em ETF entrou por volta de US$ 82K, o que também combina com a máxima de maio — fazendo com que o nível seja tanto um marcador técnico quanto um possível ponto de equilíbrio institucional.
A compra está absorvendo a realização real de lucros. A CryptoQuant mostra detentores de curto prazo enviando cerca de 47.600 BTC (US$ 4B+) para exchanges à medida que o Bitcoin se aproximou de US$ 88K, consistente com investidores realizando lucros. O SOPR da Glassnode continua acima de 1, sugerindo que as moedas ainda estão sendo vendidas com ganho, sem dominar o mercado. Enquanto isso, as liquidações de US$ 1,06B de segunda-feira, incluindo US$ 844M de posições compradas/shorts, adicionaram compras forçadas, mas desta vez a demanda voluntária por ETF era quase três vezes maior. Carteiras que detêm de 100 a 1.000 BTC também acumularam 113.950 BTC desde meados de julho.
Embora entradas incomumente grandes de ETFs historicamente apareçam perto de picos locais, o open interest do Bitcoin agora está maior do que em cerca de 92% dos dias nos últimos três meses. Em outras palavras, o rali tem tanto demanda real à vista quanto alavancagem por trás. ETFs de Ether adicionaram US$ 270M na segunda-feira sozinhos, então a próxima questão é se essa demanda se amplia além do Bitcoin
5. O que vem na semana
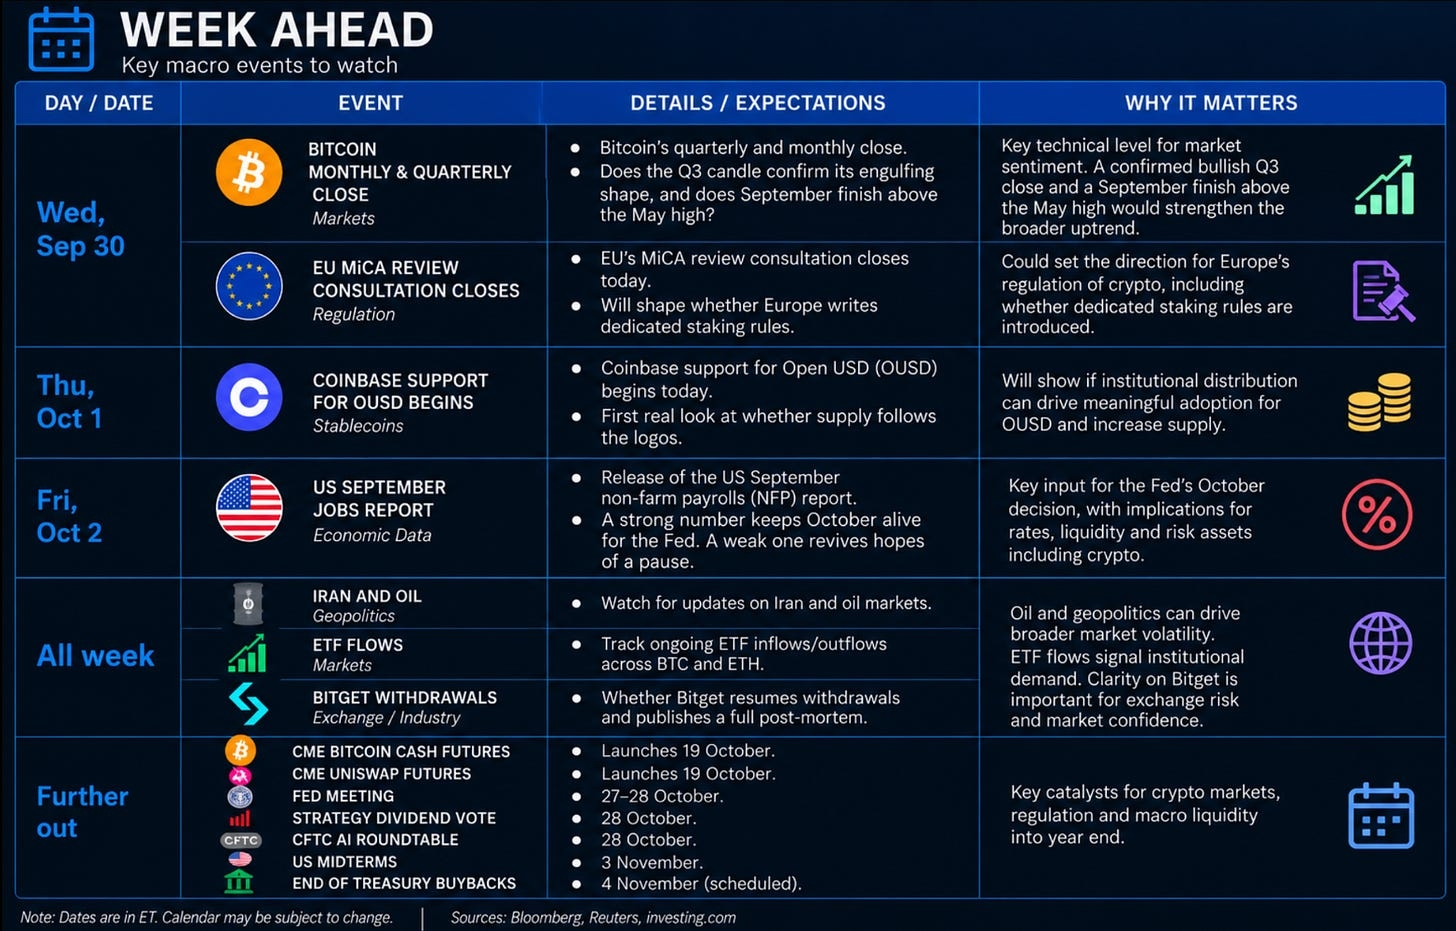
O calendário de dados está leve pelos padrões recentes, e o calendário de manchetes não. O petróleo decide outubro, e o petróleo está sendo decidido em uma sala de negociações.
6. Conclusão
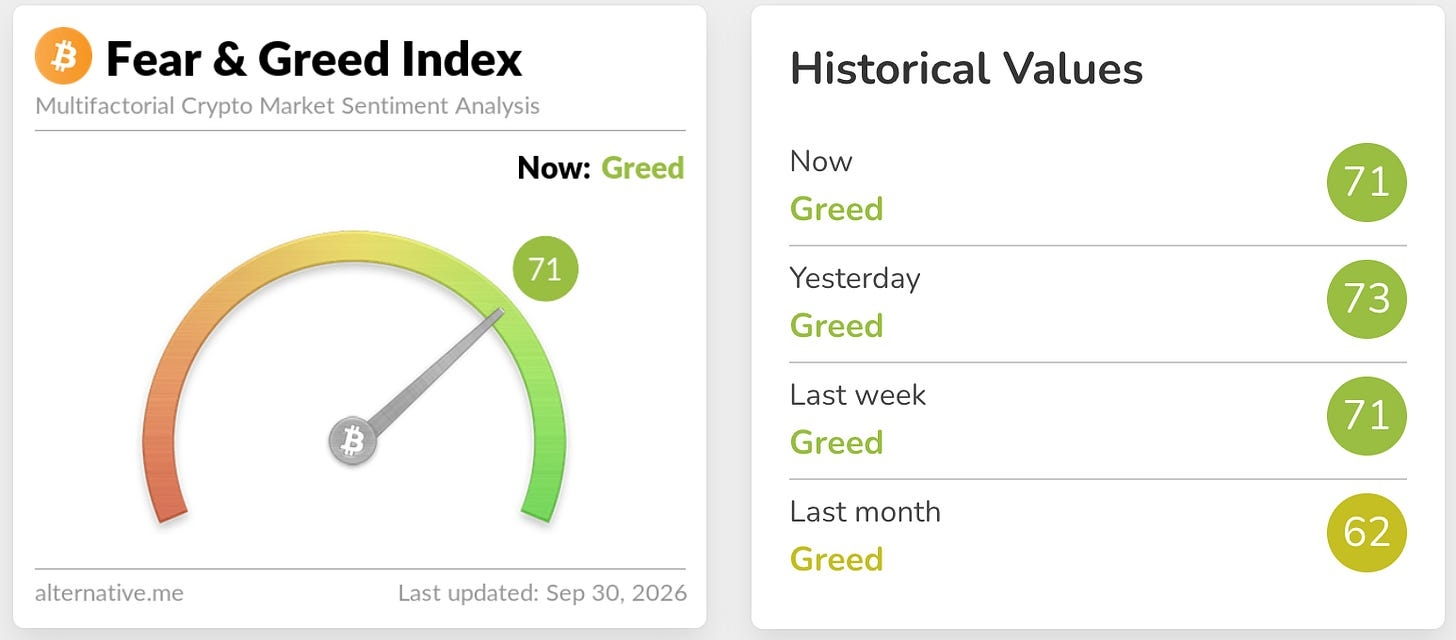
O Crypto Fear & Greed Index marcou 78 na segunda-feira, que ela rotula como Extreme Greed, acima de 69 quando escrevemos pela última vez. Um mês e meio atrás estava em Fear.
Os dados do desk da Wintermute acrescentam um número a esse sentimento: a amplitude das altcoins está esticada a níveis que têm sido seguidos por semanas estáveis a negativas mais de 80% do tempo, embora no início de um ciclo as exceções apareçam com mais frequência.
A forma honesta de enquadrar onde estamos. O Bitcoin fez o que falhou em fazer três vezes desde agosto. Ele ultrapassou US$ 82.000, fechou uma semana acima da máxima de maio e fez isso com o Fed subindo juros e os 10 anos a 5%. Isso é ou o começo de um regime diferente ou pressão macro chegando tarde. Uma semana de evidência não separa essas duas coisas.
Também não superou a barreira de oferta que descrevemos desde agosto. Ela avançou pela parte de cima até US$ 87.400, encontrou mais de US$ 4 bilhões de moedas indo para exchanges e fechou no meio em US$ 84.457. O Bitcoin está dentro do muro, não passou por ele.
Os níveis que agora decidem isso:
US$ 82.000-84.000 é a zona de reteste. Foi o teto de maio e é o custo médio do comprador do ETF. Agora ele precisa agir como piso, e provavelmente será testado mais de uma vez.
Cerca de US$ 74.900 é a linha estrutural, a mais recente mínima de oscilação semanal. Leitores regulares vão reconhecer isso. É onde o Bitcoin fez a base no dia em que o Senado derrubou o CLARITY. A faixa de suporte do mercado de touro semanal, aproximadamente US$ 70.600-74.500, fica logo abaixo. Um fechamento semanal decisivo abaixo dessa zona diz que a reversão está falhando.
Cerca de US$ 85.000 é a estimativa do JPMorgan do custo médio para minerar um bitcoin. Ficar acima disso dá alívio ao vendedor forçado mais constante do mercado.
US$ 89.500-90.000 é o teto acima.
A ordem de confirmação é rompimento, manutenção (hold) e continuação. O Bitcoin já fez o primeiro. O segundo começa agora.
Em agosto, o cenário otimista era uma história fiscal. Há duas semanas dissemos que era mais restrito. Hoje ele ganhou uma segunda perna que não existia antes: dinheiro de verdade que apareceu dias após um aumento de juros, com o 10 anos em 5%, e que continuou aparecendo por cinco sessões seguidas. Contra isso, uma leitura de inflação que pareceu melhor por causa de uma mudança na régua, o petróleo voltando acima de US$ 106 e uma manchete ruim de US$ 110, além de entradas diárias que encolheram a cada dia na semana passada, e um sentimento em Extreme Greed.
A ideia central é simples: não corra atrás dos US$ 87.000; deixe os US$ 82.000 provarem que são um piso, e dimensione (size) conforme uma manchete de petróleo, em vez de tratar isso como um ponto de dados. O fechamento do trimestre esta noite e as folhas de pagamento de sexta dirão mais do que podemos agora.