Está faltando dados? Ajuste manual para completar? caramba! Eu realmente não consigo mais segurar e vou xingar!
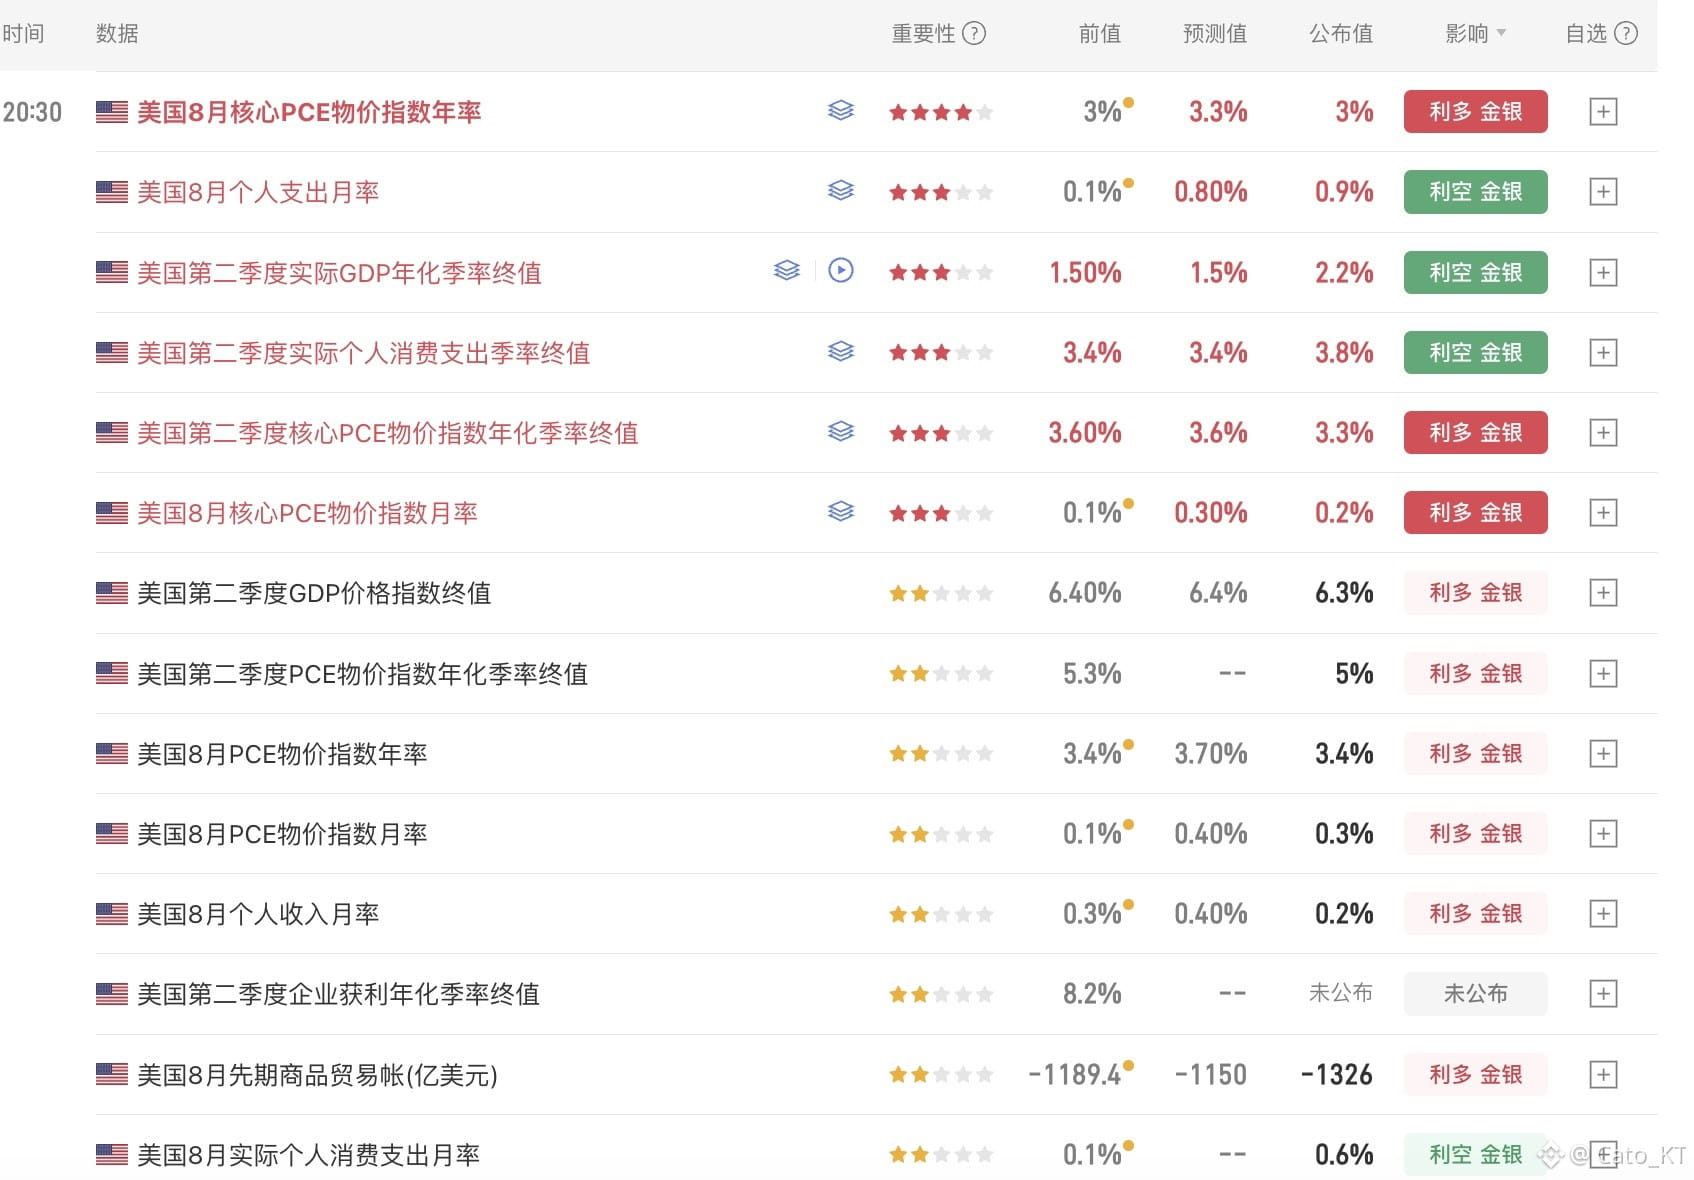
Nesta noite, com a divulgação dos dados de PCE de agosto, o Bureau of Economic Analysis (BEA) aproveitou a correção anual dos dados para fazer a revisão retroativa até o 1º trimestre de 2021. No geral, o PCE foi rebaixado, fazendo com que os dados de inflação central nos EUA caiam um nível inteiro
Isso também fez com que, embora o PCE core de agosto tenha registrado 3% na taxa anual, ele fique basicamente igual ao valor anterior, e não pareça que a inflação diminuiu.
O mais observado é a taxa mensal do PCE core, que ficou em 0,2%. Como o valor anterior foi revisado para 0,1%, os dados ficaram exatamente um pouco acima do valor anterior, mas abaixo do que era esperado
No momento, este conjunto de dados combina com a tese de “inflação pegajosa”, mas como a inflação no geral arrefeceu por causa da revisão dos dados, somando-se aos dados do mini-nãoagrícola (small non-farm), isso indica que o Fed não tem motivo para continuar elevando a taxa de juros de forma consecutiva em outubro; as expectativas de alta podem ser empurradas para mais tarde
Há ainda outro conjunto de dados que é bem estranho: os dados de consumo subiram de 0,1% em julho para 0,9% em agosto. Mais curioso ainda: houve aumento do consumo, mas a renda não aumentou
Então o que esta rodada de dados quer dizer ao mercado nesta noite?
A meu ver, após a “modificação” feita pelo BEA, os dados querem mostrar ao mercado que a inflação não é tão assustadora quanto o mercado imagina; os consumidores americanos estão mais confiantes na economia e, mesmo sem crescimento salarial, estão dispostos a consumir fortemente!
Mas o problema é: os próprios americanos acreditam nessa conclusão? A inflação nos EUA realmente não está causando tanta preocupação? A dinâmica do consumo está mesmo tão forte?
Os dados desta noite me fazem acreditar ainda mais em duas coisas:
1, tanto a equipe do Powell (ou o Trump) não quer aumentar juros, então tenta reduzir a pressão sobre os ativos de risco causada por uma sequência de altas, usando dados para desacelerar,
2, a inflação endógena nos EUA realmente está séria; o mercado de títulos deu a precificação mais realista, mas a reação do mercado de títulos não consegue conter — a crise no mercado de títulos já ameaçou as decisões do alto escalão. Por isso, neste momento, é preciso fazer um “ajuste” apropriado nos dados: salvar o mercado de títulos, estabilizar o mercado de ações e dar ao mercado mais confiança
PS: honestamente, eu não acredito muito neste conjunto de dados. Sinto que os dados atuais estão completamente a serviço da política. Será este o resultado que a política do Powell queria?
Claro, se eu acredito ou não nos dados não importa. O próximo passo é ajustar as probabilidades de aumento de juros, e observar a oscilação das taxas do mercado de títulos! #股票财报季