


A Micron ($MU) está se preparando para seu relatório de resultados do 4T do ano fiscal de 2026 com expectativas já extremamente altas. A administração orientou cerca de US$ 50 bilhões em receita, ~86% de margem bruta e US$ 31 de lucro por ação (EPS) não-GAAP. A verdadeira questão já não é apenas se a Micron consegue superar as estimativas — é se o ciclo de memória para IA pode continuar se expandindo sem que as margens se tornem o primeiro grande sinal de alerta. #EarningsSeason
1. O Teste de Margem de 86%
Os resultados do 3º trimestre da Micron já mostraram o quanto o mix de negócios mudou dramaticamente. As unidades de Cloud Memory e Core Data Center registraram margens brutas de 83% e 87%, respectivamente, enquanto a demanda relacionada a IA continua sustentando produtos de memória premium. A Micron também confirmou que o HBM4, desenvolvido com a tecnologia DRAM 1-beta, já está em remessas de alto volume para a plataforma do seu principal cliente.
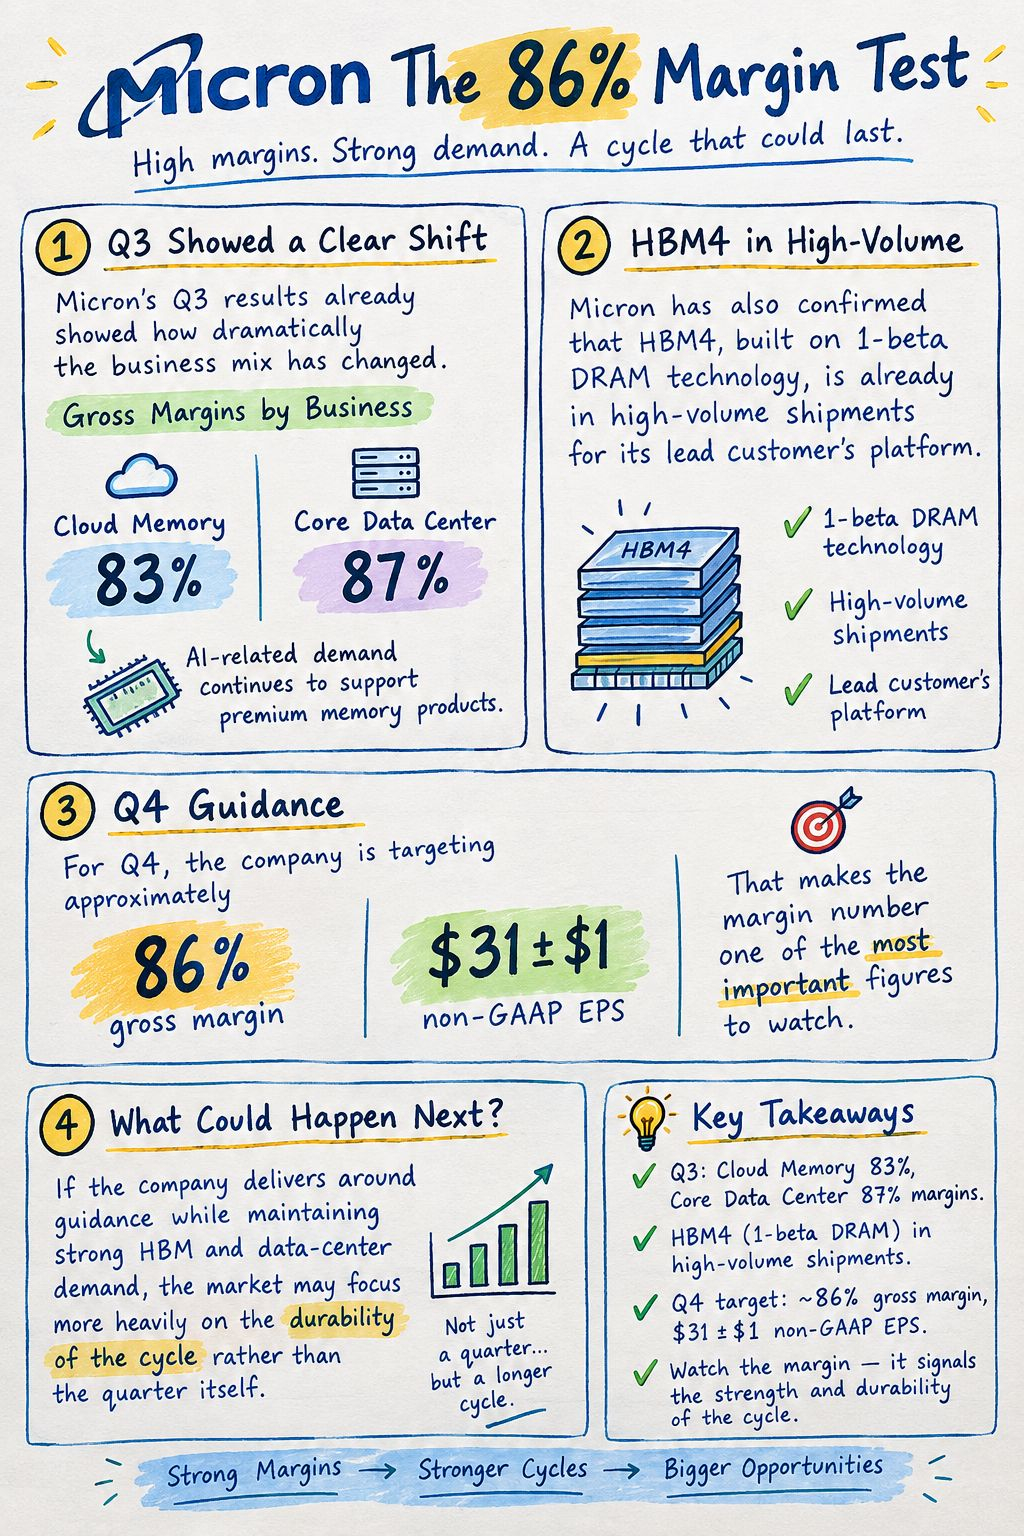
No 4T, a empresa está mirando aproximadamente 86% de margem bruta e US$ 31 ± US$ 1 de lucro por ação (EPS) não-GAAP. Isso faz com que o número de margem seja uma das figuras mais importantes a observar. Se a empresa entregar algo próximo da orientação, mantendo a demanda forte de HBM e de data center, o mercado pode se concentrar mais na durabilidade do ciclo do que no trimestre em si.
2. Ainda é um Ciclo Normal de Memória?
O tradicional negócio de memória foi fortemente influenciado pelos ciclos de inventário de PCs e smartphones. O cenário atual é diferente porque a infraestrutura de IA exige quantidades enormes de memória de alto desempenho, incluindo HBM e DRAM avançada para servidores.
A Micron já está desenvolvendo o HBM4E, com produção em volume prevista para o calendário de 2027, enquanto amostras de qualificação de DDR5 RDIMMs avançadas de 256GB foram enviadas para participantes-chave do ecossistema de servidores. Isso dá aos investidores outra questão importante: quanto da demanda atual é um fortalecimento temporário de preços, e quanto representa uma mudança estrutural mais longa no consumo de memória?
3. Meu $MU Framework de Resultados
Estou observando três números acima de tudo:
• Receita: cerca do nível de orientação de US$ 50B
• Margem bruta: aproximadamente 86%
• EPS não-GAAP: cerca de US$ 31
Um resultado forte precisaria ser avaliado junto com a orientação futura. Uma alta no título por si só pode não ser suficiente se a gestão sinalizar preços mais fracos, custos de produção em alta ou uma demanda menor por memória para IA à frente.
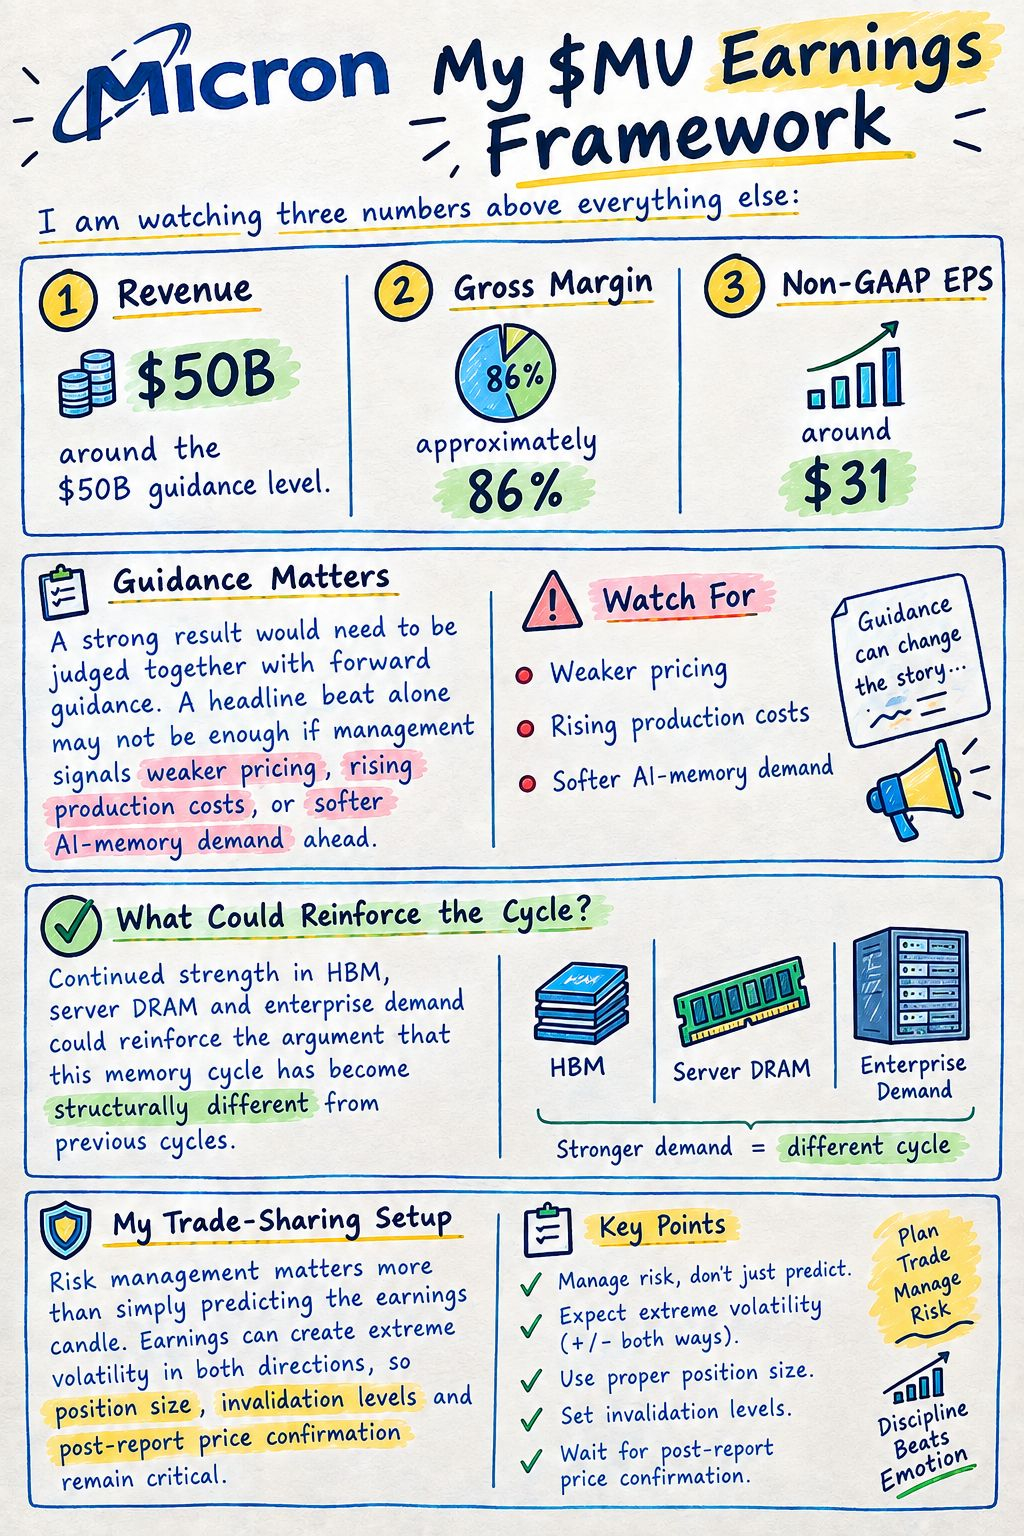

Por outro lado, a força contínua em HBM, DRAM de servidor e demanda corporativa poderia reforçar o argumento de que este ciclo de memória se tornou estruturalmente diferente de ciclos anteriores.
No meu setup de compartilhamento de trades, a gestão de risco importa mais do que apenas prever a vela dos resultados. Os resultados podem gerar uma volatilidade extrema em ambos os sentidos; então o tamanho da posição, os níveis de invalidação e a confirmação do preço após o relatório continuam sendo críticos.
$MU #EarningsSeason #Stocks #Aİ #Semiconductors #BinanceSquare