


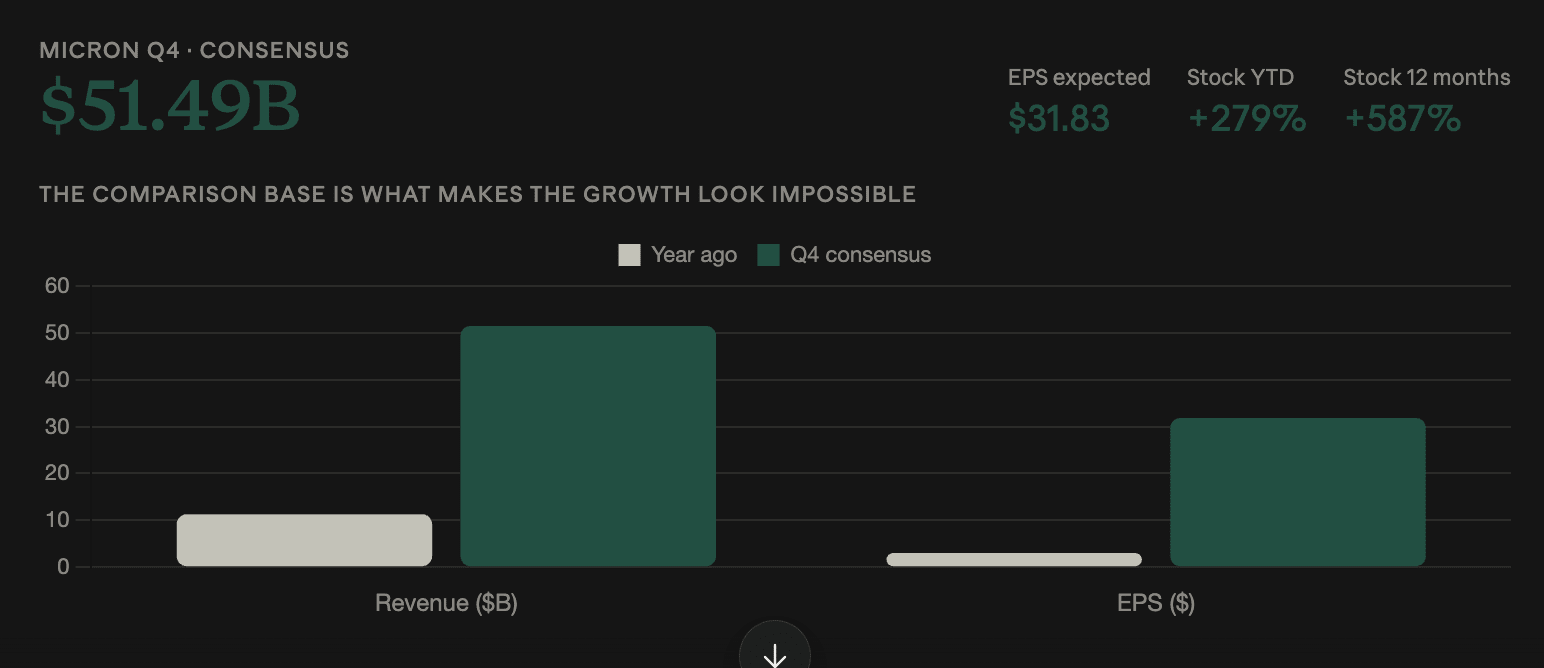
A Micron divulga os resultados do quarto trimestre após o sinal de fechamento na quarta-feira, com Wall Street esperando lucro por ação (EPS) de US$ 31,83 e receita de US$ 51,49 bilhões.
Eles se comparam a US$ 3,03 e US$ 11,31 bilhões no ano anterior — aumentos de 950% e 355%.
A ação subiu 279% no acumulado do ano e 587% nos últimos 12 meses, o que estabelece uma alta referência para o que conta como uma boa notícia.
A superação do destaque não é a variável
O consenso de crescimento de 950% do EPS indica que uma superação é amplamente esperada. A ação já avançou com base nessa premissa.
O que a divulgação realmente decide é se o ciclo de memória ainda tem mais para rodar.
A memória tem uma alavancagem operacional severa. As fábricas (fabs) carregam custos fixos altos, então quando os preços viram, a expansão de margem ocorre muito mais rápido do que a queda/alta de receita — e foi assim que a Micron saiu de US$ 3,03 por ação para um consenso de US$ 31,83 em quatro trimestres.
O mesmo mecanismo funciona ao contrário. Um ciclo que vira produz compressão de margem mais rápido do que a queda de receita — e as comparações de um ano atrás que favorecem o trimestre atual se tornam punitivas em apenas dois anos.
Então a pergunta para quarta-feira não é sobre o trimestre. É sobre o que a administração diz a respeito da precificação de contratos de DRAM para 2027.
Como é um Resultado Bullish (de alta)
Três coisas prolongariam o trade.
A precificação de DRAM segurando ou subindo no primeiro semestre de 2027 seria o sinal mais forte, porque isso significaria que a oferta não conseguiu capturar a demanda. A DRAM deve entregar US$ 38,22 bilhões da receita do trimestre — cerca de 76% do total — e é a linha diretamente ligada à infraestrutura de IA.
A orientação sobre capacidade importa em segundo lugar. Ciclos de memória terminam quando os fornecedores adicionam capacidade suficiente para quebrar a precificação; então qualquer indicação de que a Micron e seus concorrentes estão mantendo disciplina sustenta a ideia de que o ciclo continuará.
A concentração de clientes e a visibilidade de pedidos é o terceiro ponto. Compromissos de compra de hyperscalers estendendo-se mais para frente reduzem o risco de que a demanda esteja sendo antecipada.
O anúncio de agosto da Micron de até US$ 10 bilhões ao longo de dez anos para uma instituição de pesquisa em Boise, Idaho, sinaliza que a empresa espera um ciclo longo. A confirmação nas orientações importaria mais do que o próprio plano de gastos.
Como é um Resultado Bearish (de baixa)
Os sinais de alerta são mais estreitos, mas mais claros.
Qualquer enfraquecimento nas previsões de preços de DRAM atingiria mais forte, porque é essa a linha em que a avaliação se apoia. Um desempenho acima do esperado no trimestre combinado com comentários cautelosos sobre preços provavelmente ainda geraria queda.
A NAND é a segunda área para observar. Com US$ 12,29 bilhões esperados, ela atende dispositivos de consumo em vez de data centers — e é onde a pressão de preços sobre celulares e laptops aparece primeiro. Fraqueza ali é um sinal de demanda mesmo que a DRAM se mantenha.
Fabricantes de eletrônicos de consumo estão absorvendo custos de memória aumentando preços — a Apple elevou a linha iPhone 18 Pro em US$ 100 em relação ao iPhone 17 Pro. Esses aumentos reduziram as vendas unitárias enquanto protegiam as margens, e esse arranjo tem um limite. Comentários sugerindo que os fabricantes de dispositivos estão resistindo a repassar mais custos indicariam que o ciclo está mais perto do fim do que do meio.
A Coreia enviou um sinal diferente três dias atrás
O timing complica a leitura.
O Kospi da Coreia do Sul caiu 2,7% na segunda-feira, com a Samsung Electronics e a SK Hynix ambas recuando mais de 5%. As duas são fabricantes de memória e funcionam como um termômetro (proxy) de IA da região.
Isso pode refletir posicionamento antes da Micron, mais do que uma visão sobre memória — traders reduzindo exposição antes de uma divulgação que vai reajustar o valuation de todo o complexo. Ou pode ser o mercado precificando algo que a sessão dos EUA ainda não mostrou.
A memória oscilou com força em ambos os sentidos o mês inteiro. A Micron e a SanDisk caíram mais de 7% em 14 de setembro, contra os 4% da Nvidia, depois que o CEO da Anthropic, Dario Amodei, pediu desacelerar o desenvolvimento de IA na fronteira. Em 22 de setembro, o índice de semicondutores da Filadélfia tinha subido em cinco sessões seguidas após o agente Muse da Meta superar a App Store e a AMD ter ultrapassado brevemente US$ 1 trilhão.
A memória tem um beta maior do que a lógica no trade de IA — por isso a orientação da Micron se move mais do que seus resultados.
O pano de fundo macro está trabalhando contra isso
A divulgação chega em uma fita (tape) difícil, independentemente do conteúdo.
A rentabilidade do Treasury de 30 anos cruzou 5,6% na terça-feira, seu nível mais alto desde junho de 2002, e a de 10 anos atingiu uma máxima de 2007, perto de 5,3%.
A alta das taxas de desconto pesa mais sobre as ações cujos fluxos de caixa estão ponderados para anos à frente — o que descreve todo o complexo de infraestrutura de IA. Uma divulgação forte em um cenário de juros crescentes pode ser recebida pior do que a mesma divulgação em um cenário de juros caindo.
Os dados de inflação do PCE chegam antes da abertura de Wall Street no mesmo dia, então o sentimento já estará definido quando a Micron reportar.
A leitura de transmissão (read-through) do setor cripto
A conexão passa pelos mineradores que fizeram a pivot para computação de IA.
IREN, Hut 8, HIVE, Core Scientific e TeraWulf ficaram bem atrás do Bitcoin durante setembro, com a mediana da mineração do top-10 ganhando 1,8% contra 22% do Bitcoin. A mudança removeu a alavancagem em relação ao Bitcoin e adicionou exposição total ao sentimento de IA.
Uma orientação forte para DRAM sustenta o argumento de demanda em que essas empresas basearam seus gastos de capital. Uma orientação fraca mina isso — e elas carregam o beta de IA, sem o lado positivo de preços da memória.
O contraponto do JPMorgan de semana passada ainda se mantém: a precificação de contratos de neocloud avançou para US$ 15-US$ 20 por megawatt, ante US$ 10-US$ 15, o que sugere que a demanda por computação continua firme, independentemente do que acontecer com os preços da memória.