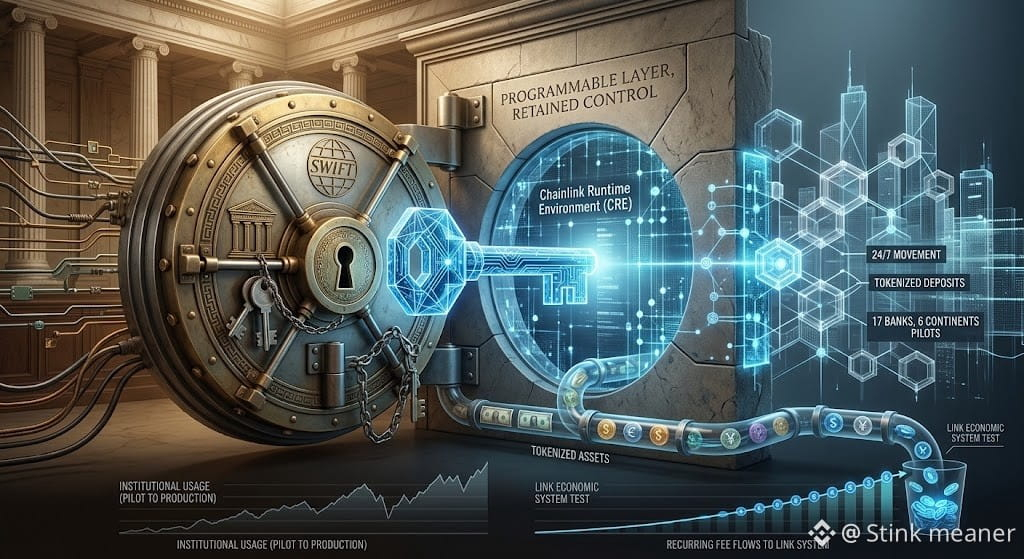
🏦 A parte mais interessante do SWIFT indo para a blockchain não é a blockchain. É o controle que os bancos se recusam a abrir mão...#chainlinklaunchesbankswiftledgerframework
Um novo framework da Chainlink usa seu Ambiente de Runtime da Chainlink (CRE) para permitir que instituições financeiras se conectem ao livro-razão blockchain do SWIFT enquanto mantêm o controle das chaves usadas para assinar transações.
Isso é importante porque o livro-razão do SWIFT foi projetado para a movimentação 24/7 de depósitos bancários tokenizados, com 17 bancos em seis continentes preparando transações piloto. A liquidação final ainda pode ocorrer por meio da infraestrutura de pagamentos existente.
Em outras palavras, não estão pedindo que os bancos abandonem o sistema em que confiam.
Eles estão adicionando uma camada programável a ele.
E é aí que $LINK fica interessante — mas não confunda integração com demanda automática por tokens.
A Chainlink diz que as receitas de serviços empresariais e on-chain podem ser convertidas programaticamente em LINK por meio da Payment Abstraction e acumuladas na Chainlink Reserve.
Então, o verdadeiro teste não é mais um anúncio de parceria.
O uso institucional gera fluxos recorrentes de taxas que realmente chegam ao sistema econômico do LINK?
Esse é o número que eu observaria conforme as finanças tokenizadas passam do piloto para a produção.
Não é aconselhamento financeiro. O livro-razão do SWIFT e o framework de conexão da Chainlink ainda fazem parte de uma implantação institucional em evolução; isso não estabelece demanda garantida por LINK nem captura de valor.
$LINK $ONDO
#ChainlinkLaunchesBankSWIFTLedgerFramework #TokenizedDeposits #Stinkmeanerinsights #EarningsSeason