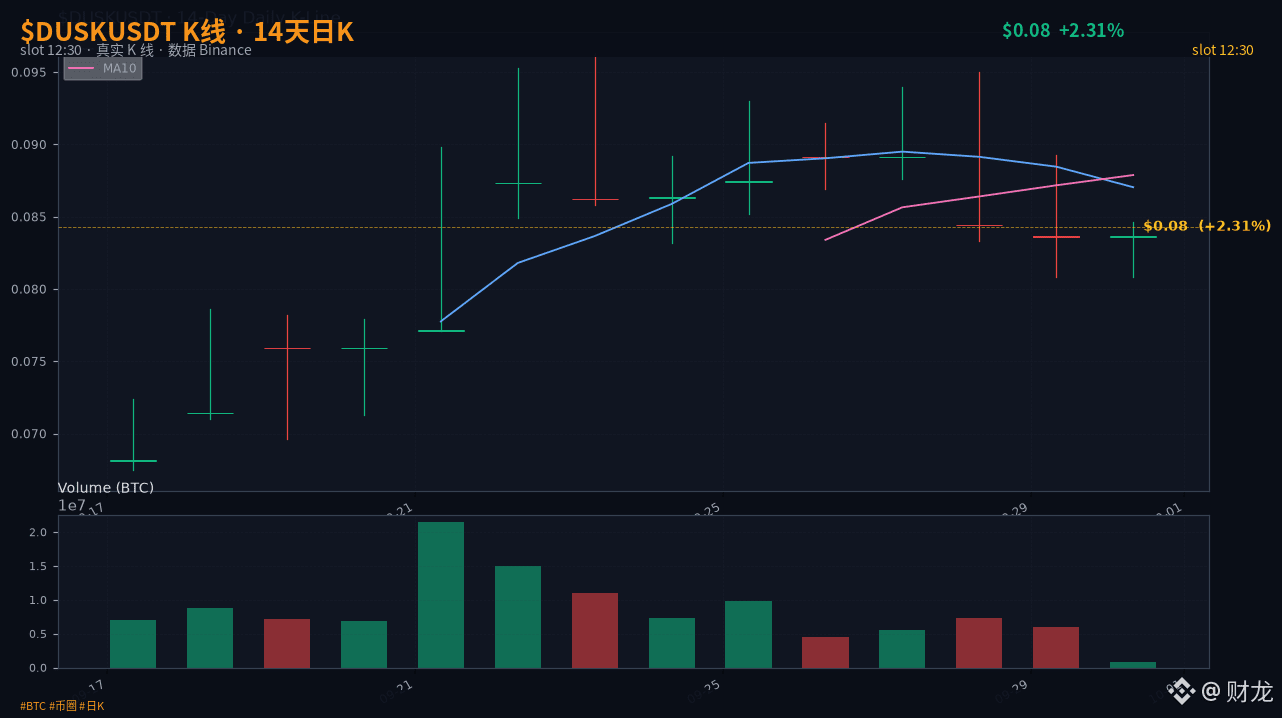

$DUSK 24 horas subiu 2,06%, saiu de 0,0836 para 0,0842 dólares, máxima do dia 0,0893 e mínima 0,0808; volume negociado 48,7 mil USDT. Uma vela pequena de corpo positivo: compensou de certa forma com os -0,95% de ontem (9-29), e o candle praticamente ficou no lugar.
Mas em 9-26, @Dusk, depois que publicou o anúncio finalizando aquela história sobre cooperação com a Chainlink, o que realmente está rodando no backend não é cross-chain, e sim emissão nativa.
Na própria postagem de @dusk, “Interpretação de securities tokenizadas”, a diferença entre as duas abordagens está bem clara: empacotar é colocar um “casco” em ativos fora da cadeia, sem mexer com o papel do intermediário; a cadeia apenas conecta e leva o livro-razão. Já a emissão nativa é trazer para a cadeia a emissão, o controle de transferência, a negociação, a liquidação e a divulgação — o intermediário não é “cortado”; ele é simplesmente redistribuído no nível do protocolo. Divulgação seletiva pega a due diligence e o anti-lavagem; o market maker de conformidade automática pega a função de fazer mercado; e a camada de liquidação nativa pega a compensação.
O problema é: como os 300 milhões de euros do pool de ativos da NPEX já estão acoplados, e os intermediários europeus de small/mid-cap que ficam na faixa de 1,7 a 2,7 bilhões de euros (dentro de um mercado de 2,0 a 3,0 bilhões), quem vai ficar com isso? Tecnicamente, a cadeia de @Dusk consegue “aguentar”, mas o custo dessa operação contínua em conformidade — hoje precisa ser dividido por emissor, regulador e plataforma. A documentação ainda não deixou isso bem explicado.
A conta que o emissor realmente deveria fazer não é quanto dá para economizar on-chain, e sim se, depois que a operação saiu de uma licença única para uma operação continuamente em conformidade, a estrutura de custos desce ou sobe.
#dusk #原生发行 #Redefinição do papel do intermediário