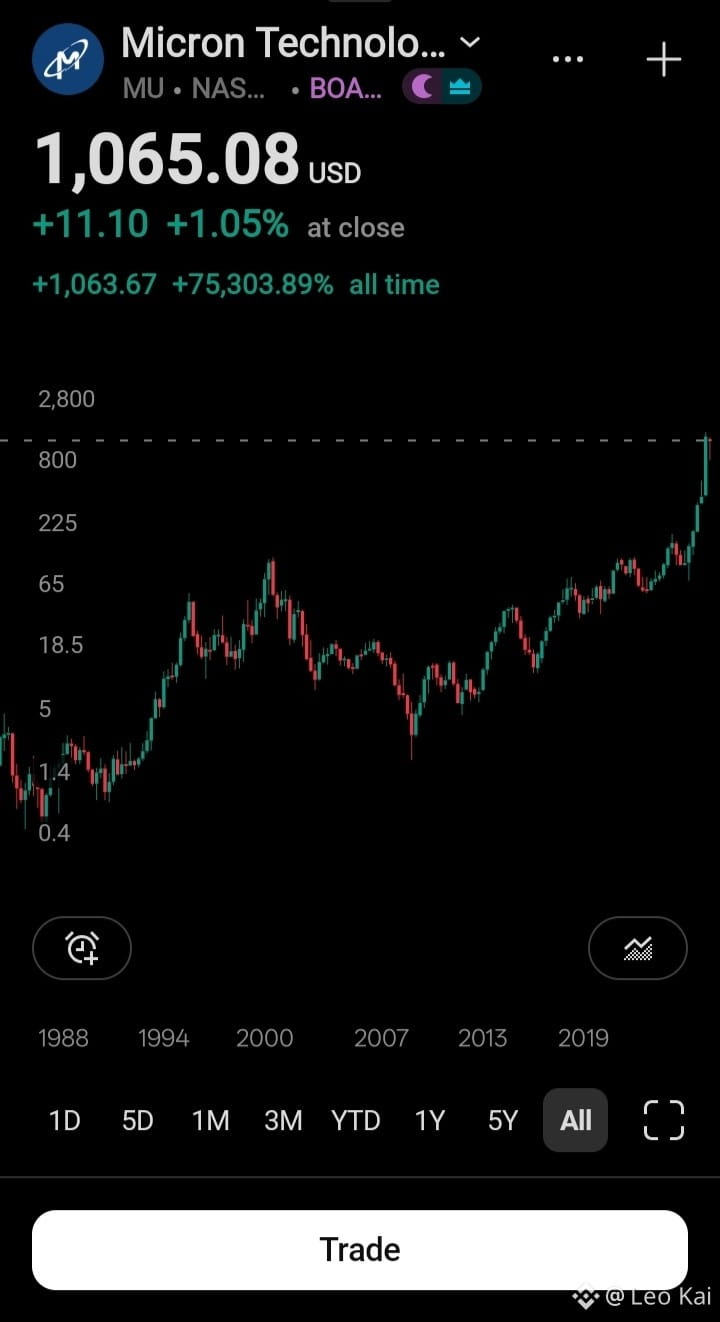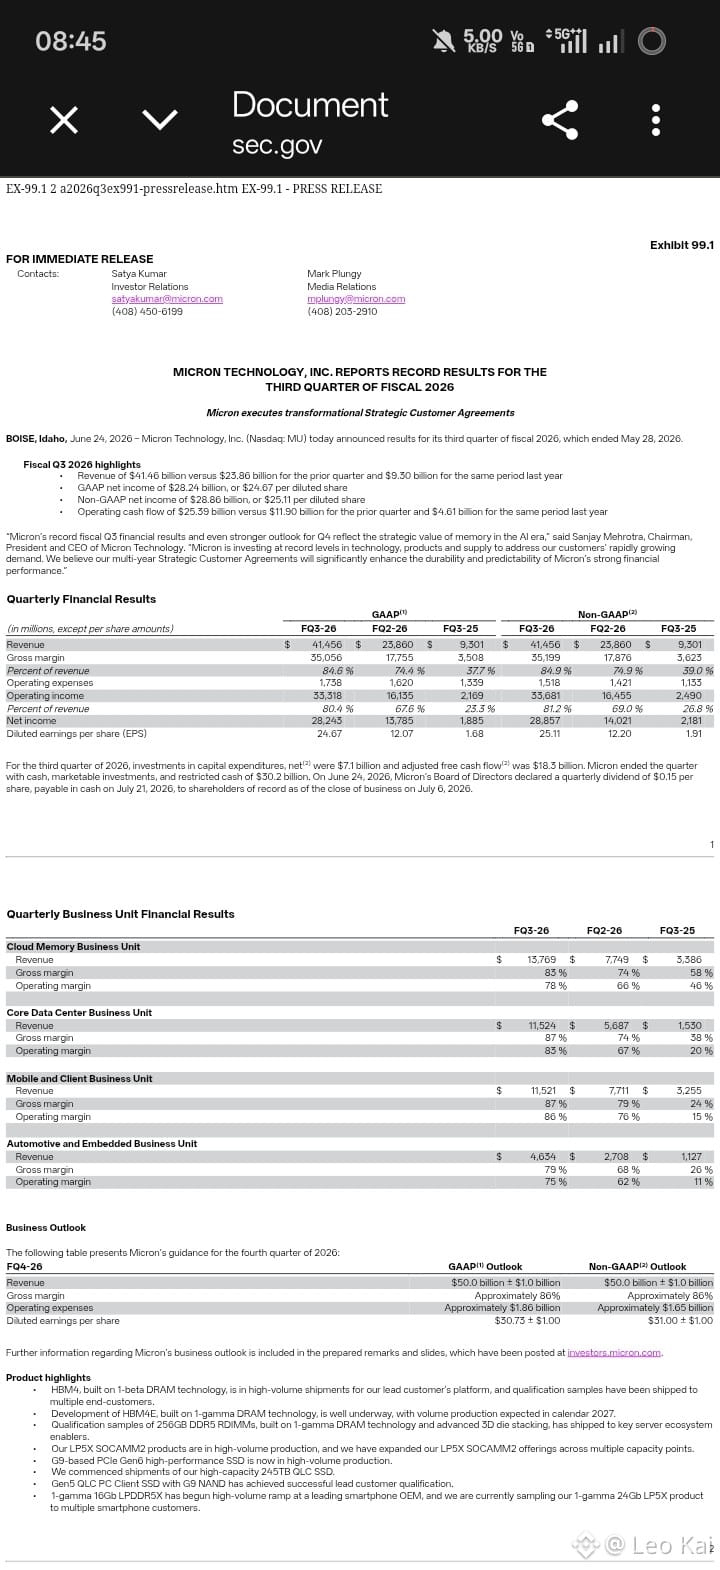
$MU A Micron reporta amanhã e, honestamente, os números são quase ridículos. A orientação é de US$ 50B em receita, ~86% de margem bruta, ~$31 de EPS. Um ano atrás, o mesmo trimestre foi de US$ 11,3B. O 3T já estava 346% acima na comparação anual.
Mas é aqui que está a pegadinha. O consenso fica em torno de 86,3% GM, então um 86% “no padrão” não é surpresa; é o preço de entrada. A administração também disse que os aumentos de preço estão desacelerando, então a fase fácil de “preços sobem, margens sobem” parece ter ficado para trás.
O que me impede de ficar pessimista é a estrutura. Acordos plurianuais com clientes com take-or-pay e pisos de preço, além de uma oferta que segue apertada além de 2027. Novas fábricas não ajudam de verdade até 2028.
Então eu estou otimista com o ciclo durando mais do que as pessoas esperam, mas não vou perseguir comprando antes do resultado. Um bom número ainda pode cair se a régua está tão alta.
Não é conselho, é apenas a minha leitura. O que você está fazendo antes do earnings? $MU
#EarningsSeason