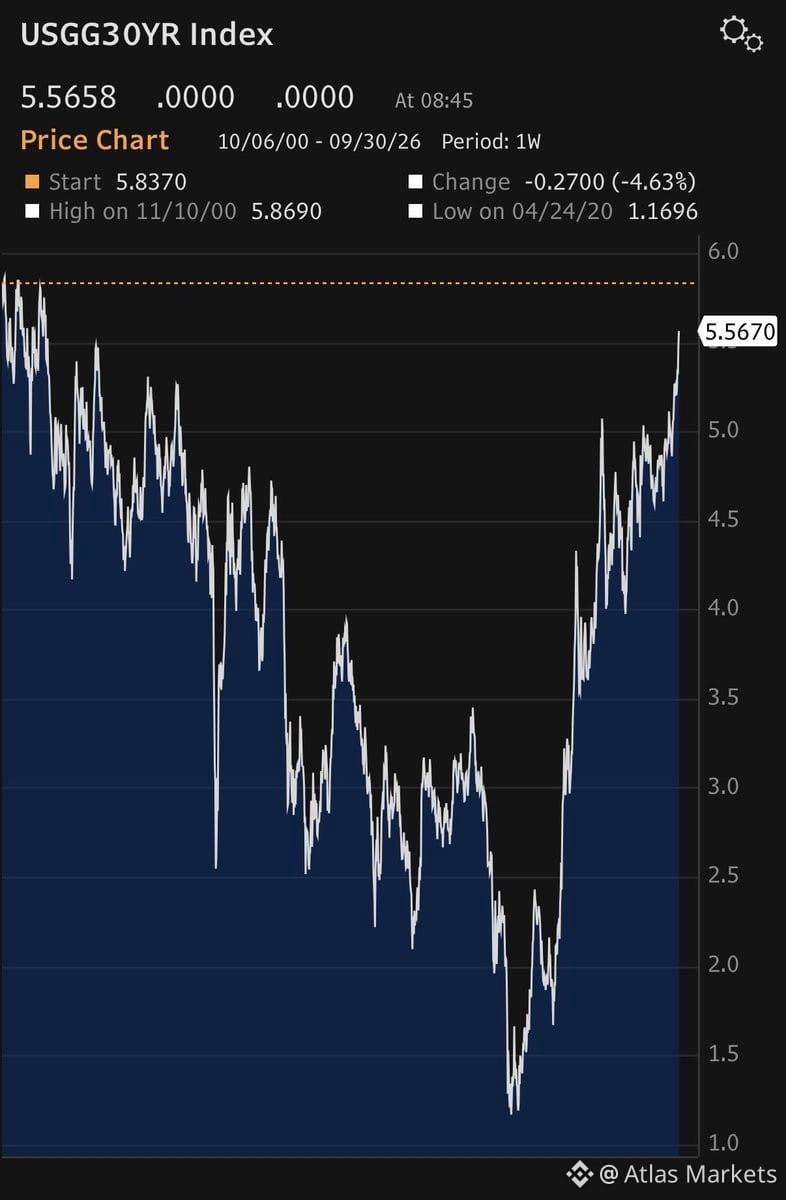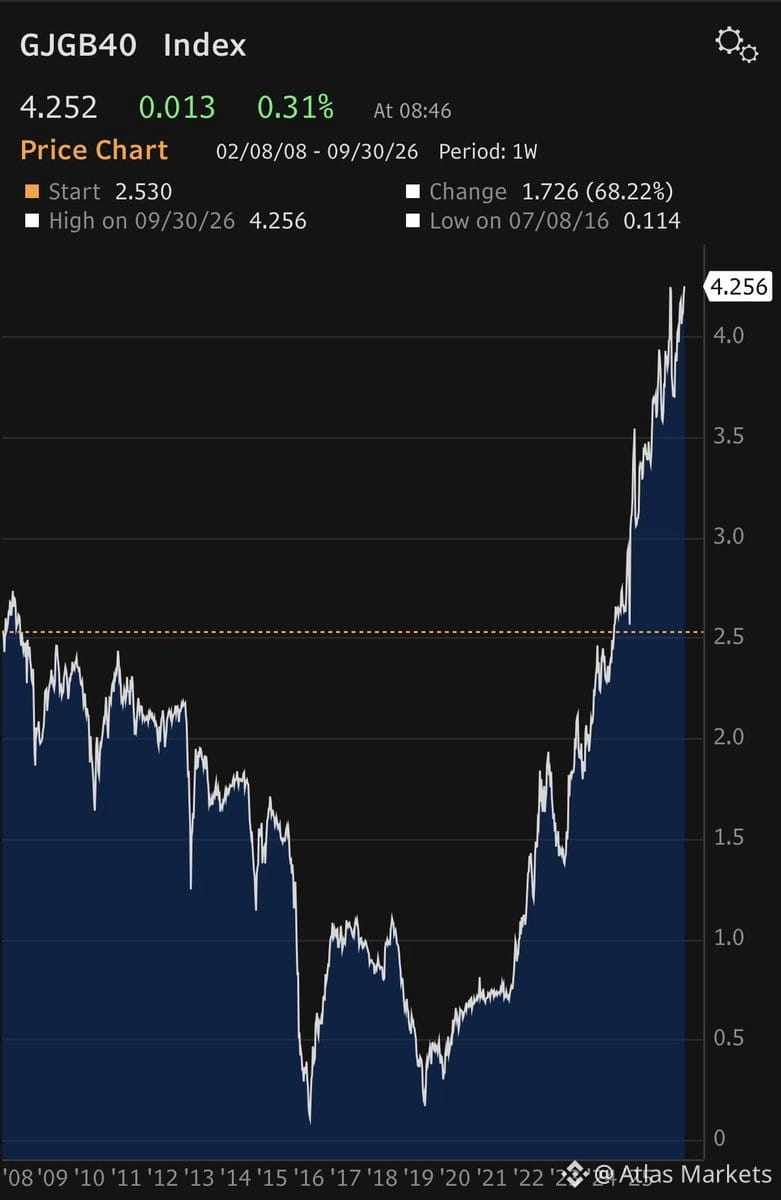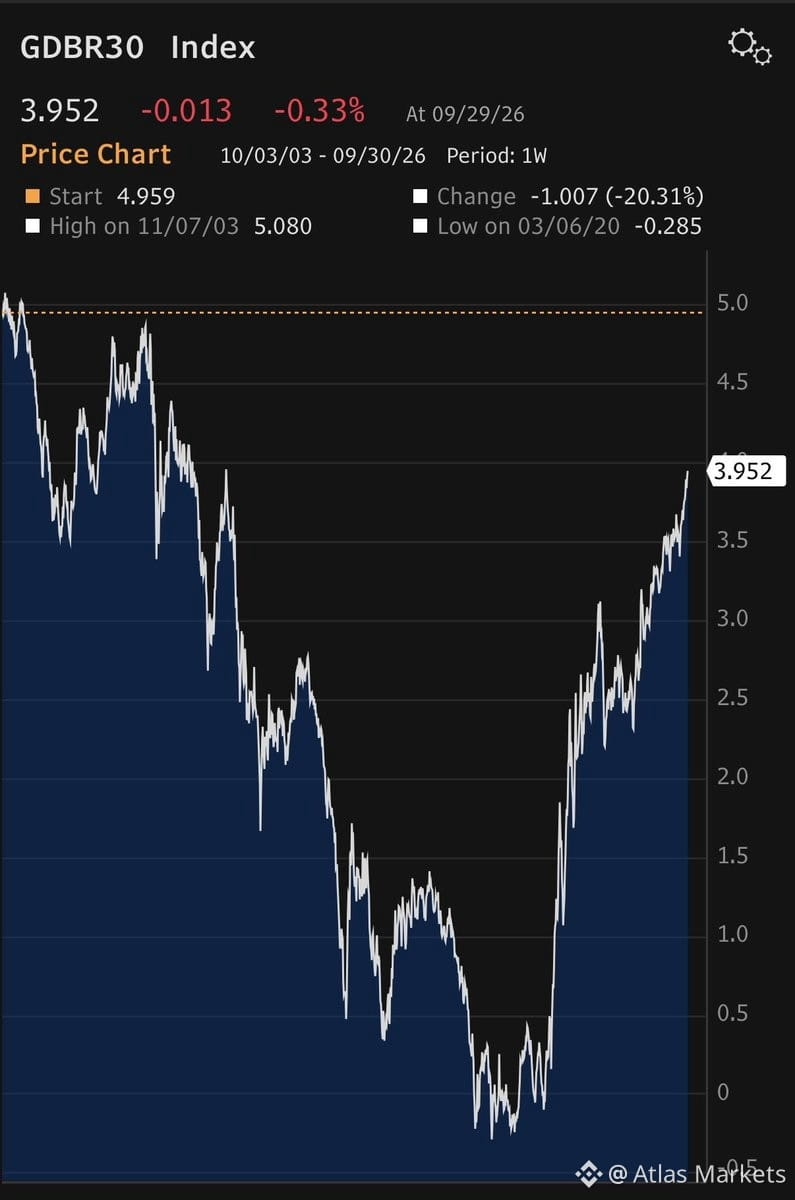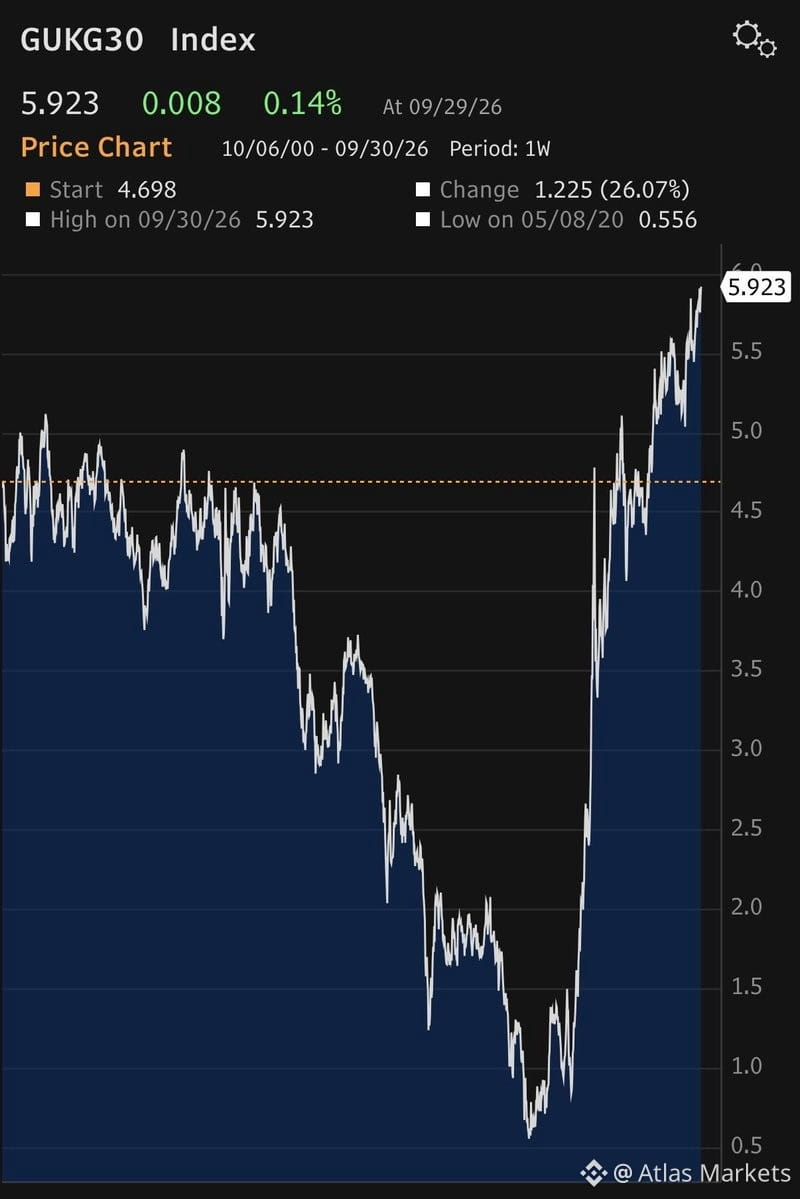
Os custos de empréstimos do governo a longo prazo nos EUA, no Japão e na Europa acabam de atingir máximas de gerações. Isso não é algo abstrato — é uma limitação real à flexibilidade fiscal. Os governos não conseguem resolver o próximo choque gastando mais do jeito que fizeram em 2020. O conjunto de ferramentas de política está diminuindo rapidamente.
A política monetária voltou a ser o único grande instrumento disponível para emergências. Isso é um problema. Os bancos centrais já estão pressionados, os balanços estão inchados e a munição para cortes de juros é limitada. Se algo quebrar — recessão, estresse financeiro, choque geopolítico — não espere grandes estímulos fiscais. Espere cortes de juros e injeções de liquidez, que talvez não sejam suficientes.
Essa configuração muda o jogo para os ativos de risco. Os mecanismos de proteção fiscal foram uma razão-chave para a forte alta das ações após a COVID. Sem esse colchão de segurança, a volatilidade pode disparar ainda mais e as recuperações podem demorar mais. Acompanhe de perto as taxas dos títulos soberanos — elas estão sinalizando uma mudança estrutural na forma como governos e mercados vão lidar com a próxima recessão.