

A escalada contínua e desenfreada das taxas dos Treasuries dos EUA revela um estado de “perda local de controle”; porém, mais precisamente, trata-se de uma “reconstrução da lógica de precificação” desencadeada conjuntamente por preocupações com a resiliência da inflação, com a monetização dos déficits fiscais e com a credibilidade das políticas do Federal Reserve colocada em dúvida.
Isso não é apenas uma oscilação simples do mercado, mas sim uma reprecificação do capital global para a “persistência das taxas de juros por um longo prazo”.
Situação atual das taxas dos Treasuries: rompeu um nível-chave psicológico
Até o final de setembro de 2026, as taxas dos Treasuries dos EUA já subiram em toda a linha para máximas históricas:
· Rendimento dos Treasuries de 10 anos: chegou a ultrapassar 5,27% e atingiu a máxima em cerca de 19 anos.
· Taxa dos Treasuries de 30 anos: rompe 5,5% e atinge a maior alta em 22 anos desde 2004.
· Taxa dos Treasuries de 2 anos: aproximando-se de 5%.
É “descontrole”? — três sinais de descontrole estrutural
Isso não é uma quebra completa, mas os sinais abaixo indicam que o mecanismo de precificação perdeu, em certa medida, a sua funcionalidade:
1. A expansão do prêmio de prazo sem controle
Antes, o aumento das taxas era impulsionado principalmente por expectativas de aumentos de juros, algo considerado “benigno”.
Mas, nos últimos 30 anos, cerca de metade do aumento diário das taxas de 30 anos veio da expansão do prêmio de prazo, o que significa que os investidores começaram a exigir uma “compensação de risco” maior para manter títulos longos, exigindo uma nova precificação da sustentabilidade fiscal.
2. A autoridade do Fed é “privada”
O mercado de títulos, por meio de uma venda maciça de títulos longos, elevou toda a curva de rendimentos acima da faixa da taxa de política; na prática, isso retira o espaço para o Fed reduzir juros no curto prazo, formando um cenário em que “o mercado força o banco central”.
3. Aumenta o ciclo vicioso da dívida
A dívida federal dos EUA ultrapassou 400 bilhões de dólares; o gasto anual com juros passou de 1,2 trilhão de dólares, representando cerca de 25% da receita federal, superando o orçamento de defesa.
A enorme demanda por emissão de dívida e a alta inflação criam um ciclo de feedback negativo: “emitir dívida — pagar juros — ampliar o déficit — emitir de novo”.
O impacto no mercado cripto: “efeito de substituição” de ativos sem juros
O disparo das taxas dos Treasuries exerce uma pressão direta sobre o mercado cripto; a lógica central é que o custo de oportunidade dispara:
· Desvio de recursos: criptoativos como o bitcoin não pagam rendimento fixo. Quando a taxa dos Treasuries de 10 anos se aproxima de 5% ou até mais, a atratividade dos títulos públicos supera em muito o nível quando a taxa está próxima de zero; o capital está saindo de ativos de alta volatilidade e indo para dívidas mais seguras.
· Pressão simultânea: afetados pelo aumento do preço do petróleo e pelo aquecimento das expectativas de inflação, ações dos EUA, ouro e criptoativos em geral sofreram pressão. O bitcoin chegou a cair abaixo de 84.000 dólares.
O impacto nas ações dos EUA: mudança de um paradigma de “TINA” para “TIGA”
O impacto das taxas dos Treasuries nas ações dos EUA está remodelando a lógica de alocação de ativos e mostra uma divisão estrutural evidente:
1. O custo-benefício entre ações e títulos sofre uma reversão histórica
A taxa dos Treasuries de 10 anos já ultrapassou o rendimento de lucros do índice S&P 500 — é a primeira vez em cerca de 25 anos.
O mercado está migrando de “TINA” (não há alternativa, só comprar ações) para “TIGA” (existem alternativas relativamente boas) —
Agora, os investidores podem obter rendimentos consideráveis de Treasuries vistos como “sem risco”; em termos de retorno, os títulos já exercem uma pressão clara sobre as ações.
2. Mecanismo de transmissão: pressão dupla na ponta do denominador e pelo efeito de substituição
Taxas de juros de títulos mais altas pressionam as ações a partir de dois ângulos:
① Na dimensão de valuation: taxas de desconto mais altas reduzem o valor presente dos lucros futuros, afetando especialmente ações de crescimento com valuation elevado;
② Efeito de substituição: os títulos passam a ser um ativo alternativo mais atraente, impulsionando uma grande redistribuição de capital.
3. Surgiu uma “resiliência” rara e um “cisalhamento” no mercado
Diferentemente dos padrões históricos, após o disparo das taxas, o índice S&P 500 basicamente ficou parado, o VIX permaneceu em níveis baixos, e parece que o mecanismo tradicional de correlação entre taxas e ações deixou de funcionar.
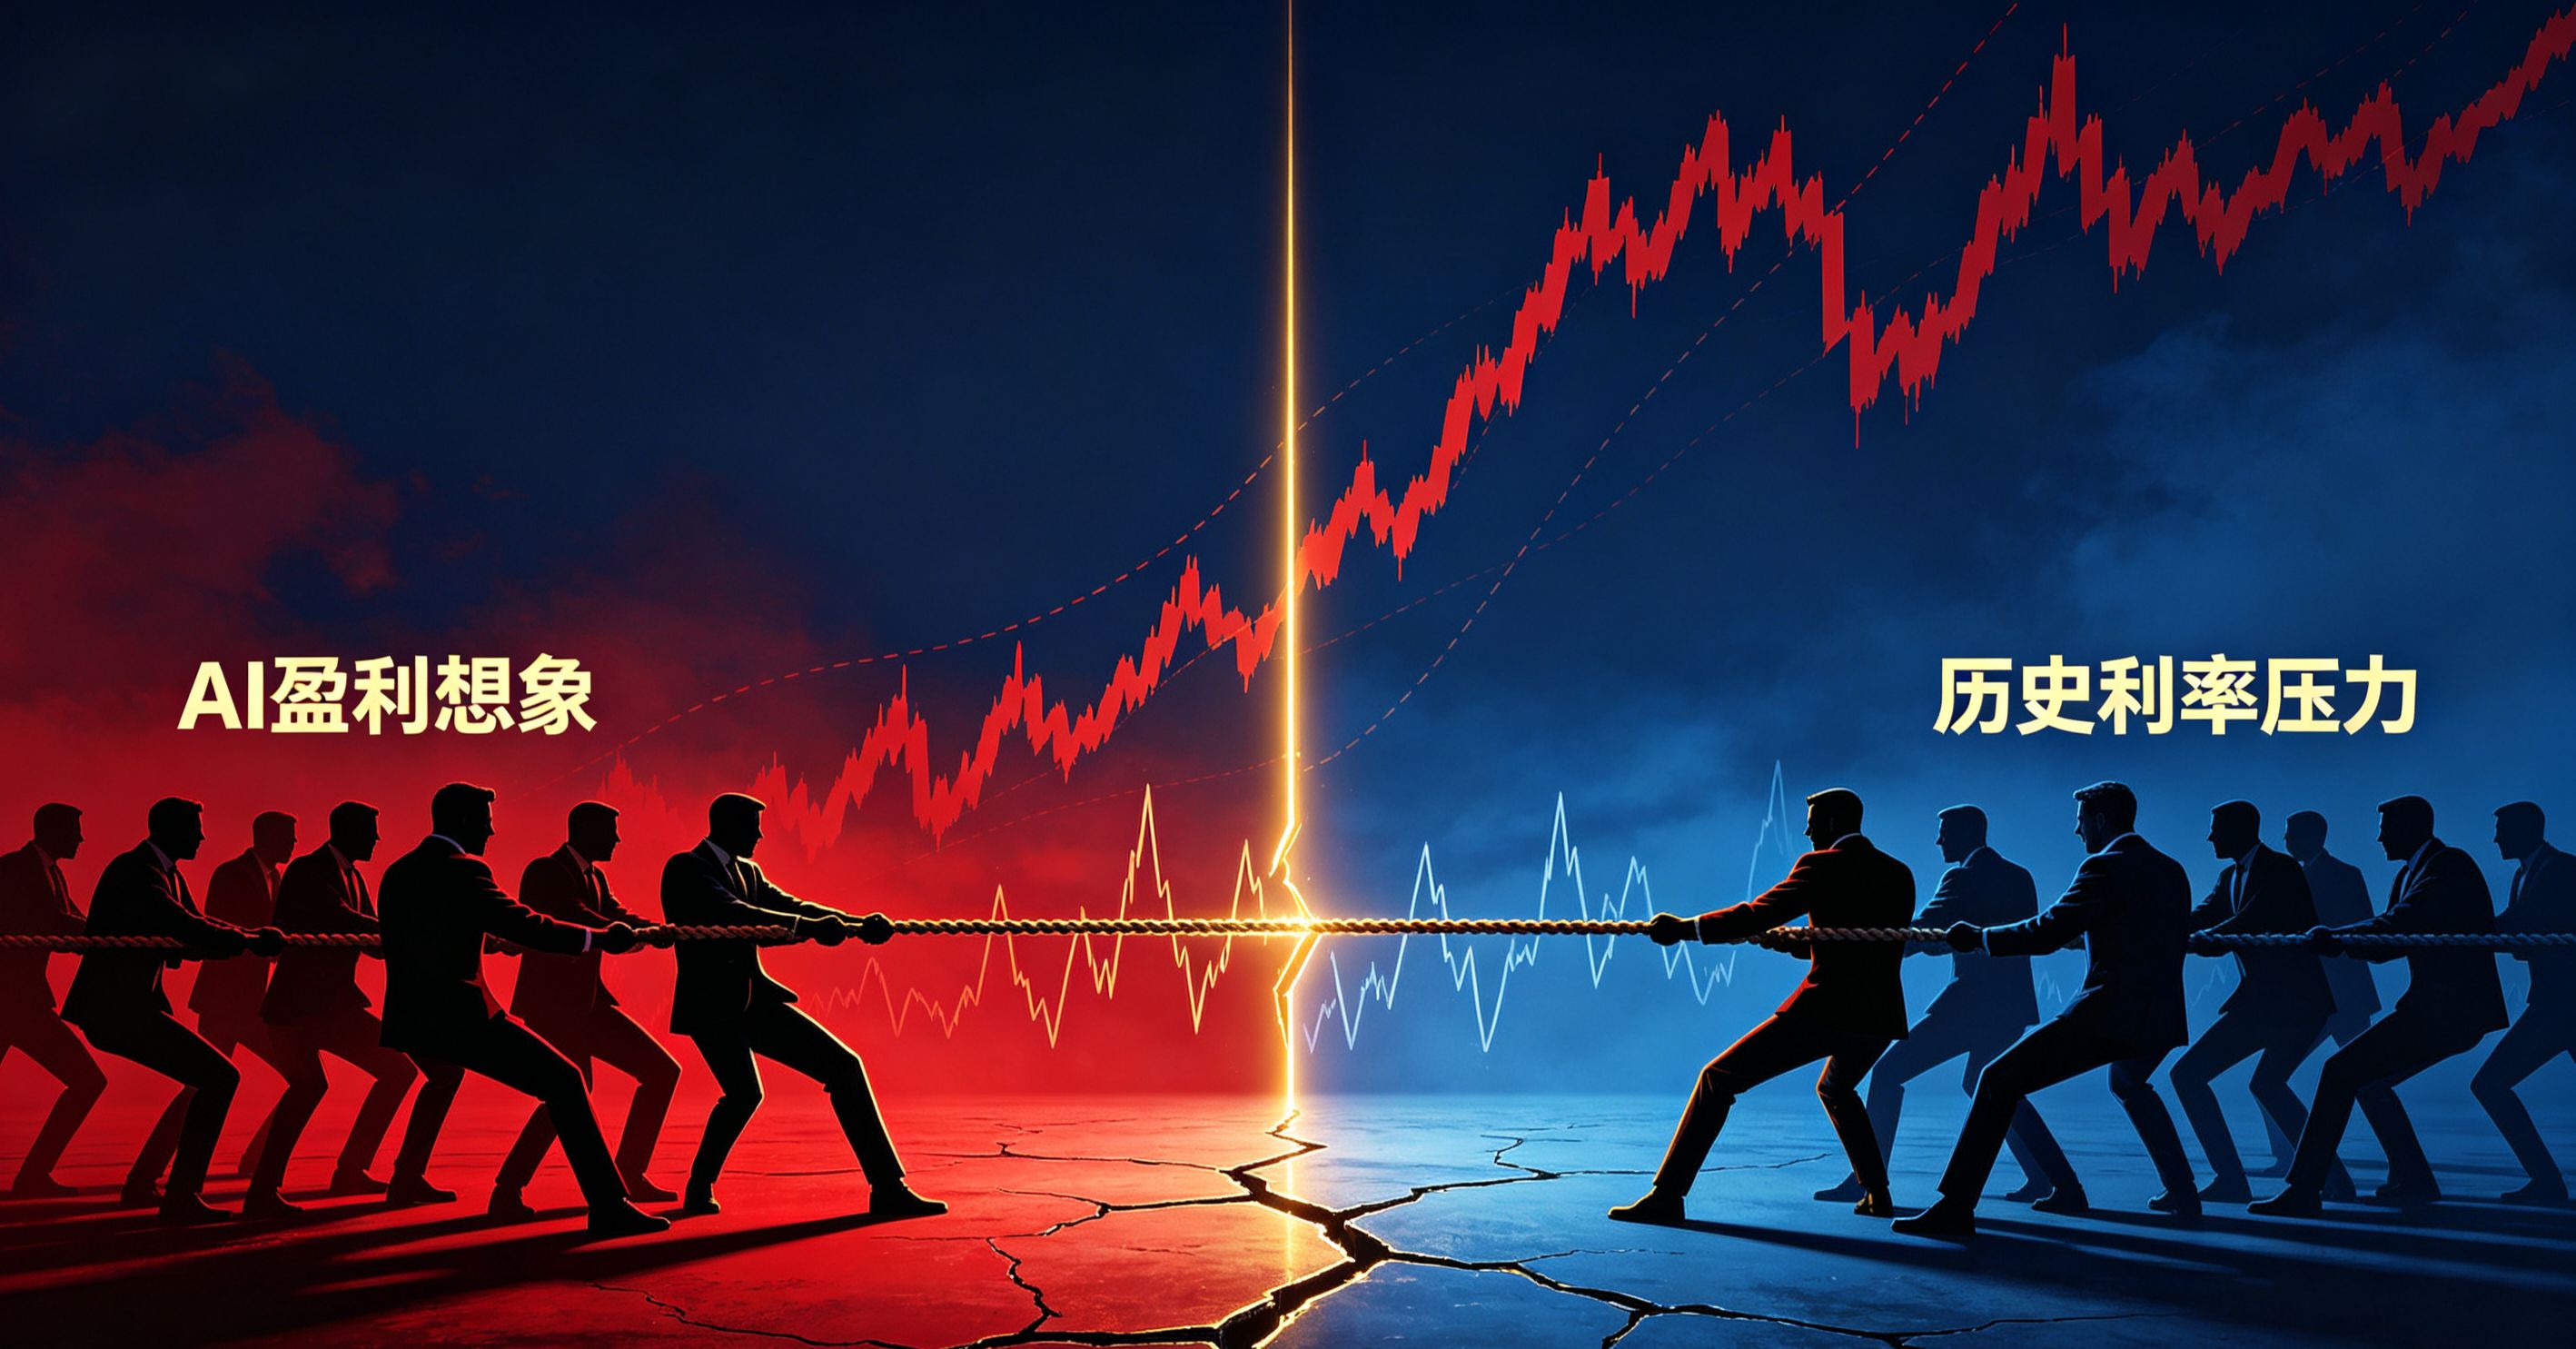
As ações dos EUA estão sendo rasgadas em dois grupos pela onda de IA e pela alta das taxas: por um lado, o valor de mercado de líderes de IA como a Meta explodiu; por outro, o S&P 500 fica em constantes idas e vindas perto de 7.700 pontos sem conseguir romper.
O JPMorgan aponta que, devido ao aumento do peso estrutural de IA, saúde etc., o “limiar de colapso” do mercado acionário pode ter sido elevado para a faixa de 5,5%–6,0%, e o mecanismo tradicional de transmissão das taxas enfraqueceu significativamente.
Resumo
O “disparo” das taxas dos Treasuries reflete, na essência, um voto de desconfiança do mercado em relação à disciplina fiscal dos EUA e à credibilidade da política do Fed.
Para o mercado cripto, isso é uma máquina direta de drenagem de liquidez; para as ações dos EUA, está criando um confronto intenso entre “imaginação de lucros de IA vs. pressão de juros historicamente elevada”.
Se esse equilíbrio pode ser mantido dependerá da trajetória da inflação, do progresso da consolidação fiscal e de se os gastos com capital em IA conseguem continuar a entregar lucros.