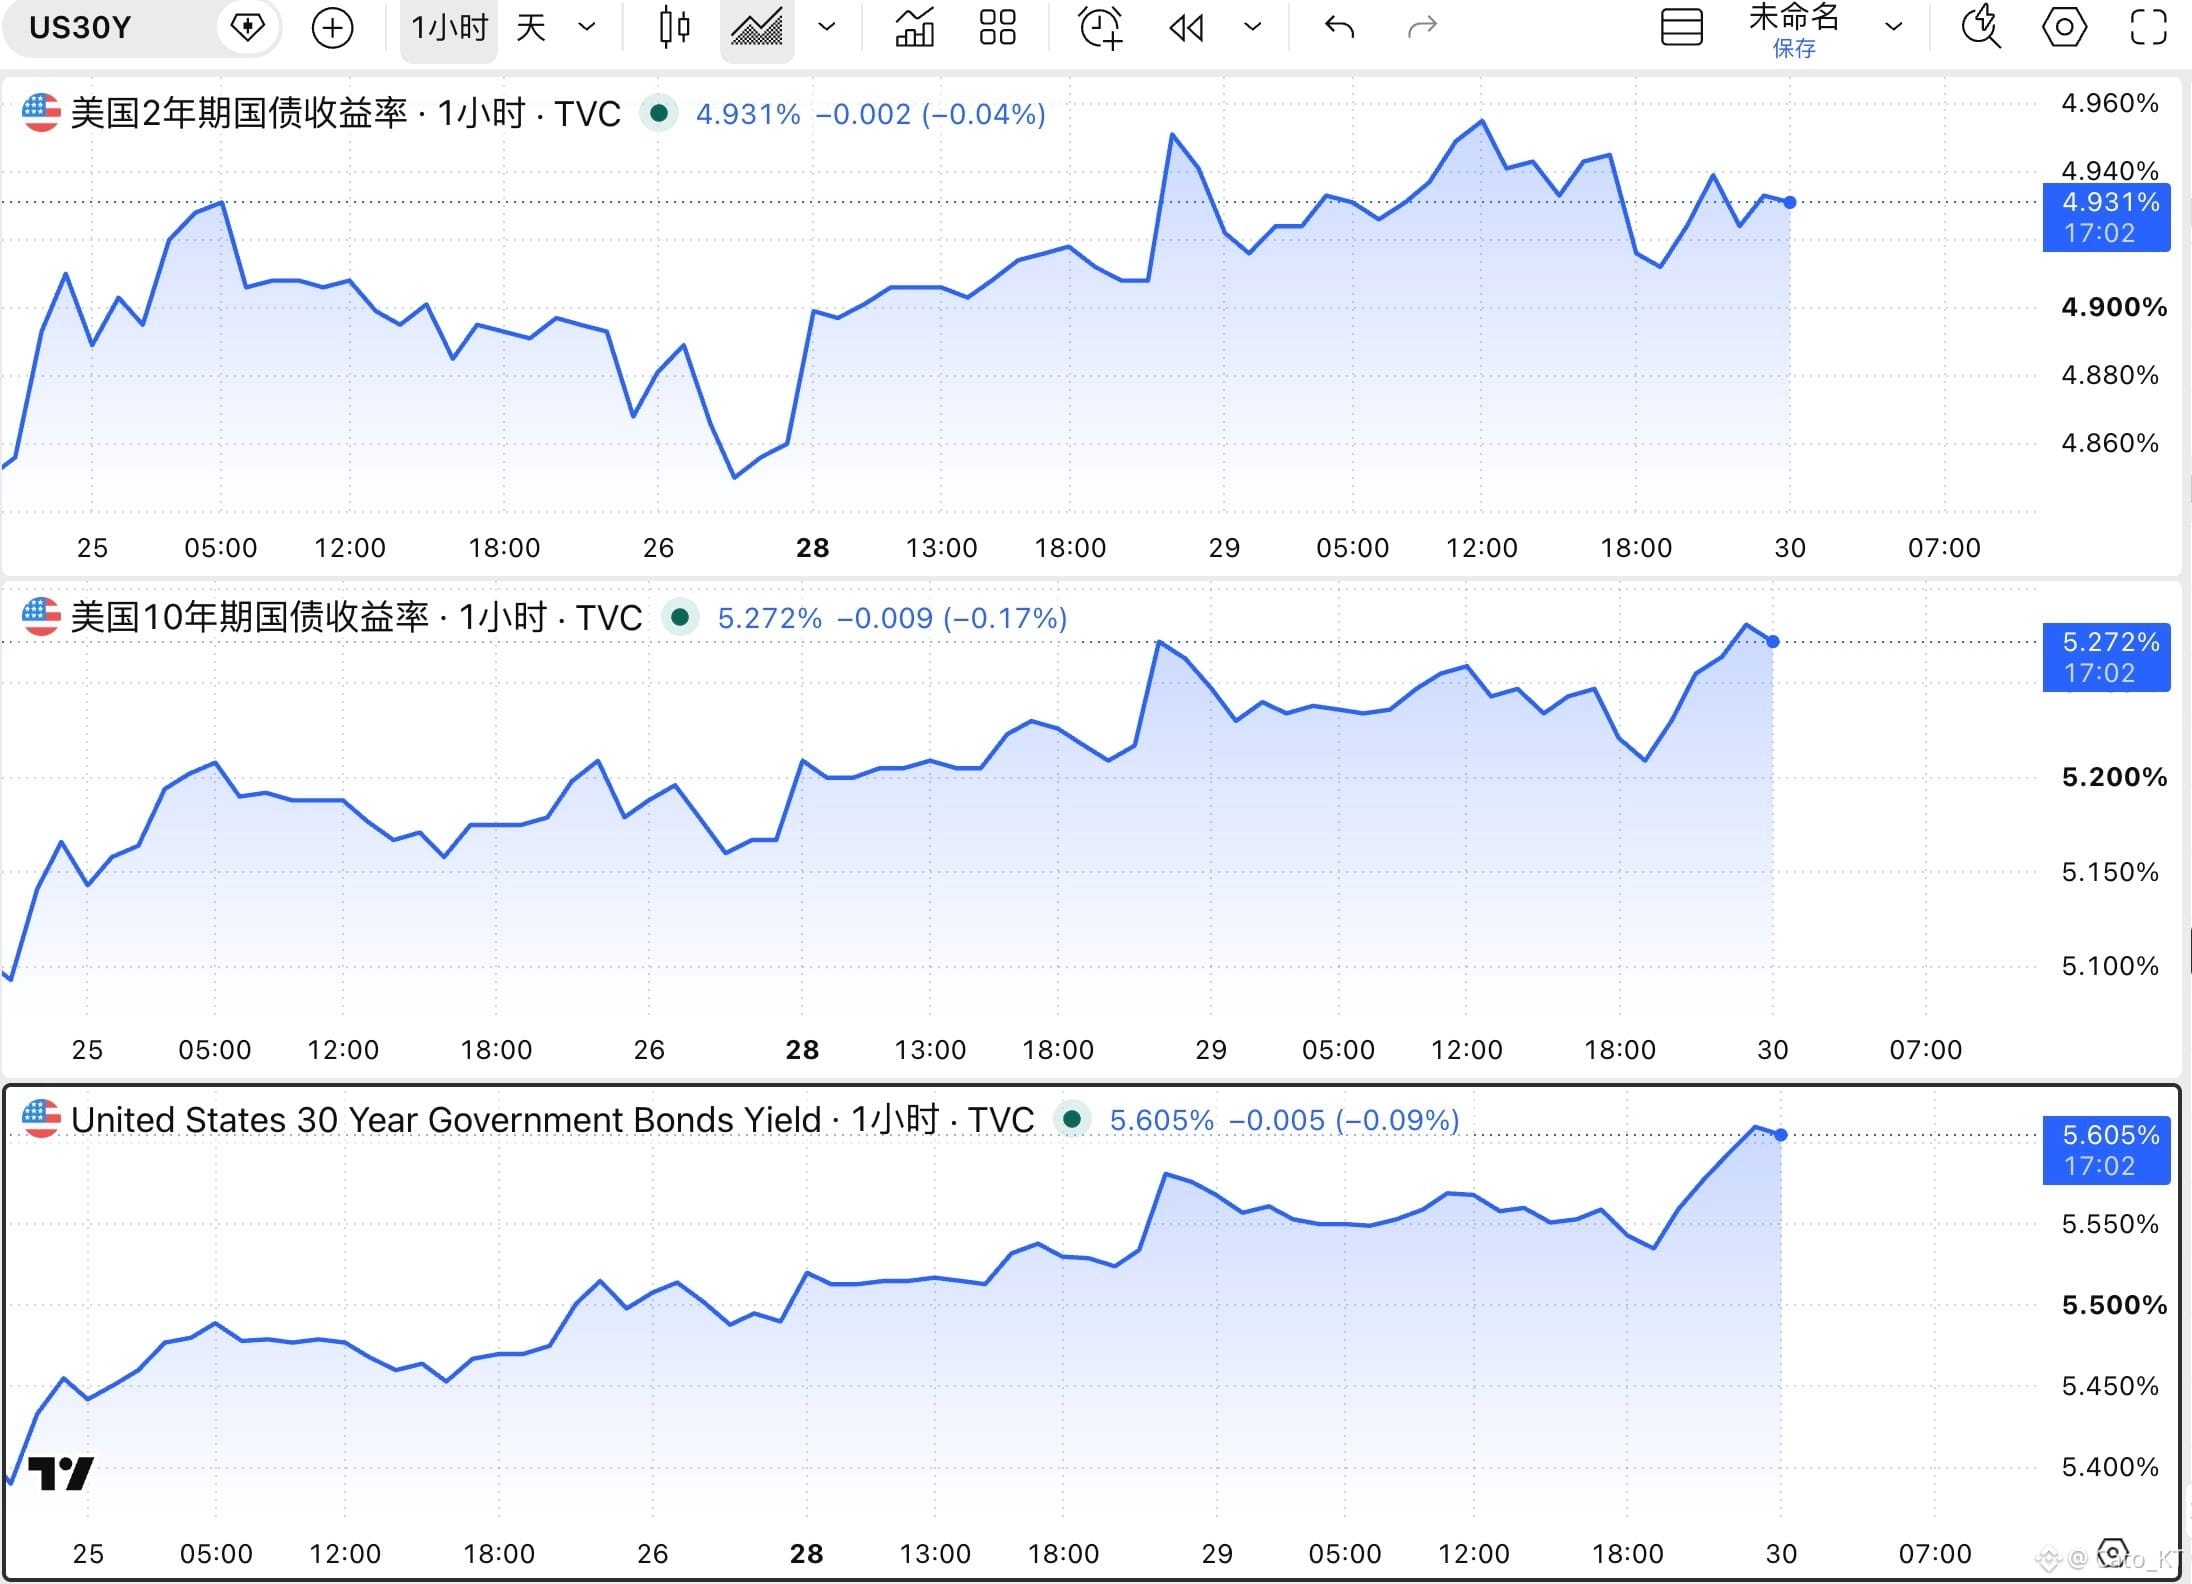
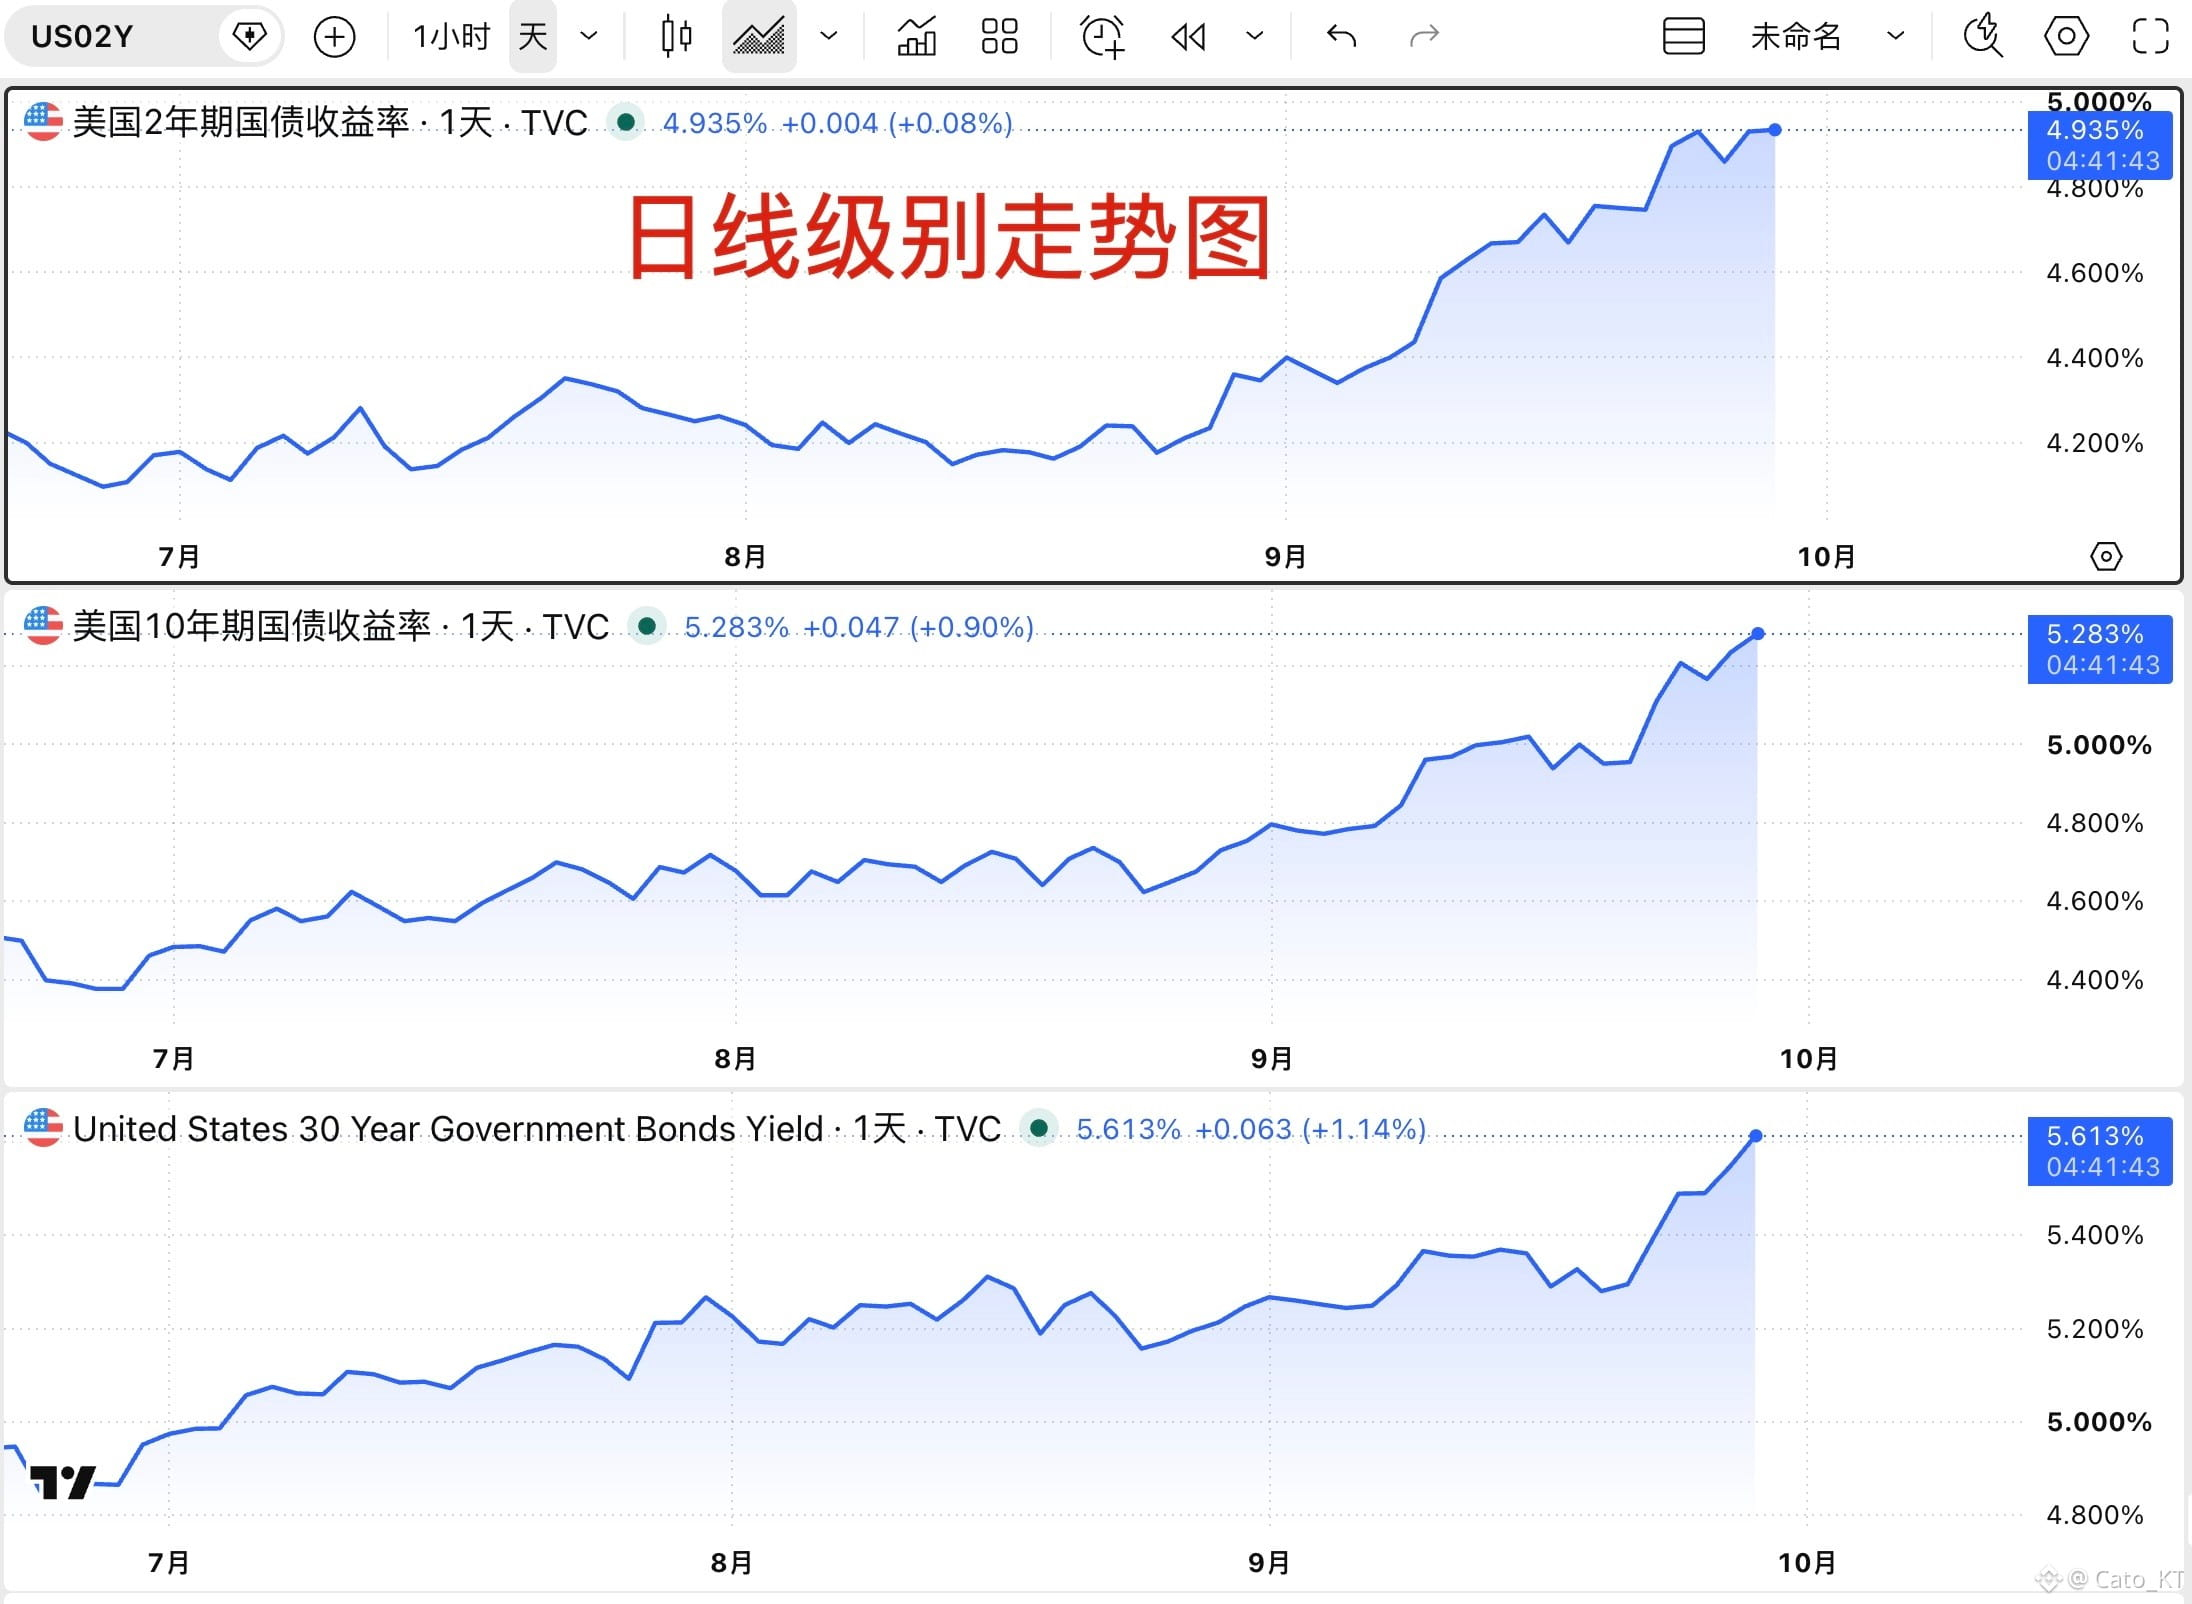
Pare de se preocupar com esse tipo de assunto sobre “o rendimento dos Treasuries de 30 anos dispara 2002—atingindo a máxima alta desde então”. Olhar apenas para o significado do rendimento de 30Y não é muito útil; é preciso observar o quadro geral!
Como eu escrevi ontem sobre as 5 diferentes trajetórias do mercado de títulos nesta semana, hoje à noite houve uma divergência entre o Brent e a curva de rendimentos dos Treasuries. Em termos nominais, o mercado parece estar preocupado com problemas de inflação doméstica nos EUA, levando a um novo aumento de juros precificado (na opção a do texto anterior)
Se essa situação não conseguir melhorar, e os rendimentos de 2Y, 10Y e 30Y continuarem subindo em conjunto, o aumento já não seria apenas a expectativa de um novo aumento em outubro. Passaria a ser a elevação da taxa de juros neutra do Fed — ou até mesmo a volta à expectativa de um ciclo de alta de juros. Essa expectativa é muito desfavorável para ativos de risco (na opção c do texto anterior)
Risco potencial: em termos de um gráfico em escala de “linha de rastro” (nível intradiário/assim), a curva de alta dos rendimentos de 10Y e 30Y está claramente mais inclinada do que a de 2Y. E a trajetória dos rendimentos desta semana indica que a exposição ao risco no mercado de títulos está aumentando gradualmente, ou seja, o cenário de bear steepening extremo (na opção e do texto anterior)
Claro que, por enquanto, a probabilidade da opção e ainda não parece alta. Aqui, dá para observar o desempenho do ouro. Se o ouro cair ao mesmo tempo, isso indica que o mercado de títulos ainda não entrou no modo da opção e. Mais adiante, quando os rendimentos subirem, o ouro tende a resistir. Se, além disso, os rendimentos dos títulos e o ouro subirem em sincronia, é melhor ficar atento ao risco de inadimplência no mercado de títulos.
Porque, quando diminui a confiança no crédito dos títulos soberanos, o cenário potencial é favorável ao ouro — um ativo de refúgio! #股票财报季