
A maior parte da conversa em torno de $GALA neste momento está focada na recuperação de preço. Acho que a história mais interessante está escondida por baixo dos dados de compra e venda.
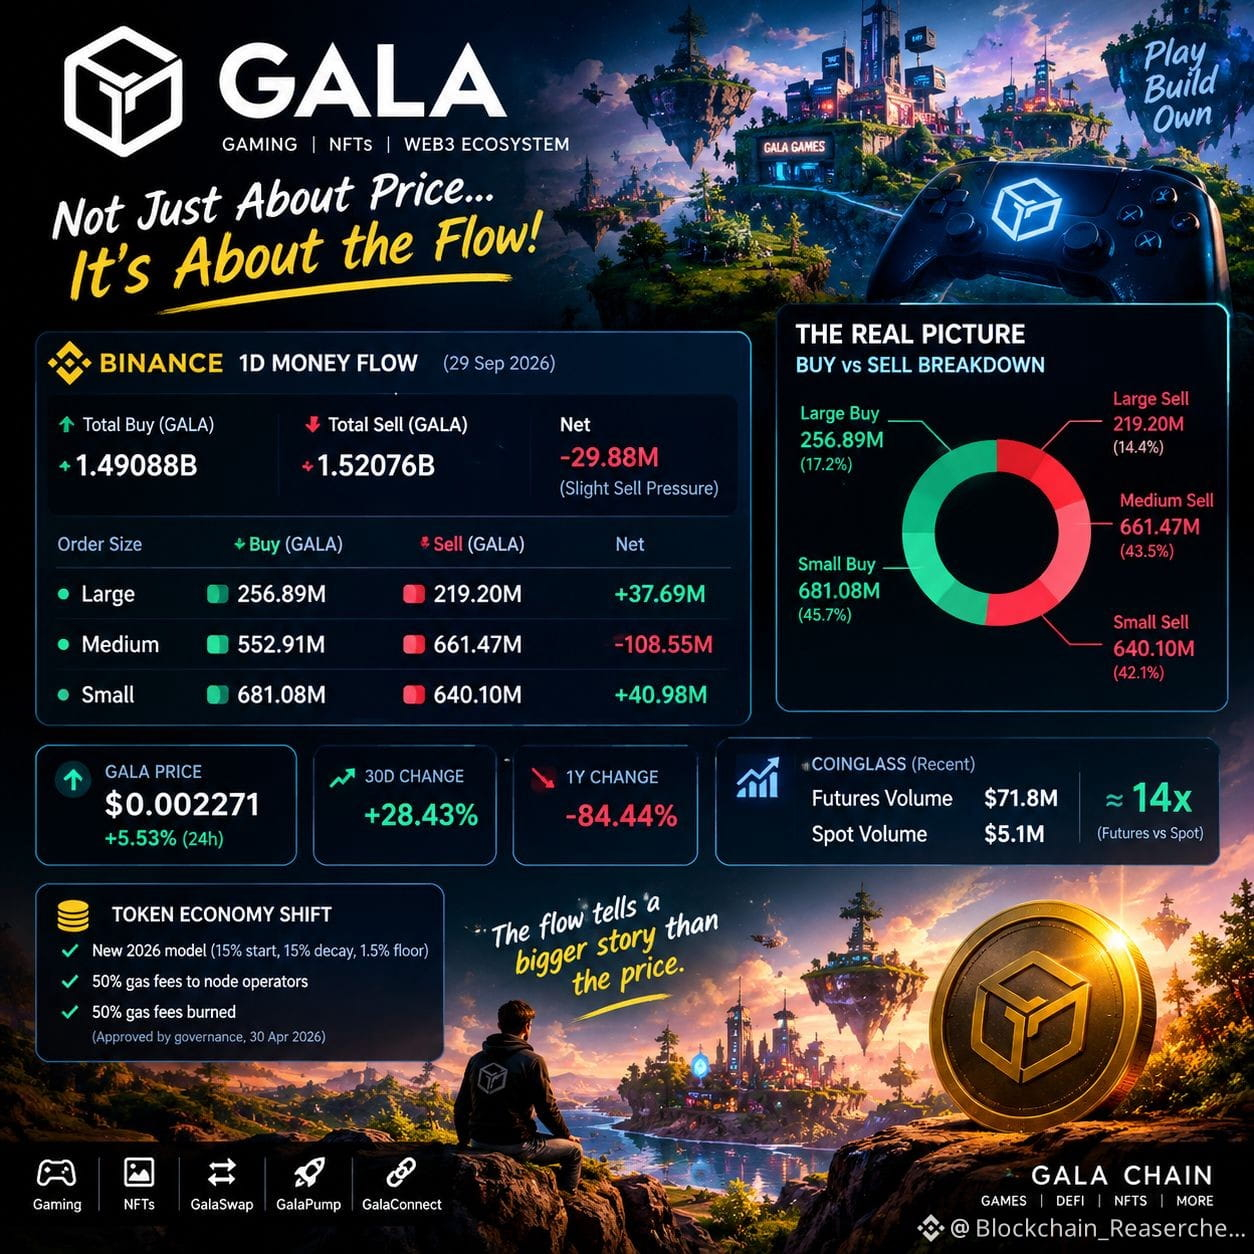
No snapshot de fluxo de dinheiro (money-flow) do Binance em 1D, as compras atingiram 1.49088B GALA enquanto as vendas atingiram 1.52076B — apenas 29.88M GALA de venda líquida. Isso está surpreendentemente perto do equilíbrio.
Mas a decomposição é mais reveladora:
Ordens grandes: 256.89M compradas vs 219.20M vendidas → +37.69M de compra líquida
Ordens médias: 552.91M compradas vs 661.47M vendidas → −108.55M de venda líquida
Ordens pequenas: 681.08M compradas vs 640.10M vendidas → +40.98M de compra líquida
Então o destaque não é simplesmente “GALA está sendo vendida”. O fluxo está fragmentado: ordens grandes e pequenas foram compradoras líquidas, enquanto ordens médias forneceram a maior parte da pressão vendedora.
Ao mesmo tempo, a GALA estava por volta de US$ 0.002271, com alta de cerca de 28.43% em 30 dias, embora ainda esteja 84.44% abaixo em um ano.
Há outra camada: dados recentes da CoinGlass mostraram cerca de US$ 71.8M em volume de futuros versus US$ 5.1M de volume à vista (spot). Isso significa que derivativos estão desempenhando um papel muito maior na atividade de negociação atual do que apenas o spot.
E, por baixo de tudo isso, a Gala está mudando sua arquitetura monetária: o modelo de governança de 2026 se afasta do antigo framework de hard-cap de 50B, indo em direção a emissões decrescentes, enquanto aloca parte das taxas de gás da GalaChain para os nós e queima o restante.
Então a verdadeira pergunta não é apenas se a GALA está sendo comprada ou vendida.
É: quanto dessa recuperação de preço vem de uma demanda real à vista (spot), e quanto está sendo moldado por derivativos e por uma economia de tokens em mudança?