#earningsseason 🔥 $MU EARNINGS: BULLISH — MAS O VERDADEIRO TESTE É FY2027
A Micron reporta os resultados do FY2026 Q4 amanhã, e o cenário é maior do que apenas uma superação pontual.
Minha visão: Fundamentalmente otimista — mas eu não iria atrás de MU às cegas antes do relatório.
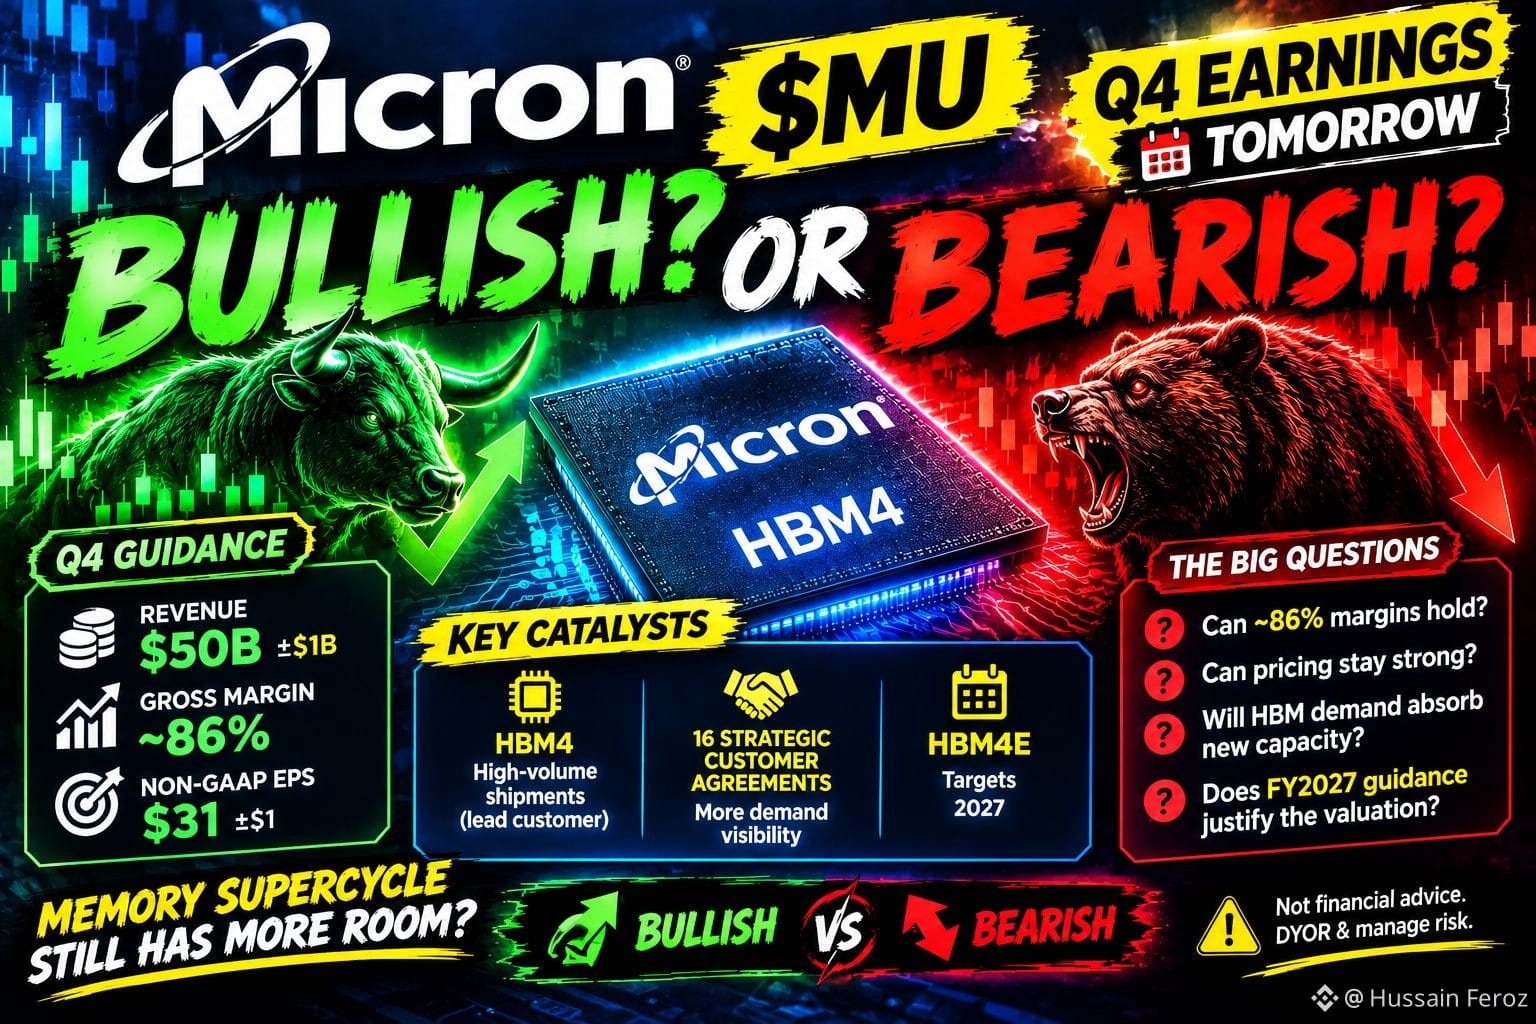
As metas do Q4 da Micron já são agressivas:
💰 Receita: US$ 50B ± US$ 1B
📈 Margem Bruta: ~86%
⚡ EPS não-GAAP: US$ 31 ± US$ 1
A receita do Q3 foi de US$ 41,46B, com margem bruta GAAP de 84,6%.
🚨 O verdadeiro catalisador: HBM + orientação (guidance) futura
A Micron diz que o HBM4 já está sendo enviado em alto volume para um cliente líder, enquanto o HBM4E mira produção em 2027.
Mas a MU já subiu ~269% no acumulado do ano (YTD).
Ou seja, o mercado precisa de mais do que uma “batida” (beat).
Precisa de respostas:
As margens de ~86% conseguem se manter?
Os preços de HBM/DRAM conseguem continuar fortes?
A demanda vai absorver a nova capacidade?
A orientação do FY2027 vai justificar a valorização (valuation)?
A visão mais recente da Samsung adiciona mais um detalhe: o HBM pode chegar a quase 30% da capacidade global de wafers de DRAM no próximo ano.
🎯 Meu cenário
🟢 Otimista: Q4 forte + margem de 86%+ + perspectivas poderosas para o FY2027
🔴 Pessimista: Beat + orientação futura mais fraca = possibilidade de “vender a notícia”
Minha opinião: 🟢 Fundamentos otimistas, ⚠️ cautela ao correr atrás do movimento antes dos resultados.
O beat do Q4 não é a história principal.
A orientação do FY2027 é.
Você acha que ainda há espaço para o memory supercycle continuar avançando? 👇
#EarningsSeason #MU #Micron #AI #HBM
Não é aconselhamento financeiro. Faça sua própria pesquisa (DYOR) e gerencie o risco.