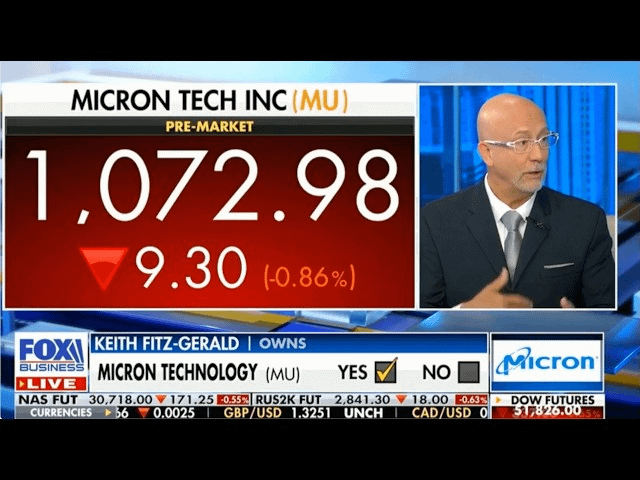
🔥 $MU — A MICRON REALMENTE CONSEGUE LEVAR A MARGEM BRUTA ACIMA DE 86%?
Esse é o número que eu estou observando mais do que a receita.
A Micron já está orientando a margem bruta do 4T FY2026 para cerca de 86%, acima de aproximadamente 85% no 3T. A orientação de receita fica perto de US$ 50 bi, enquanto o HBM4 já está em remessas de volume alto para um cliente principal e amostras de qualificação estão indo para vários clientes finais.
Então sim — 86%+ é absolutamente possível.
O cenário ainda é sustentado por:
Demanda por servidores de IA
Mix de HBM
o fornecimento de DRAM mais ajustado
fortes preços de memória
E hoje, a Samsung disse que o HBM pode subir para quase 30% da capacidade global de wafers de DRAM no próximo ano, acima de cerca de 20% agora — outro sinal de que a memória para IA está consumindo mais da base de suprimentos da indústria.
Mas é aqui que fica interessante.
Com margem bruta de 86%, a Micron já está operando em um nível extraordinário para um negócio de memória historicamente cíclico.
Então o teste real não é apenas se a MU chega a 86%.
É se a administração consegue mostrar que 86% é sustentável — ou até expansível — para o FY2027.
Se os preços do HBM continuarem fortes e o mix de produtos seguir melhorando, as margens podem surpreender para cima.
Se a oferta acompanhar ou a demanda de IA esfriar, isso pode estar perto do pico de lucratividade do ciclo.
Meu foco após os resultados: não a manchete — a trajetória da margem.
$MU $NVDA.US
#EarningsSeason #BitwiseLaunchesFirstSpotNEARETF #USJobOpeningsFallToFiveMonthLow #ECBToTestAIAgentsInDigitalEuroPayments #JapanFSABacksFourthStablecoinTradeSettlementPilot