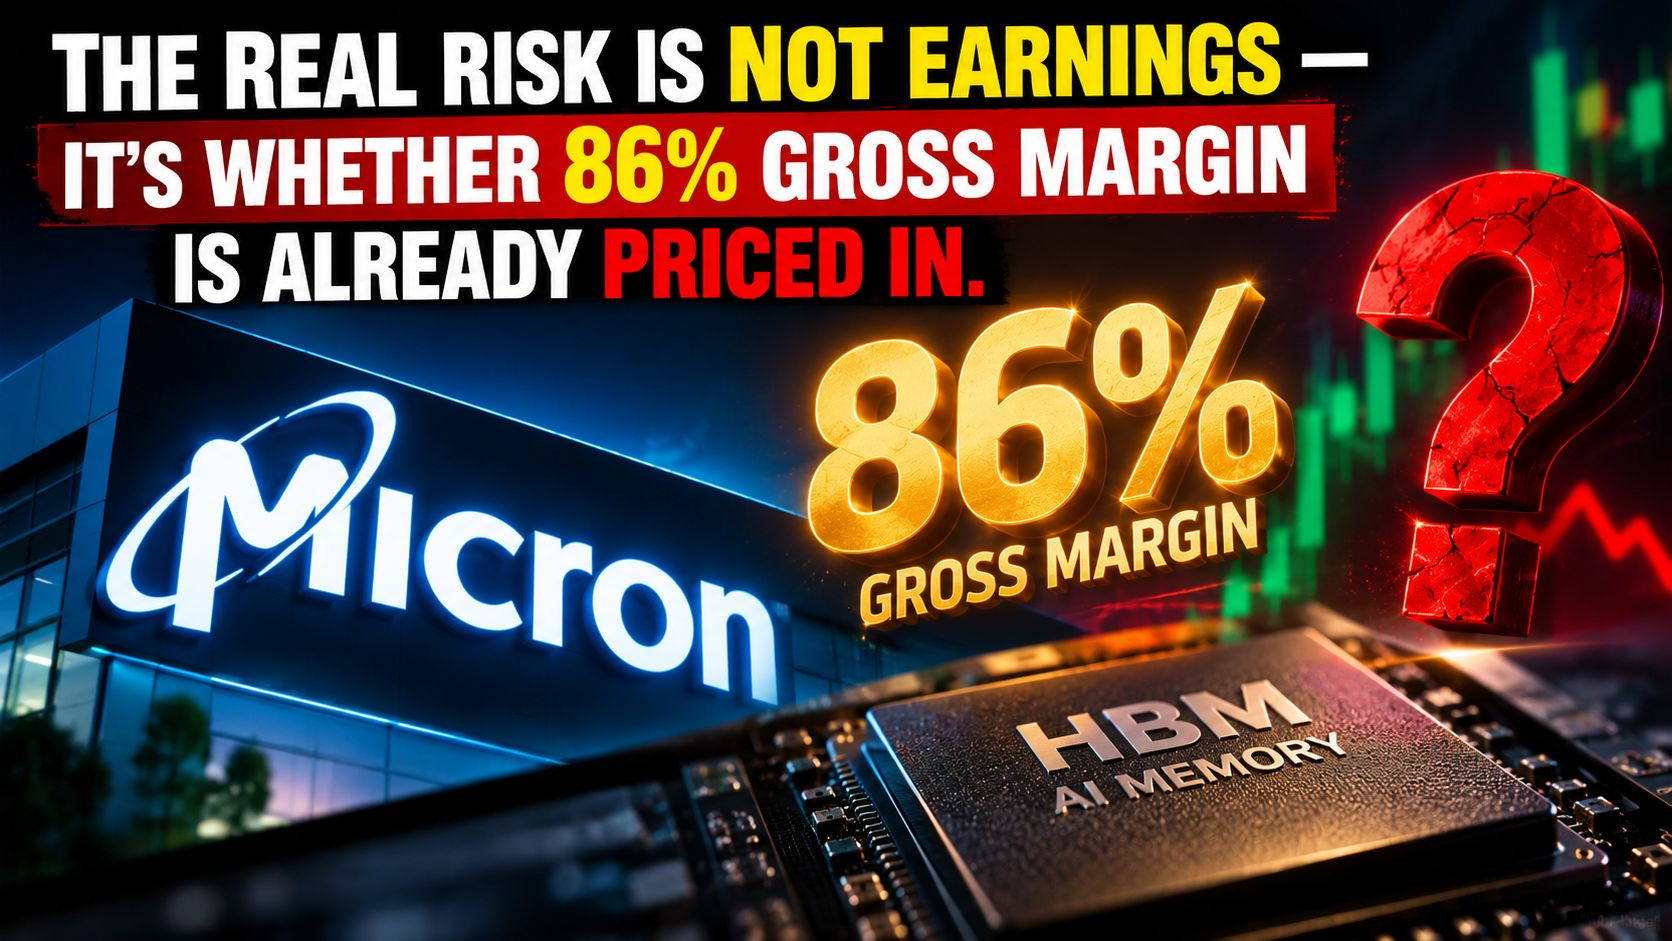
🚨 O RISCO REAL NÃO É O LUCRO — É SE A MARGEM BRUTA DE 86% JÁ ESTÁ PRECIFICADA.
A Micron entra no resultado do 4T do AF2026 com um dos melhores cenários em todo o setor de semicondutores.
A administração está orientando para aproximadamente:
Receita: ~$50B
Margem bruta: ~86%
EPS: ~$31
Isso soa extremamente otimista.
Mas é justamente por isso que o cenário é perigoso.
A MU já avançou bastante, a demanda por memória para IA já não é mais surpresa, e a força em HBM agora faz parte do caso-base.
Então o mercado talvez não recompense a Micron apenas por entregar “bons” números.
Talvez seja necessário mais uma surpresa positiva.
Para mim, a pergunta-chave é simples:
A Micron consegue elevar a margem bruta acima de 86% e ainda assim manter a orientação em alta?
Se sim, a narrativa do superciclo de memória continua viva.
Se não, até um trimestre forte pode provocar um movimento de “venda após notícia”.
Estou observando a reação, não apenas a manchete.
$MU $NVDA.US $SNDK.US
#EarningsSeason #ECBToTestAIAgentsInDigitalEuroPayments #StrategyAdds1666BTCHoldingsReach847666 #NvidiaApproves$150BBuyback #OpenAIDelaysGPT6.1OverSafetyIssues