Lucro do 4T da Micron: a superciclo de memória pode durar? $MU
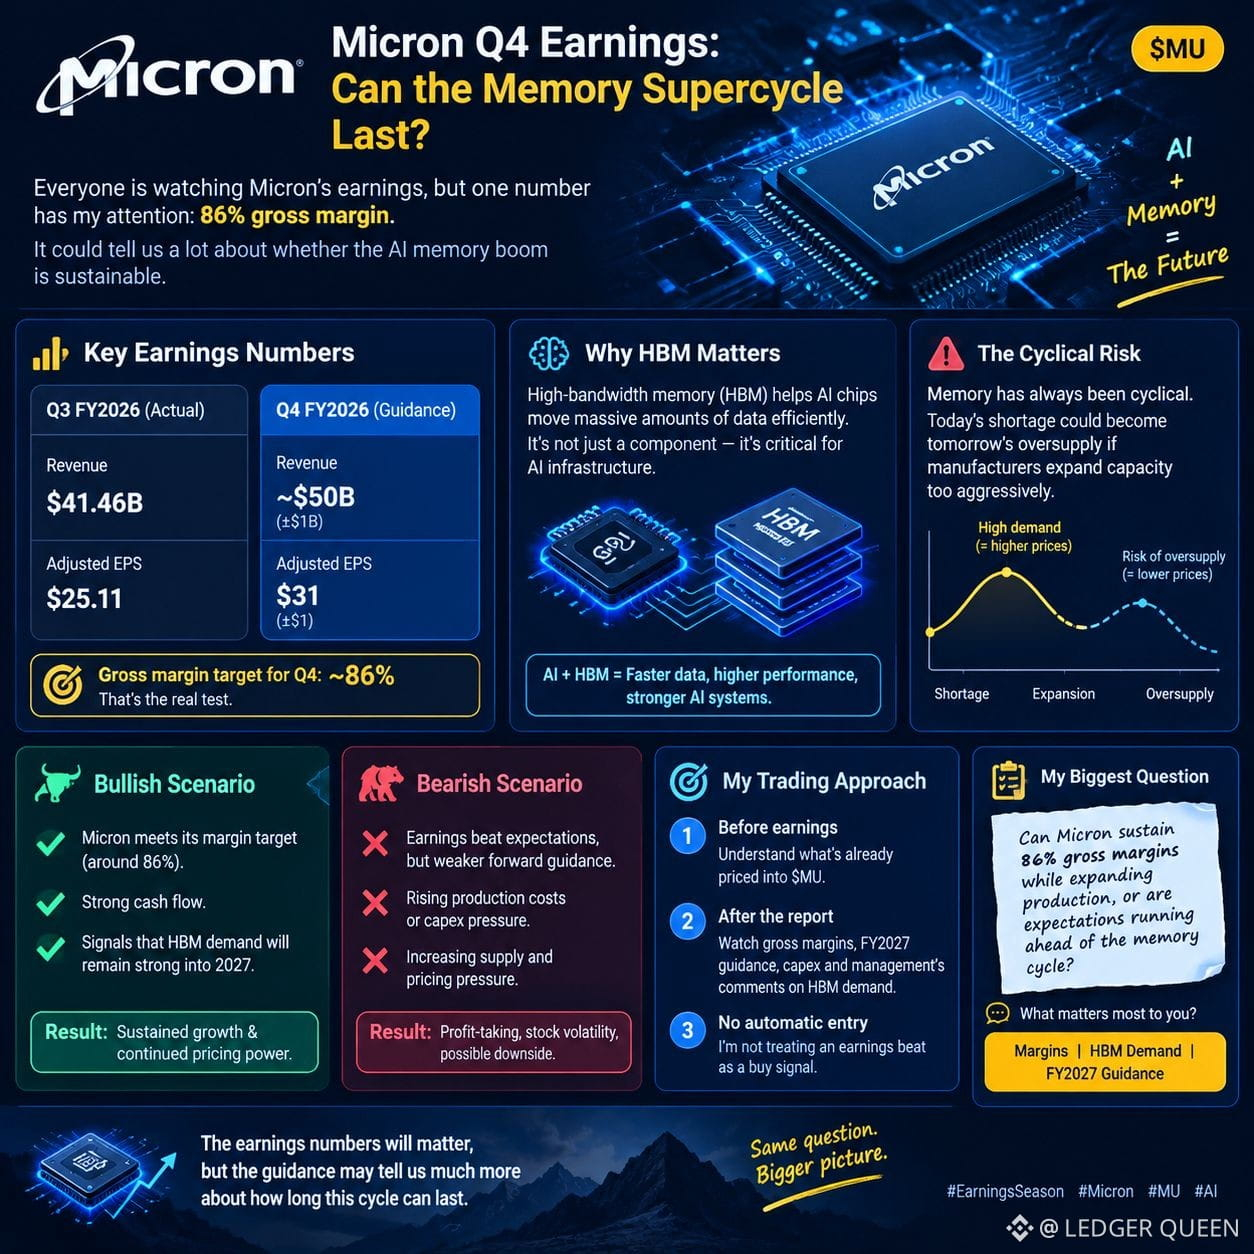
Todo mundo está acompanhando os resultados da Micron, mas um número chamou minha atenção: margem bruta de 86%.
A receita do 3T da Micron chegou a US$ 41,46 bilhões, com EPS ajustado de US$ 25,11. Para o 4T do AF2026, a administração orientou aproximadamente US$ 50 bilhões em receita e US$ 31 de EPS ajustado.
Isso é uma expectativa enorme. Mas a Micron consegue?
🧠 Por que a HBM importa
Os chips de IA precisam de memória de alta largura de banda (HBM) para processar grandes quantidades de dados com eficiência. À medida que a infraestrutura de IA se expande, a memória está se tornando uma parte crítica de toda a indústria.
No entanto, a memória sempre foi cíclica. A falta de oferta de hoje pode virar excesso de oferta amanhã se os fabricantes expandirem a capacidade com agressividade demais.
📊 Meus cenários otimista vs. pessimista
Otimista: a Micron cumpre sua meta de margem, entrega um forte fluxo de caixa e sinaliza que a demanda por HBM continuará forte até 2027.
Pessimista: os resultados superam as expectativas, mas uma orientação futura mais fraca, aumento nos custos de produção ou pressão maior de oferta decepcionam o mercado.
Um excelente relatório de resultados não significa automaticamente que uma ação vai subir. As expectativas importam tanto quanto os resultados.
🎯 Minha abordagem
Antes dos resultados, estou observando o que já está precificado em $MU . Após o relatório, vou focar em margens brutas, orientação para o AF2027, despesas de capital e os comentários da administração sobre a demanda por HBM.
Não estou tratando uma superação dos resultados como um sinal automático de entrada.
Minha principal pergunta: a Micron consegue sustentar margens brutas de 86% enquanto expande a produção, ou as expectativas estão correndo à frente do ciclo da memória?
O que importa mais para você: margens, demanda por HBM ou orientação para o AF2027?
#EarningsSeason
$OG
$CRV