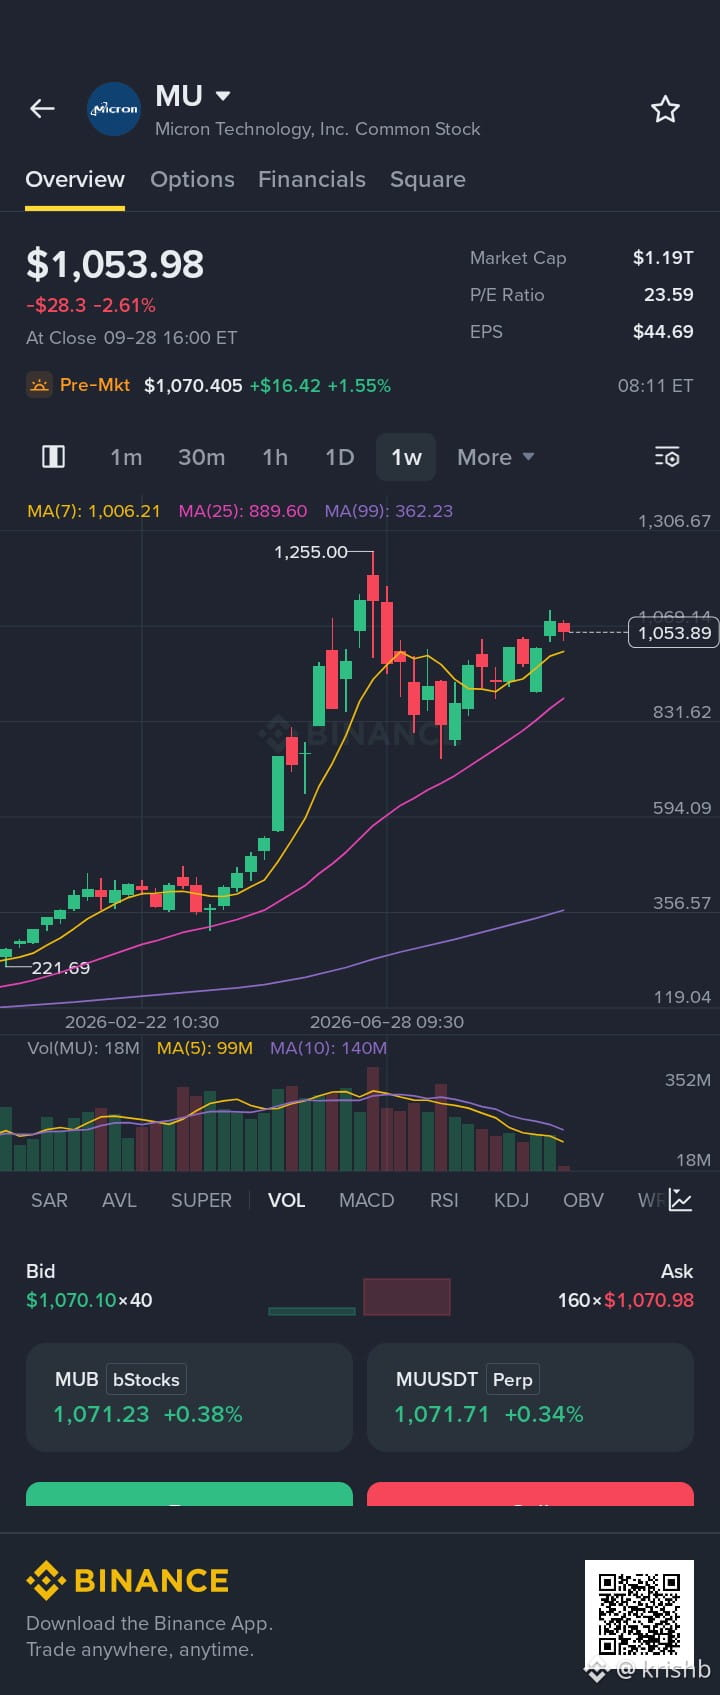
#MU $MU | Micron Q4 FY2026: O Teste da Margem para o Superciclo de Memória
A Micron divulga os resultados do 4T do ano fiscal de 2026 em 30 de setembro, com o mercado focado em saber se uma demanda extraordinária por memória impulsionada por IA consegue se traduzir em margens sustentáveis. �
Investidores da Micron +1
Os números a observar são significativos:
• Orientação de receita: US$ 50B ± US$ 1B
• Margem bruta: ~86%
• Lucro por ação (EPS) não-GAAP: US$ 31 ± US$ 1
• Receita do 3T: US$ 41,46B
• Margem bruta do 3T: ~85% �
Investidores da Micron +1
🔍 O que importa além do EPS em destaque
1. Margem bruta
Uma margem bruta de ~86% representaria mais um avanço em relação ao 3T. A questão central é se o poder de precificação e a combinação de produtos conseguem sustentar esses níveis à medida que as condições de oferta evoluem.
2. Demanda de HBM
O HBM continua no centro da tese de memória para IA. A Micron informou que o HBM4 já entrou em remessas de alto volume para a plataforma do principal cliente, enquanto o HBM4E é direcionado à produção em volume em 2027. �
Investidores da Micron
3. Comentários para o ano fiscal de 2027
Para mim, a parte mais importante da teleconferência de resultados talvez não seja o EPS do 4T.
O que importará é a análise da administração sobre:
→ Demanda de HBM
→ Preços de DRAM
→ Disciplina de oferta
→ Expansão de capacidade
→ Margens e trajetória de lucros no FY2027
📊 Meu framework de resultados
Cenário de alta:
Receita > US$ 51B + GM acima de 86% + fortes comentários para o FY2027
Cenário base:
Resultados em linhas gerais com a orientação + perspectiva de margem estável
Cenário de risco:
Compressão de margem + comentários de preços mais fracos + visão cautelosa para o FY2027
O mercado já viu uma melhora dramática nos fundamentos da Micron. Portanto, o tamanho do superdesempenho pode importar menos do que a qualidade e a durabilidade da perspectiva futura.
🧠 Conclusão
$MU não é mais apenas uma história de preço de memória.
A pergunta maior é se a demanda por IA/HBM mudou estruturalmente o poder de geração de lucros da Micron — ou se as margens atuais representam o pico do ciclo de memória.
Para a reação aos resultados, estou de olho em um número acima de tudo: MARGEM BRUTA.
86% é o patamar de referência.
A orientação após o trimestre pode determinar se o mercado vai tratar isso como mais um trimestre forte.
#EarningsSeason #BinanceSquare #semiconductors #mu