$MU — Os ganhos não são apenas sobre os manchetes
A Micron entra na temporada de resultados do 4T do AF2026 com expectativas excepcionalmente altas.
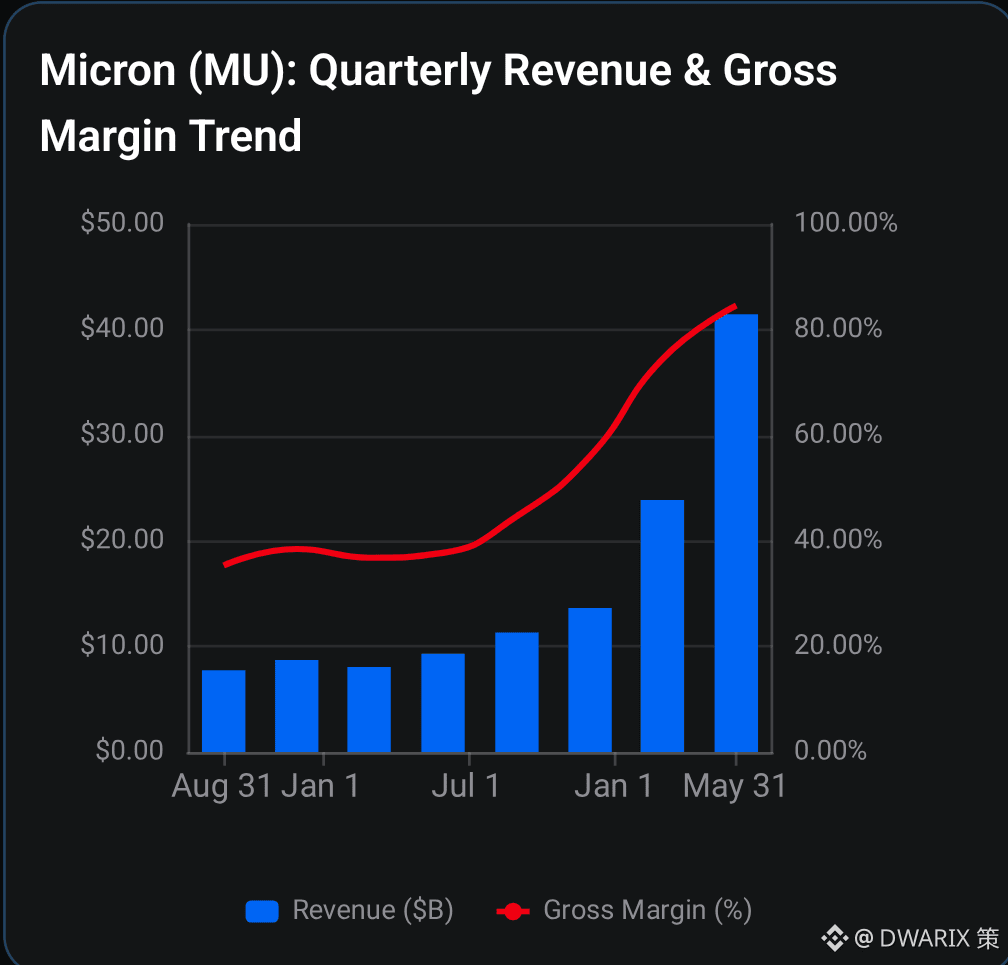
As suas projeções de receita de ~US$50B e margem bruta de ~86% vêm na esteira do salto sequencial do 3T de ~85% (vs ~35% no 3T) e a pergunta pairando sobre a indústria é se a Micron consegue elevá-la ainda mais.
O cenário otimista para a Micron tem bom suporte com a demanda por IA, restrições de capacidade de HBM e oferta de memória apertada, ajudando a sustentar os preços. A Micron também já disse que a tensão no setor pode persistir além de 2027.
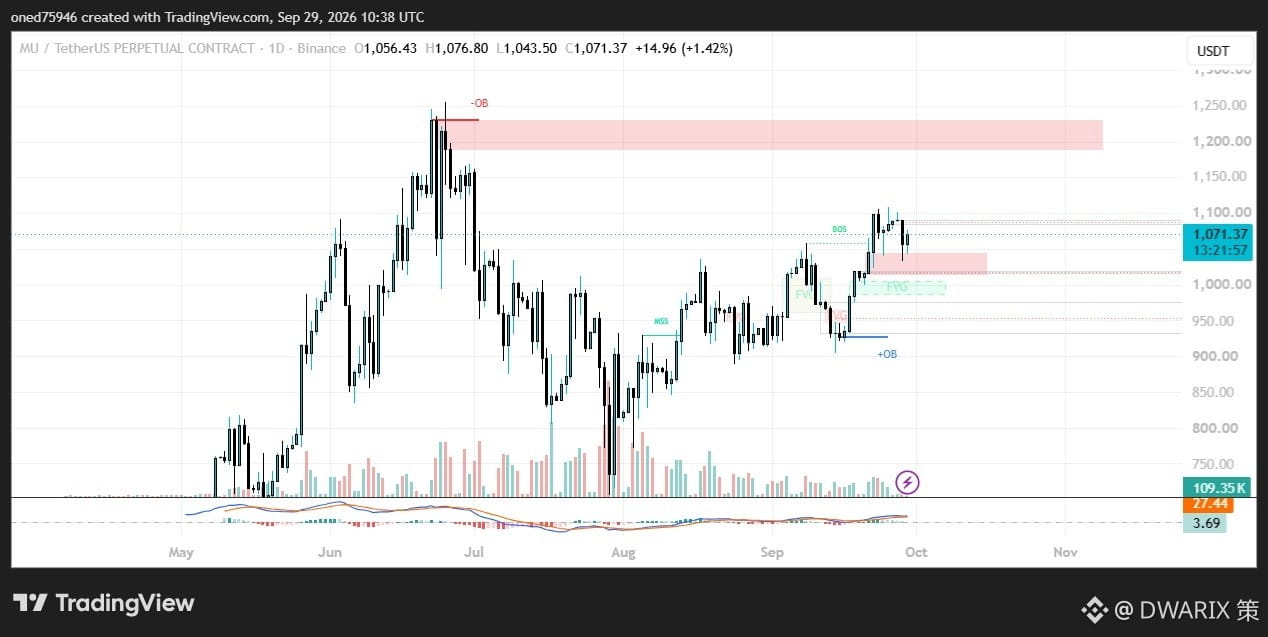
Mas, a esta valorização, e com esta alta, "bom" talvez não seja bom o suficiente.
Na minha visão, 3 números são os que mais importam:
• Margem bruta do 4T vs 86%
• Orientação de margem do 1T do AF27
• Capex do AF27 + perspectiva de HBM4/HBM4E
Se a administração conseguir manter as margens fortes e continuar sugerindo que há poder de precificação, a tese do superciclo de memória é reforçada.
Mas uma reversão acentuada nas margens faria a ação ser punida mesmo que eles superem as estimativas.
A minha visão é cautelosamente otimista, mas os riscos estão nas expectativas.
#EarningsSeason