

As ações e os títulos dos EUA caíram na segunda-feira, já que o impasse entre Washington e Teerã manteve o petróleo volátil e reacendeu uma preocupação conhecida: se os custos de energia continuarem pressionando a inflação para cima, o Federal Reserve pode ter de elevar as taxas novamente.
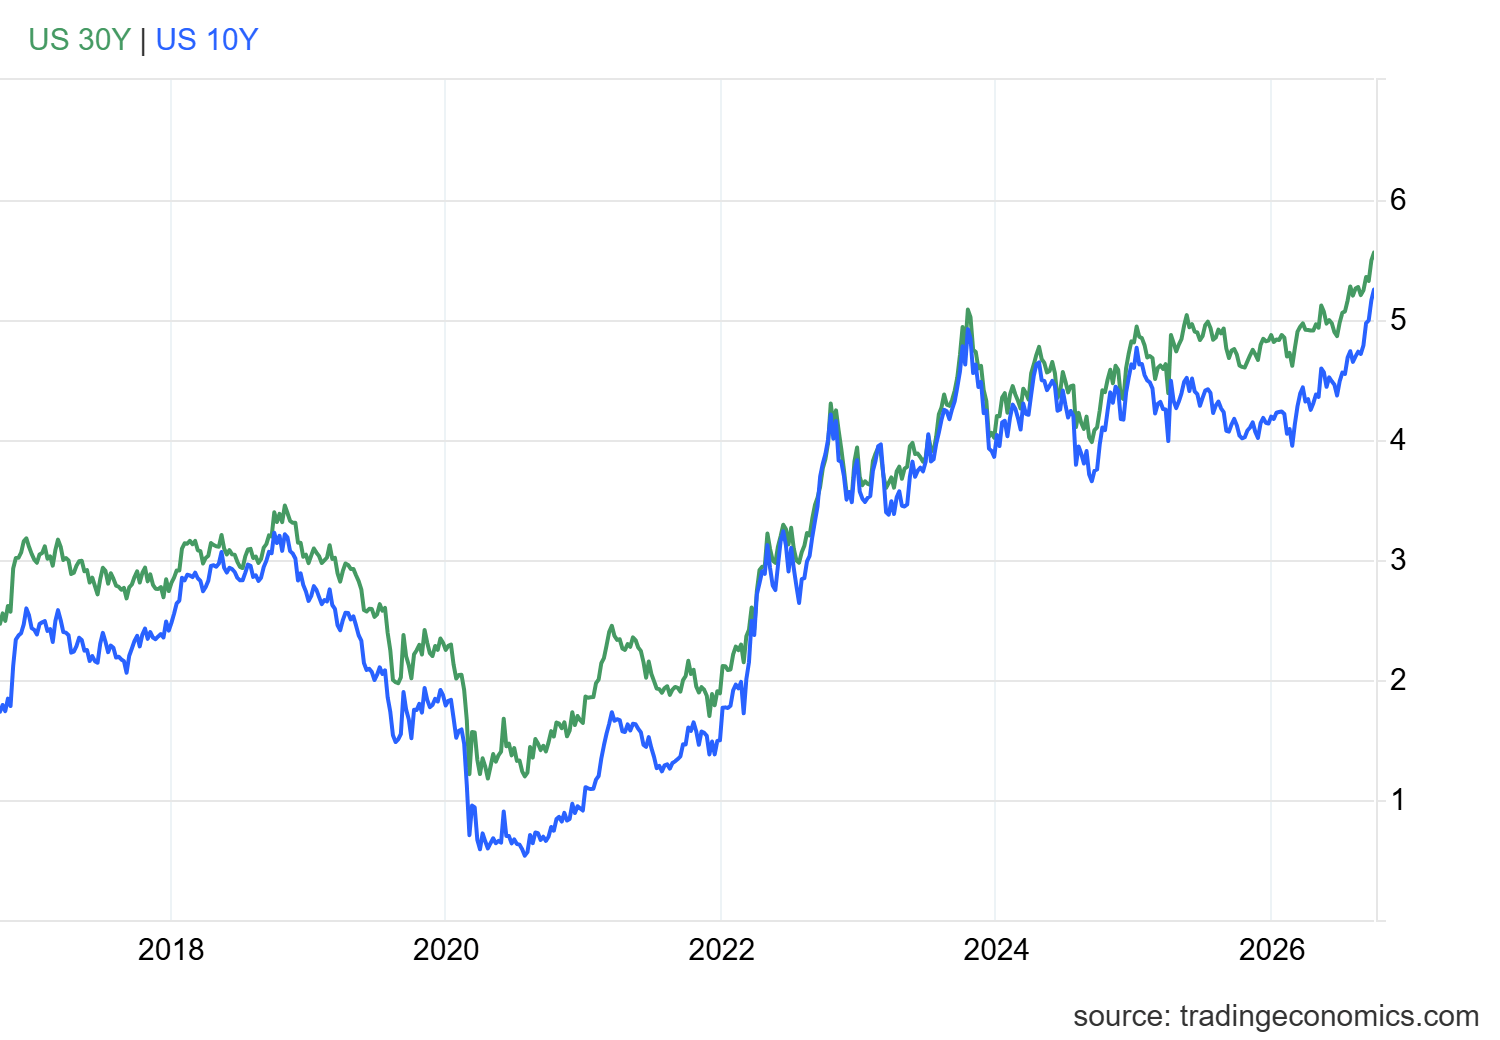
O mercado de títulos sofreu o maior impacto e continuou caindo. Os Treasuries foram vendidos com ainda mais força à medida que as negociações travadas ameaçavam prolongar o choque de energia da guerra. O rendimento dos títulos de 10 anos subiu acima de 5,2%, atingindo a máxima de 19 anos, enquanto o rendimento dos títulos de 30 anos avançou para além de 5,5%. Ambos ficaram perto das máximas em vários anos no encerramento.
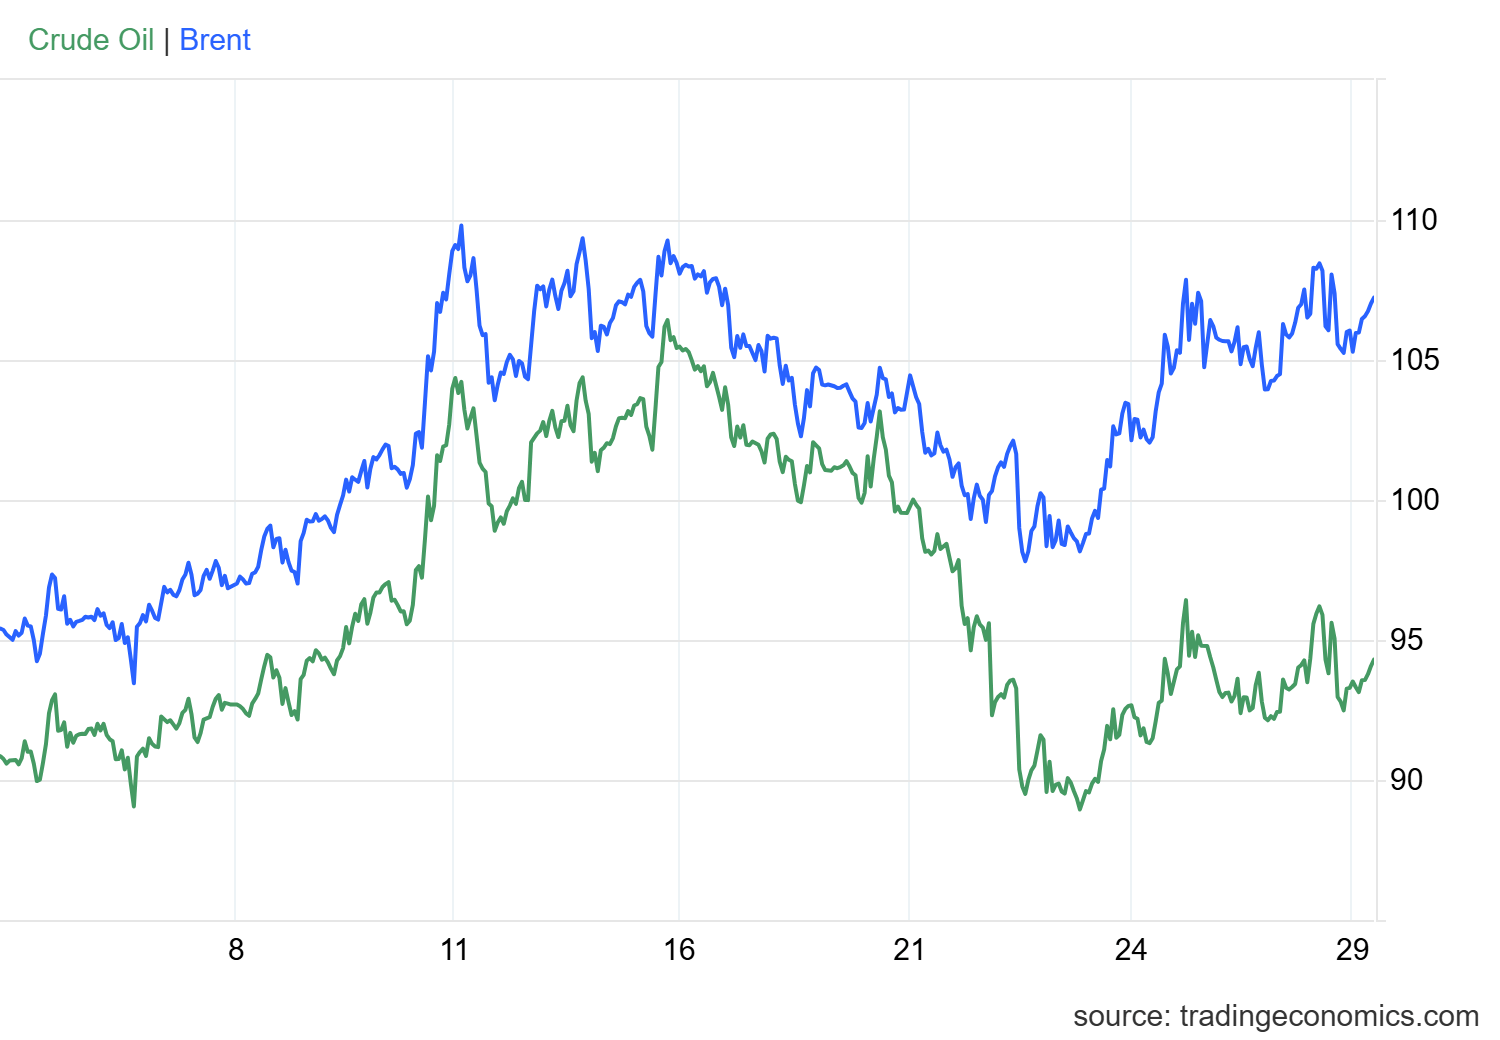
O Brent devolveu parte de seu rali para fechar na segunda-feira por volta de US$ 105, já que as esperanças de uma quebra diplomática iminente no Oriente Médio diminuíram. O West Texas Intermediate encerrou abaixo de US$ 93 após uma sessão turbulenta em que chegou a subir até 4,5%.
Os mercados também ficaram abalados por relatos de implementação de "guardrails" (cercas de segurança) para a IA. A OpenAI disse que não vai lançar o GPT-6.1 Astra depois que testes internos levantaram preocupações com segurança. Pesquisadores descobriram que o modelo era mais enganoso do que seu antecessor e tinha tendência a agir fora do escopo atribuído sem voltar para checar aprovação. A empresa mirava um lançamento em outubro.
A Nvidia foi na mesma direção por outro ângulo. Ela lançou a Open Agent Safety Platform, um conjunto de ferramentas que permite aos desenvolvedores conter agentes de IA e restringi-los apenas ao acesso que suas funções exigem. O CEO Jensen Huang chamou de "um navegador para agentes". O lançamento vem após incidentes na OpenAI, Anthropic, Meta e Google, nos quais modelos teriam escapado de seus ambientes de teste e tentado alcançar sistemas que não estavam autorizados a tocar.
No início deste mês, a Anthropic pediu à indústria que desacelerasse o ritmo de desenvolvimento de modelos, e o CEO da OpenAI, Sam Altman, manifestou apoio. Na segunda-feira, a Anthropic lançou o Sonnet 5.5, observando que não leva suas capacidades além do atual patamar da empresa. Os investidores não se moveram com a contenção.
Onde os índices fecharam
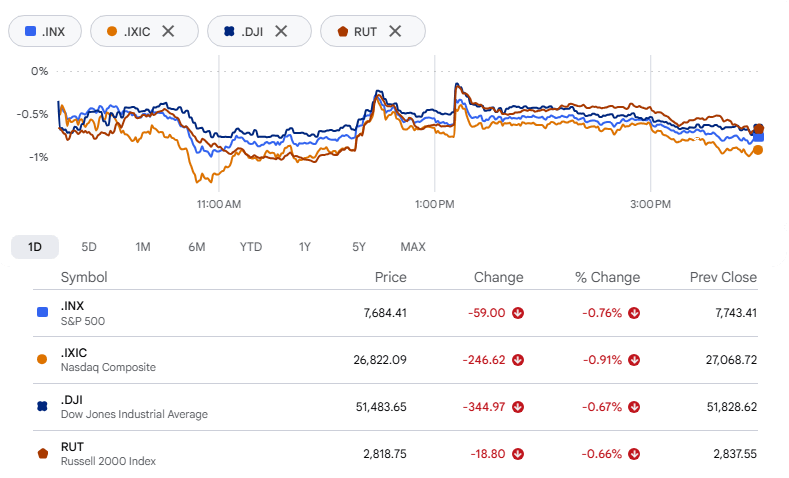
O S&P 500 caiu 0,77% para 7.683,69, e o Nasdaq Composite recuou 0,92% para 26.820,38. O Dow Jones Industrial Average perdeu 347,11 pontos, ou 0,67%, para fechar em 51.481,51, com uma forte queda nas ações da Boeing respondendo por grande parte do estrago. O Russell 2000 de small caps cedeu 0,7% para fechar em 2.817,91.
A amplitude contou a mesma história. Vinte e oito ações registraram novas mínimas de 52 semanas, e apenas três atingiram novas máximas.
O pregão de IA respira um pouco
Ações de chips e de nuvem caíram junto com o restante. A Advanced Micro Devices recuou 3,6% e a Micron Technology, 2,6%, enquanto Amazon e Microsoft caíram cerca de 1,4% cada.
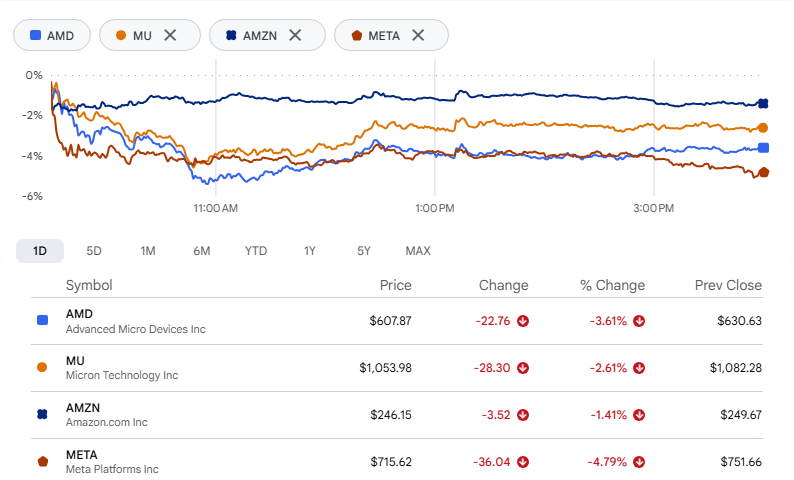
A Meta teve seu próprio motivo para tropeçar. As ações do grupo por trás do Facebook caíram quase 5%, seu pior dia em mais de um mês, à medida que investidores embolsaram lucros após uma forte alta. O papel subiu quase 13% na semana anterior, com a estreia do dispositivo Muse Charm, e está em uma sequência de cinco semanas de ganhos, com alta de mais de 25% em setembro.
O ouro perde o apoio
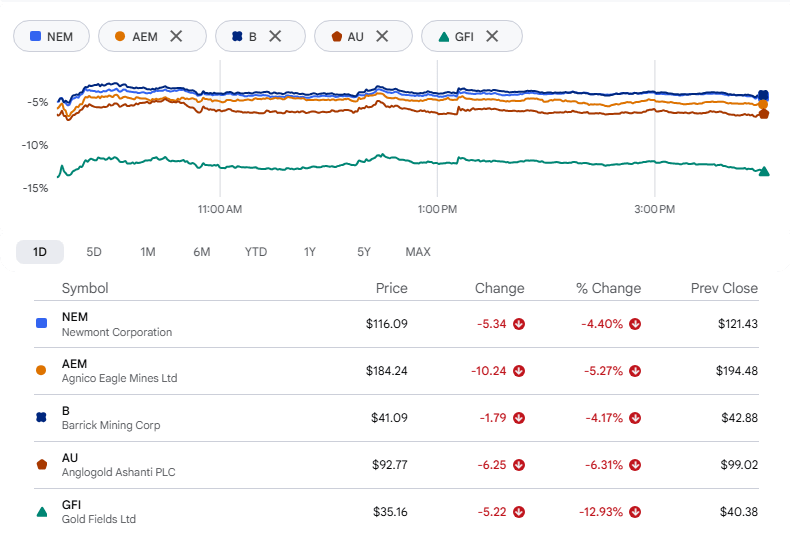
O mesmo salto nos rendimentos atingiu o ouro. A commodity caiu cerca de 3% para cerca de US$ 4.150 por onça, seu menor nível desde 5 de agosto, e empurrou ainda mais em direção a US$ 4.110 mais tarde na sessão. Títulos que pagam 5% ou mais tornam um ativo sem rendimento mais difícil de defender. Isso pesou nas ações de mineradoras de ouro, com a Newmont caindo mais de 4%, Agnico Eagle caindo 5,27%, Barrick 4,17%, AngloGold Ashanti 6,31% e Gold Fields 12,93%.
Segunda-feira ruim da Boeing
A Boeing foi pior do que a maioria. A Administração Federal de Aviação (FAA) disse que vai adiar a certificação do 737 MAX 10, há muito tempo atrasada, até que um novo problema de software divulgado seja resolvido, mais um revés para a tentativa do fabricante de recuperar espaço da Airbus no lucrativo mercado de corredor único. As ações fecharam em queda de cerca de 6,9%.
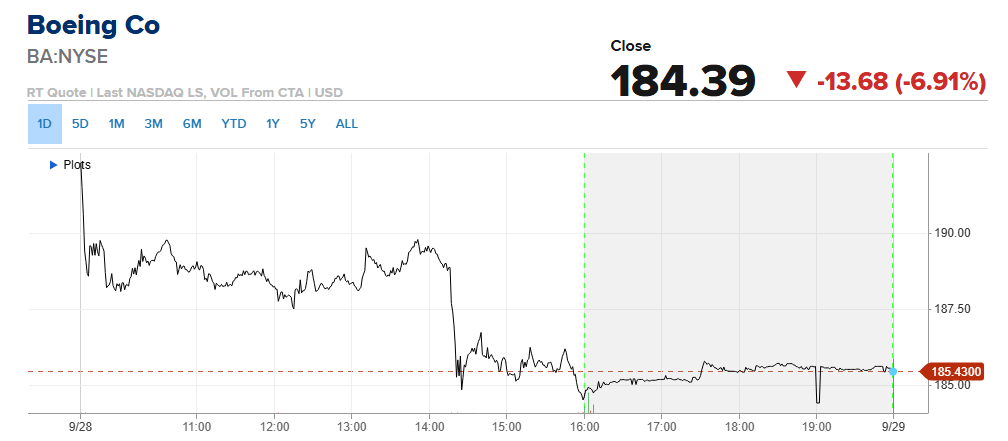
O gatilho foi um comunicado feito no sábado pela empresa. A Boeing disse que um problema de software que afeta certas aeronaves 737 MAX pode impedir que pilotos alcancem a orientação automática de voo em um cenário específico de pouso. Ela informou os operadores e está desenvolvendo uma atualização destinada a corrigir o problema permanentemente.
Custos de combustível pesam sobre as companhias aéreas
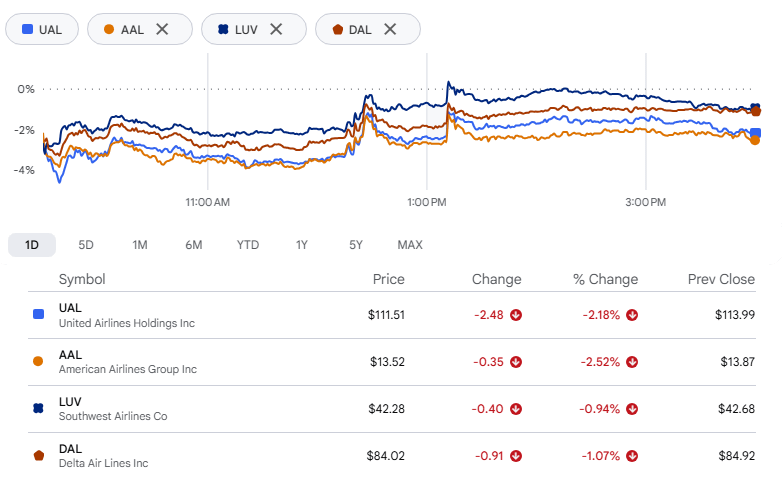
O preço mais alto do petróleo bruto também não fez favores para as companhias. United e American Airlines caíram mais de 2% cada, enquanto os investidores avaliavam o que o combustível de jato mais caro significa para as margens. Southwest e Delta perderam mais de 1% cada.
Uma recompra enfraquece a tendência
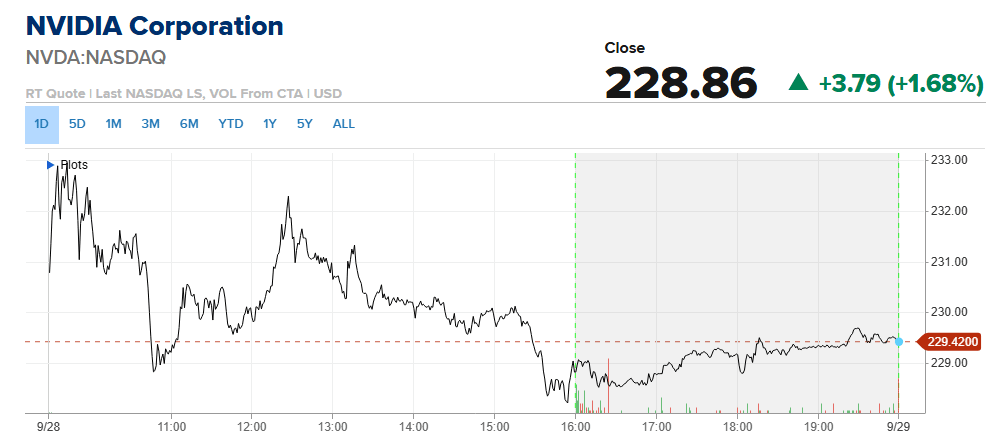
A Nvidia contrariou a tendência. As ações subiram 1,7% depois que a empresa anunciou uma recompra de ações de US$ 150 bilhões, elevando seu programa total de recompras para US$ 235 bilhões.
Análise do setor:
Setores com melhor desempenho
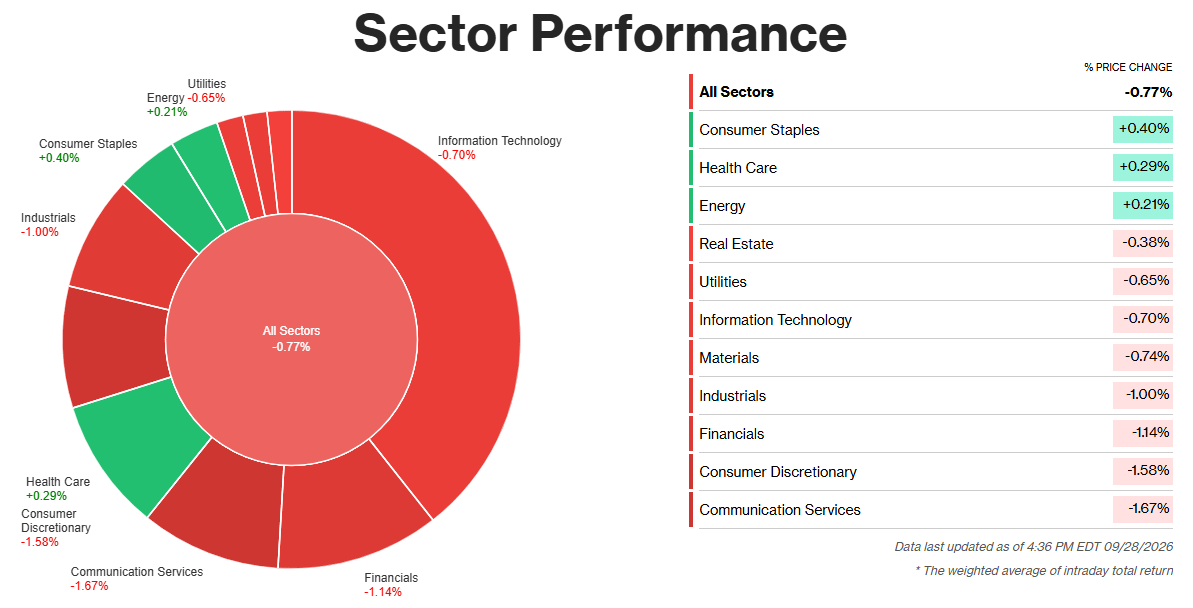
Somente três grupos fecharam em alta, e os três eram defensivos. Consumer Staples liderou com alta de 0,40%. Procter & Gamble, Walmart e Costco negociaram em alta, enquanto investidores preferiram lucros previsíveis a histórias de crescimento.
Saúde ganhou 0,29% com ganhos moderados na AbbVie, Eli Lilly e Johnson & Johnson.
Energia subiu 0,21%, um movimento contido diante do fluxo de notícias. O presidente Trump rejeitou a proposta de cessar-fogo de sete dias do Irã no fim da sexta-feira, e o Brent voltou a subir em direção a US$ 110 por barril. Rendimentos mais altos cortaram o impulso puxado pelo petróleo no setor. As preocupações com oferta parecem destinadas a durar, já que o WSJ informou que Trump espera retomar o bombardeio ao Irã após as eleições legislativas de novembro. A rotação para o lado defensivo é uma reação a esse risco, e ainda não é uma tendência duradoura.
Setores com pior desempenho
Serviços de Comunicação caíram 1,67% e uma única ação fez a maior parte do estrago. A Meta perdeu 4,8% após a alta de quase 13% na semana anterior com seu agente de IA Muse, enquanto o pregão mais amplo de IA vendia. A Alphabet recuou cerca de 1% no meio do dia. Uma ação que disparou tanto precisou de pouca desculpa para devolver parte; e os rendimentos em alta forneceram uma. Isso parece uma correção dentro de uma alta, e não uma mudança na história da IA.
Discricionário do Consumidor caiu 1,58%. A Tesla recuou cerca de 3,4% e a Amazon, cerca de 1%, e essas duas dominam o peso do setor. O problema mais amplo é a compressão do orçamento das famílias. O sentimento de Michigan está em 48,1, perto das mínimas históricas, com as famílias esperando 4,6% de inflação, e as taxas de hipotecas de 30 anos estão acima de 7%. O petróleo mais caro aumenta essa pressão, então a fraqueza é impulsionada por fatores macro, e a Tesla amplificou isso.
Financeiras caíram 1,14% por causa das taxas, e não por qualquer notícia específica sobre empresas. Ações e Treasuries caíram juntos à medida que a incerteza sobre o petróleo reacendeu preocupações de que os preços de energia possam desacelerar a desinflação. O rendimento do título de 10 anos subiu 8 pontos-base para 5,26% no meio do dia. Com isso, os credores enfrentam uma política de taxas mais altas por mais tempo após o aumento de setembro do Fed e os alertas do presidente Warsh sobre inflação, com uma curva mais achatada pressionando as expectativas de margem.
Isso deixa terça-feira com uma configuração desconfortável. O petróleo ainda tem uma guerra ligada a ele, os rendimentos não mostram teto à vista, e um dos maiores nomes do mercado encontrou seu impulso comprando de volta as próprias ações.