As recompras de US$ 1 trilhão de empresas dos EUA não são questionadas; enquanto as recompras de criptos de US$ 638 milhões só vieram depois de esperar uma “autorização oral”
As empresas do S&P 500 recompraram US$ 1,02 trilhão de ações nos últimos 12 meses, e ninguém ligou
Projetos cripto só recompraram US$ 638 milhões até o fim de agosto, mas ficaram o tempo todo sob a espada de “isso é ou não é um título”
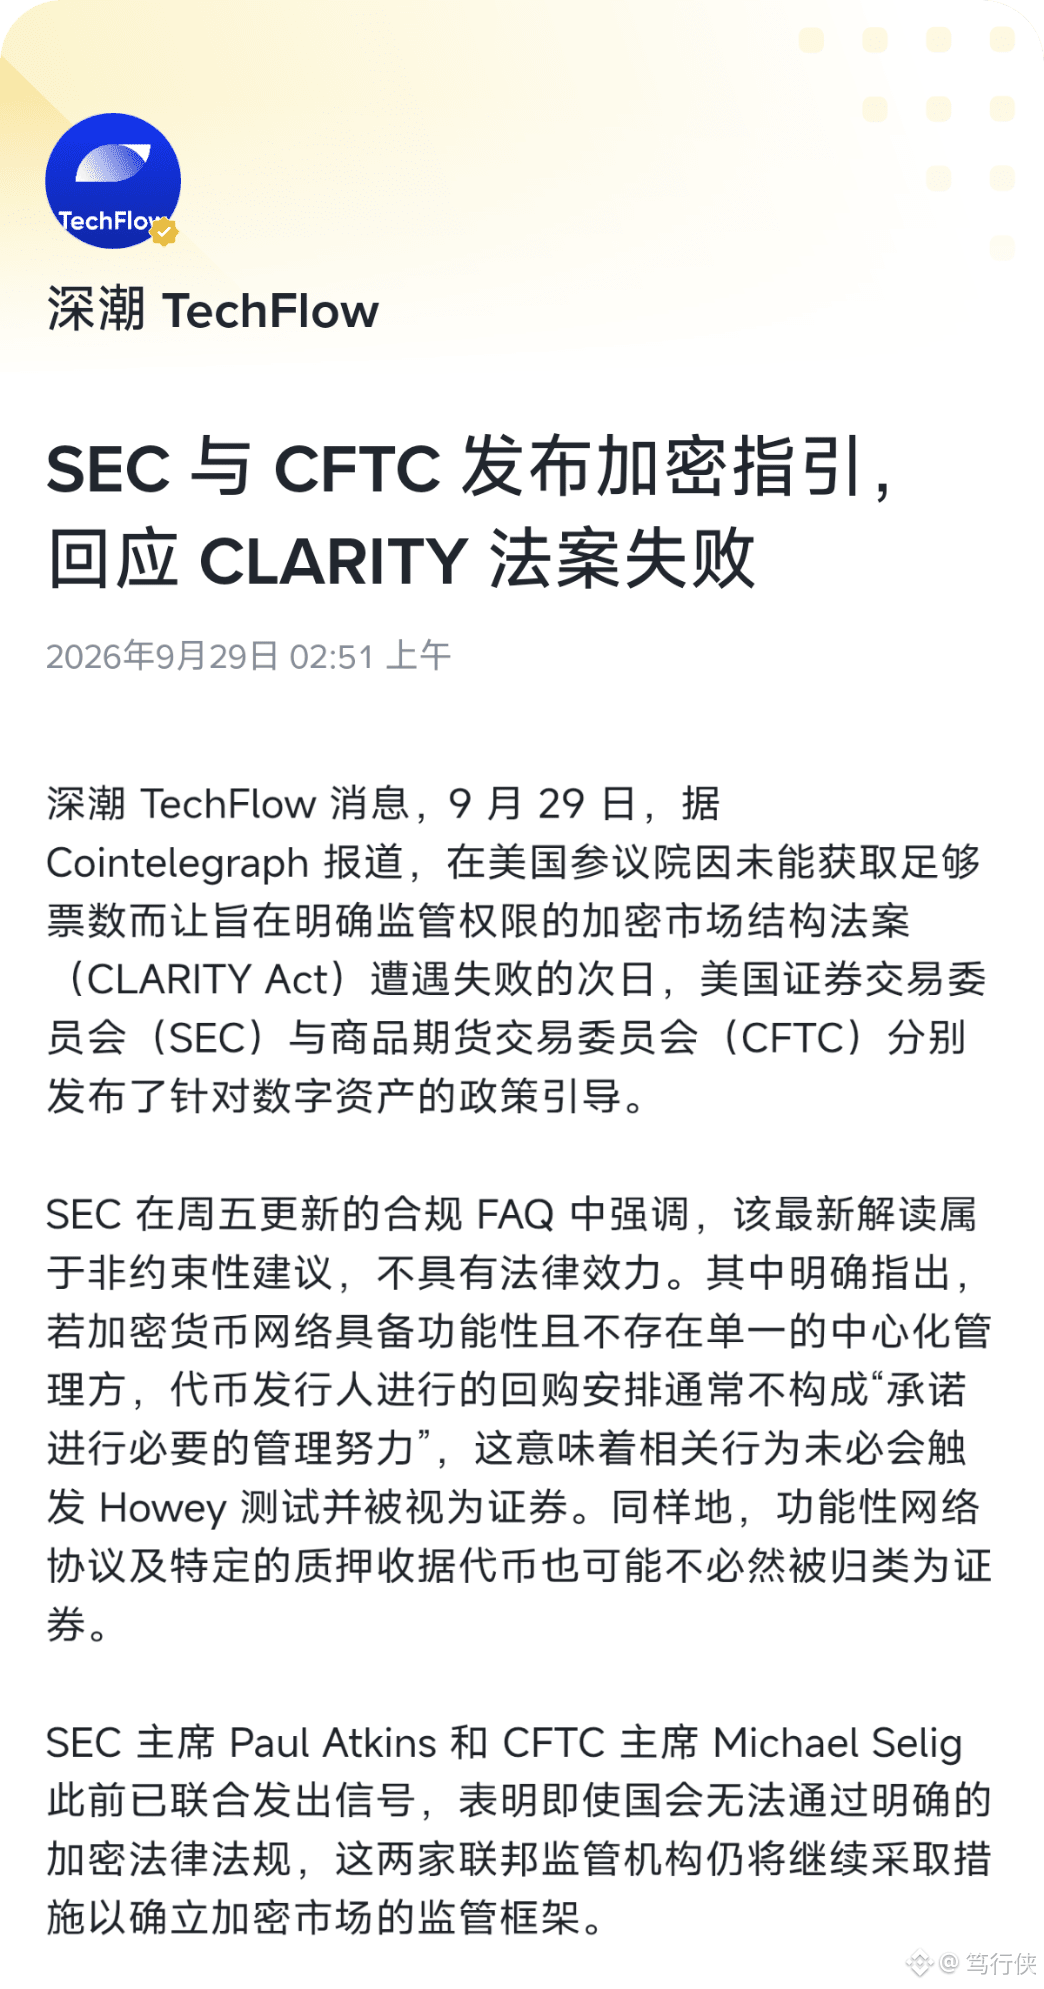
Em 25 de setembro, uma nova FAQ do SEC deixou claro: para uma rede que já está em andamento, quando o emissor anuncia que recomprará tokens não-securities, isso não constitui “esforço gerencial essencial” no teste de Howey — o anúncio de recompra não transforma o token de volta em título. Depois que a rede é descentralizada, até a própria declaração do emissor de “continuar mantendo” não vira um novo contrato de investimento.
Mas a linha vermelha é clara: a SEC não regula a ação de recomprar, e sim “como anunciar a recompra”. Se a rede não estiver rodando e a recompra for divulgada como “fonte de ganhos para os detentores”, pode então caracterizar contrato de investimento. E não leia a FAQ como “recompra é legal”: ela tem três premissas que restringem seu alcance, sem aprovar projetos específicos.
O mercado já decidiu com os pés: desde o lançamento, a Hyperliquid registrou compras e vendas de US$ 1,3 bilhão, $HYPE ; e a Pump.fun queimou 16,8% da oferta. Esta FAQ equivale a uma autorização para o modelo de “recompra por receita”.
A narrativa de recompra vai se expandir, mas há dois buracos — “funcionalidade” não tem definição precisa; a zona cinzenta é exatamente onde as ações judiciais se aglomeram. Além disso, a FAQ não tem força legal, e qualquer novo presidente pode revertê-la a qualquer momento.
Observando a redação dos anúncios de recompra dos projetos em carteira: só dizem “reduz oferta e queima com segurança”; dizer “os detentores receberão retorno” é perigoso. O valor da recompra deve ser analisado em contraste com a emissão de tokens — a quantidade líquida que é queimada é a verdadeira recompra.
Aviso de risco: a FAQ não tem força coercitiva legal. O projeto CLARITY não passou no Senado; no vazio legislativo, opiniões de funcionários entram como substitutas. Também é comum o “rally de vender fatos” após os anúncios de recompra.
#SEC称去中心化代币回购通常非投资合约