

Tenho feito aportes regulares em BAC o tempo todo
Recentemente, após a correção do BAC, aumentaram claramente as discussões sobre ações de bancos no mercado. Há quem se preocupe com a queda no preço dos Treasuries, quem se preocupe com as taxas de juros altas e até quem faça uma ligação direta dessa situação com as corridas bancárias do passado.
Acredito que, ao investir em ações de bancos de investimento, o que mais temo é ver algumas palavras‑chave e, então, encadear toda uma lógica de forma automática.
Queda dos Treasuries não significa necessariamente que o banco vai dar problema.
O que realmente vale a pena investigar são as taxas de juros, a curva de rendimentos, a margem líquida de juros, os custos de captação dos depósitos e a situação de capital do próprio banco.
Primeiro, vou falar minha conclusão
Eu não mudei meu plano de DCA por causa da queda da BAC.
O motivo é bem simples:
Eu não comprei o preço das ações da BAC destes dias; eu comprei a capacidade de gerar lucros de um grande banco comercial pelos próximos muitos anos.
A BAC é um dos maiores bancos dos EUA, com um grande negócio de bancos de varejo, cartões de crédito, bancos comerciais, gestão de patrimônio e operações de banco de investimento.
A lógica de investimento desse tipo de empresa não deveria se basear, de forma alguma, em “vai subir no mês que vem ou não”.
O que eu me preocupo mais é:
Daqui a dez anos, os salários, o consumo, os empréstimos, os cartões de crédito, o financiamento das empresas e a gestão de patrimônio das pessoas comuns dos EUA ainda vão passar em grande parte por esses grandes bancos?
Se a resposta ainda for, então a BAC vale a pena ser estudada por muito tempo.
⸻
Treasuries em queda: por que isso afeta os bancos?
Esse ponto realmente precisa ser encarado com seriedade.
Na folha de balanço do banco há uma grande quantidade de títulos e outros ativos de renda fixa.
Quando as taxas de juros do mercado sobem, os preços dos títulos normalmente caem.
Então, olhando pelo lado dos ativos:
A alta das taxas de juros → queda no preço dos títulos → parte dos títulos passa a ter perdas contábeis.
Mas isso não significa que o banco vá perder esse dinheiro imediatamente.
O vencimento dos títulos, a classificação, o tratamento contábil, se são mantidos até o vencimento e se o banco faz hedge de juros, tudo isso afeta o resultado final.
O cenário realmente perigoso é:
Quando os bancos enfrentam grandes saques em massa, eles precisam vender, a preços inadequados, ativos que poderiam ser mantidos por longo prazo.
Esse é justamente um ponto muito crucial na crise de alguns bancos americanos em 2023.
Então, agora que vemos queda nos preços dos Treasuries, deve-se estudar o portfólio de títulos e a liquidez da BAC.
Não há necessidade de saltar diretamente para a conclusão de “Bank Run (corrida bancária)”.
⸻
O que a BAC tem de mais valioso para observar, na verdade, é a receita líquida de juros.
Um dos modelos de negócio mais centrais dos bancos é ganhar a diferença (spread) entre os juros do lado dos ativos e do lado das obrigações (passivos).
Em termos simples:
O banco capta depósitos e depois direciona o capital para ativos como empréstimos e títulos.
Se:
Custo do capital 3%
Retorno dos ativos:
5%
No meio disso, existe espaço para lucro.
O problema é que, depois que o ambiente de taxas de juros muda, as velocidades de mudança de preços dos dois lados não são exatamente iguais.
Então eu dou atenção especial a:
NII (Net Interest Income, receita líquida de juros)
e também:
NIM (Net Interest Margin, margem líquida de juros).
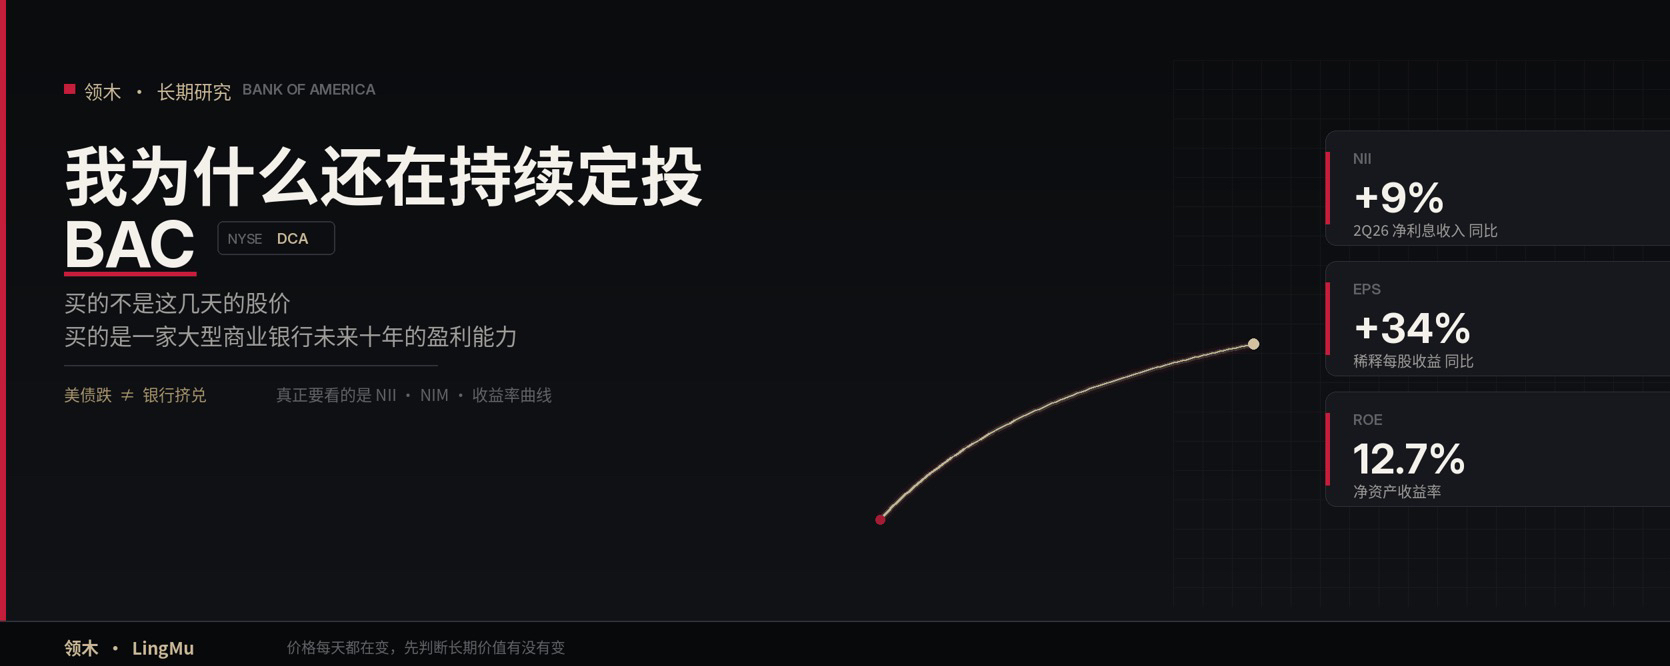
A receita líquida de juros da BAC no 2º trimestre de 2026 foi de cerca de US$ 16 bilhões, alta de 9% ano contra ano, e a rentabilidade da receita líquida de juros também melhorou.
Isso pelo menos indica um problema:
O atual ambiente de taxas de juros elevadas não destruiu a receita central de juros da BAC.
⸻
O fundamental da BAC também não apresentou dados do tipo “crise bancária”
No 2º trimestre de 2026, a receita da BAC foi de cerca de US$ 31,6 bilhões, alta de 15% ano contra ano;
Lucro líquido de cerca de US$ 9,1 bilhões, alta de 27% ano contra ano;
EPS de US$ 1,21, aumento de 34% ano contra ano;
ROE (retorno sobre o patrimônio líquido) chega a cerca de 12,7%.
A empresa recomprou cerca de US$ 6 bilhões em ações naquele trimestre.
Esses números, é claro, não garantem alta futura no preço das ações.
Mas, pelo menos pelos dados públicos de desempenho atuais, eu não vejo indícios de que um grande banco esteja rapidamente perdendo capacidade de gerar lucros.
Então eu não mudaria de repente meu julgamento de longo prazo só porque o preço caiu alguns pontos percentuais.
⸻
O que realmente precisa ser observado com cautela é a curva de rendimento
Na verdade, acho isso ainda mais importante do que “títulos do Tesouro derretendo” (queda forte de Treasuries).
Obviamente, eu também não vou tratar a BAC como “um ativo sem risco”
Se, no curto prazo, o custo do capital for menor e, no longo prazo, a taxa de retorno dos empréstimos e dos ativos de investimento for maior, o banco tende a obter um spread de juros bom.
Ao contrário:
As taxas de curto prazo ficam por muito tempo em patamar alto; a diferença entre curto e longo vai diminuindo continuamente
O espaço de lucro dos bancos pode ficar sob pressão.
Então, para a BAC, no futuro eu vou continuar acompanhando:
Rendimento do Treasury de 2 anos
Rendimento do Treasury de 10 anos
Spread 2Y-10Y
Custo de depósitos da BAC
O NIM da BAC
Ver essas coisas em conjunto é muito mais significativo do que acompanhar, dia após dia, a alta e a queda da BAC em 2%.
⸻
Por que eu não parei meu DCA por causa de uma correção?
Porque minha lógica de investimento nunca foi:
“A BAC caiu, então eu vou comprar.”
Também não é:
“A BAC subiu, então eu vou vender.”
Minha lógica é:
Acho que os grandes bancos americanos têm uma proteção bem profunda (fosso), e que a capacidade de gerar lucros no longo prazo da BAC ainda merece ser pesquisada.
Ela tem uma base enorme de depósitos, uma rede extensa de clientes, negócio de cartões de crédito, bancos comerciais, um sistema de gestão de patrimônio e uma posição importante de infraestrutura no sistema financeiro dos EUA.
O mais importante desse tipo de empresa, na verdade, é algo bem simples:
Clientes.
Um americano comum abre uma conta bancária, recebe salário, passa cartão de crédito, solicita financiamento imobiliário, solicita empréstimo empresarial e compra produtos de investimento: muitas dessas atividades financeiras geram receita.
Enquanto a economia crescer por muito tempo e as atividades financeiras continuarem existindo, os grandes bancos têm a oportunidade de continuar obtendo ganhos a partir disso.
Esse também é o motivo pelo qual eu estou disposto a observar a BAC usando um período de tempo relativamente mais longo.
⸻
Acho que os grandes bancos americanos têm um fosso (muralha) de proteção bem profundo, e que a capacidade de gerar lucros no longo prazo da BAC ainda vale a pena ser estudada.
Investimento de longo prazo não é para dar “motivos” à empresa.
A BAC ainda tem alguns riscos que precisam ser monitorados continuamente:
Primeiro, risco de crédito.
Se a economia entrar claramente em recessão e as taxas de inadimplência de empresas e consumidores aumentarem, o banco precisa elevar as provisões para perdas de crédito.
Segundo, custo dos depósitos.
Se os depositantes estiverem cada vez mais dispostos a transferir dinheiro de depósitos com juros baixos para produtos de maior retorno, o custo de captação do banco sobe.
Terceiro, a curva de rendimento.
Se o longo prazo permanecer em uma estrutura de juros desfavorável, a margem líquida de juros pode ser comprimida.
Quarto, o portfólio de títulos.
Se as taxas de longo prazo subirem de forma persistente e acentuada, os grandes ativos de renda fixa que o banco mantém enfrentarão uma pressão maior de avaliação.
Quinto, valuation (avaliação/valor).
Mesmo o melhor dos bancos, se for comprado caro demais, pode precisar de muito tempo para absorver o valuation.
Por isso, o meu investimento periódico (DCA) na BAC nunca parte de:
“Essa empresa não tem risco.”
Meu pressuposto é:
“Esses riscos, nas condições de preço atuais e do meu horizonte de investimento, eu aceito assumir.”
⸻
Um dos motivos pelos quais eu prefiro fazer DCA
Empresas desse tipo são especialmente vulneráveis a impactos da economia macro.
Mudanças nas taxas de juros, inflação, emprego, mercado imobiliário, consumo e expectativa de recessão: cada um desses fatores pode afetar as ações bancárias.
Se você fizer trading diariamente acompanhando essas coisas, é muito fácil transformar investimento de longo prazo em mera previsão macro.
Eu não acho que consiga prever com precisão a próxima rodada de cortes de juros, a próxima alta de juros ou qual será exatamente o rendimento dos Treasuries no próximo trimestre.
Então meu método é bem simples:
Pesquise o modelo de negócios, avalie o valor de longo prazo e continue comprando.
Quando o preço está barato, pesquise mais.
Quando o preço está caro, compra-se menos.
Quando ocorre pânico no mercado, eu também não mudo meu julgamento básico por causa de emoções.
⸻
Por fim,
Eu ainda sigo fazendo DCA na BAC.
Não é porque eu acredito que ela vai subir necessariamente no curto prazo.
E também não é porque eu acho que não existe risco em títulos do Tesouro, em juros ou no setor bancário.
É justamente porque eu coloquei todos esses riscos no meu arcabouço de investimento que ainda considero:
Vale observar a BAC por mais de dez anos.
O mercado te dá um novo preço todos os dias.
O que é realmente difícil é, quando os preços mudam continuamente, julgar se o valor de longo prazo de uma empresa mudou de fato.
A ação caiu; primeiro investigue por que caiu.
Se a avaliação mudou, recalcular.
Se os fundamentos mudaram, ajuste seu julgamento.
Se apenas o preço mudou, mas o valor comercial de longo prazo da empresa não mudou de forma fundamental, eu prefiro continuar executando meu plano de DCA.
Isso também pode ser um dos motivos pelos quais eu agora gosto cada vez mais de investimentos de longo prazo:
Não é preciso prever amanhã; pesquise com seriedade o que acontecerá daqui a dez anos.