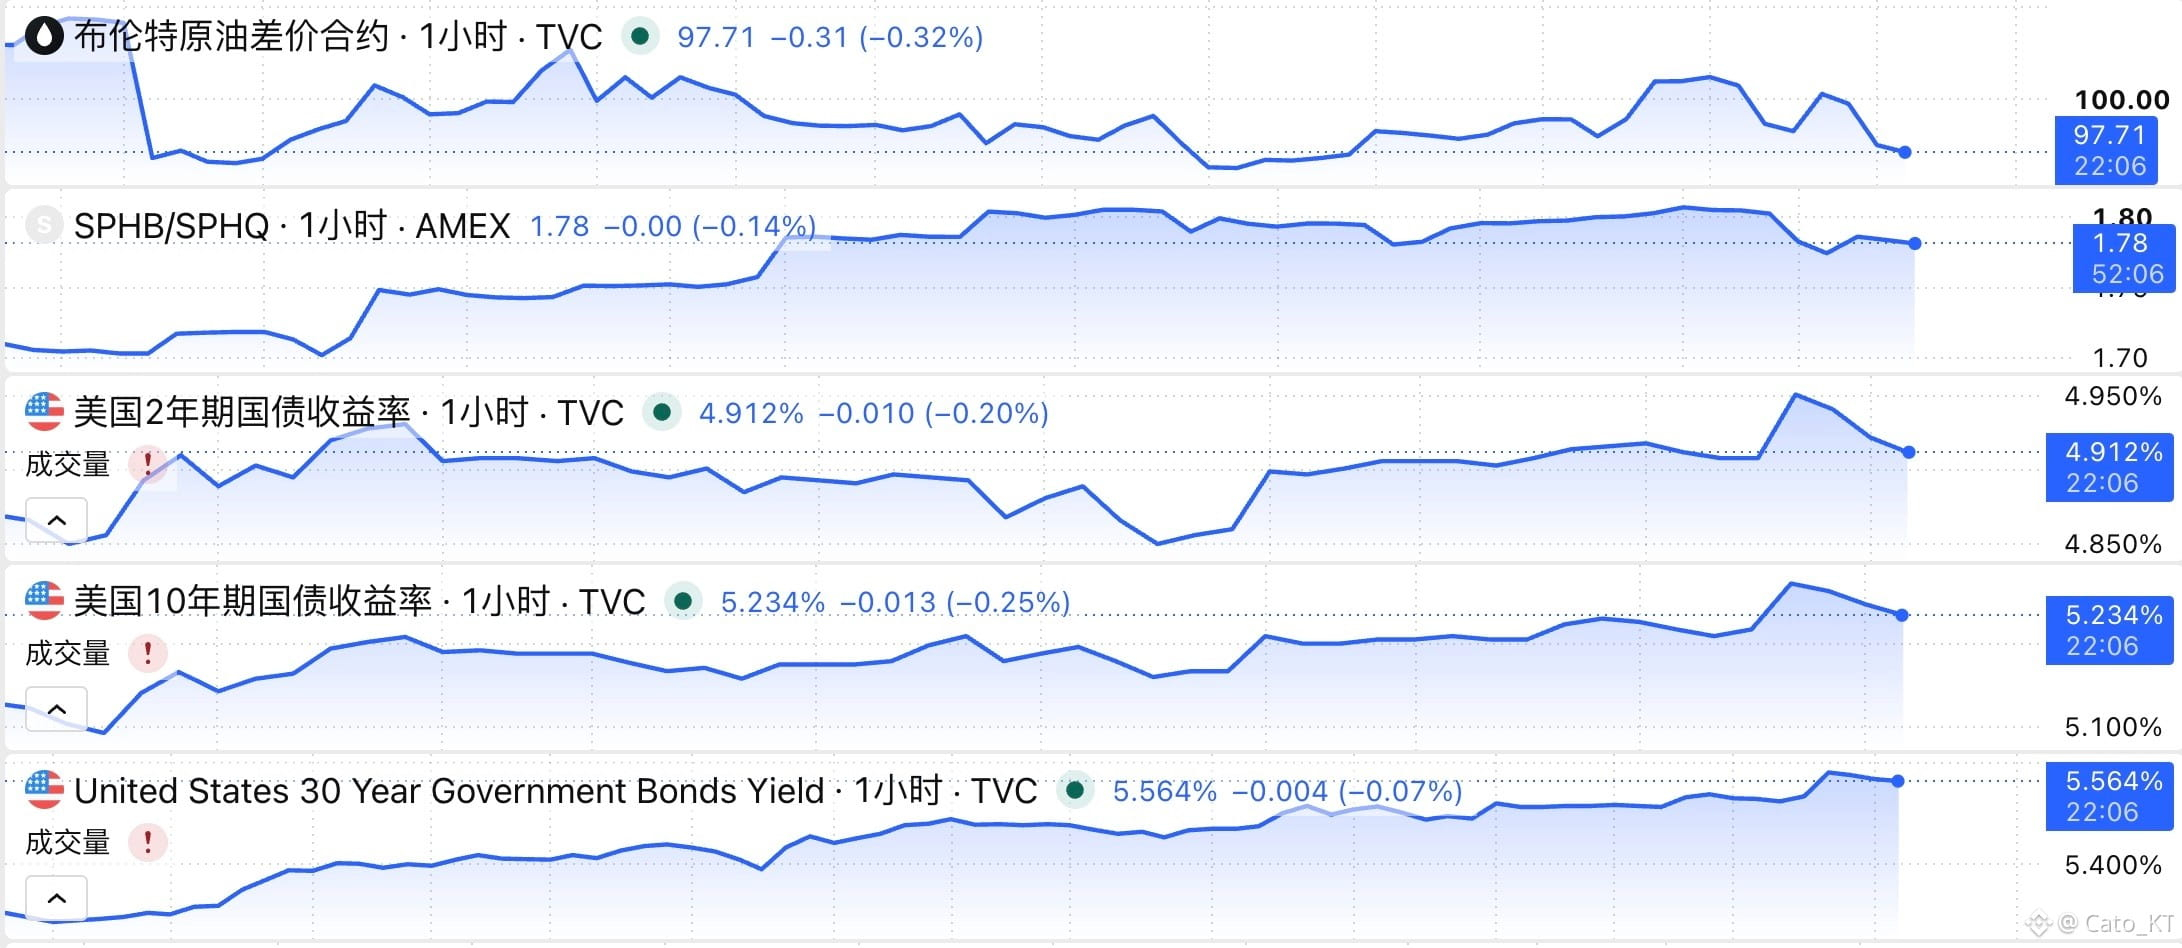
Dando sequência à análise das variações nos números de Brent e na probabilidade de um aumento de juros em outubro, agora é a vez do tema das taxas dos Treasuries dos EUA. No momento, dá para ver que as taxas dos Treasuries de 2 anos, 10 anos e 30 anos estão temporariamente acompanhando o preço do petróleo bruto — e isso, por si só, é uma boa notícia.
As situações mais perigosas para as taxas no mercado de títulos (nesta semana)
a) Brent e as taxas do mercado de títulos divergem; o risco de um segundo aumento de juros é novamente reprecificado. Nesse caso, as taxas de 2, 10 e 30 anos sobem em conjunto. Nessa situação, o aumento da taxa de 2 anos é mais rápido do que o de 10 e 30 anos; o de 10 anos vem em seguida, e o de 30 anos é o que sobe mais devagar.
b) Curva de juros “bear steep” (urso inclinada), típica. A taxa de 30 anos lidera; a de 10 anos acompanha; a de 2 anos não consegue acompanhar. Isso significa que a venda descontrolada na ponta longa dos Treasuries continua. A lógica do mercado deixa de ser “haverá aumento de juros?” e passa a ser “inflação de longo prazo, oferta fiscal, prêmio de prazo e compensação por taxas altas” — trata-se de um risco do mercado de títulos.
c) Movimento “bear flat” (urso horizontal). As taxas de 2, 10 e 30 anos aceleram a alta em conjunto. Isso indica que não é apenas que “outubro vai ter um aumento de juros uma vez”; na verdade, é que a taxa de juros neutra (no Fed) está sendo elevada, entrando em um ciclo de alta de juros — uma das situações mais desfavoráveis para os ativos de risco.
d) Versão “bear flat” premium. A taxa de 2 anos sobe, a de 10 anos fica estável e a de 30 anos cai. Isso significa que o mercado começa a se preocupar de que aumentos de juros do Fed vão causar danos à economia. Envolve piora do risco de política no curto prazo + piora das expectativas de crescimento no longo prazo. Também é desfavorável para ativos de risco, inclusive para ações de blue chips, como bancos, ações cíclicas, small caps e empresas com alta alavancagem — que não ficam bem.
e) “Bear steep” extremo. A taxa de 2 anos despenca, enquanto a taxa de 30 anos sobe. A preocupação do mercado deixa de ser “risco de aumentos de juros” e passa a ser “risco do mercado de títulos”.
Essas são algumas tendências-tipo do mercado de títulos; na prática, o cenário depende dos dados macro desta semana e do ajuste em relação ao preço internacional do petróleo bruto. Assim como mencionei no meu quadro macro desta semana: a linha principal macro está se tornando mais diversificada e complexa. Observar apenas os dados, de forma simples, torna difícil entender o que o mercado está precificando. Já observar a tendência das taxas do mercado de títulos deixa a lógica de precificação bem mais clara!#黄金跌至4144美元