#黄金跌至4144美元
Na mesma manchete sobre o Estreito de Ormuz: o petróleo subiu, o ouro caiu.
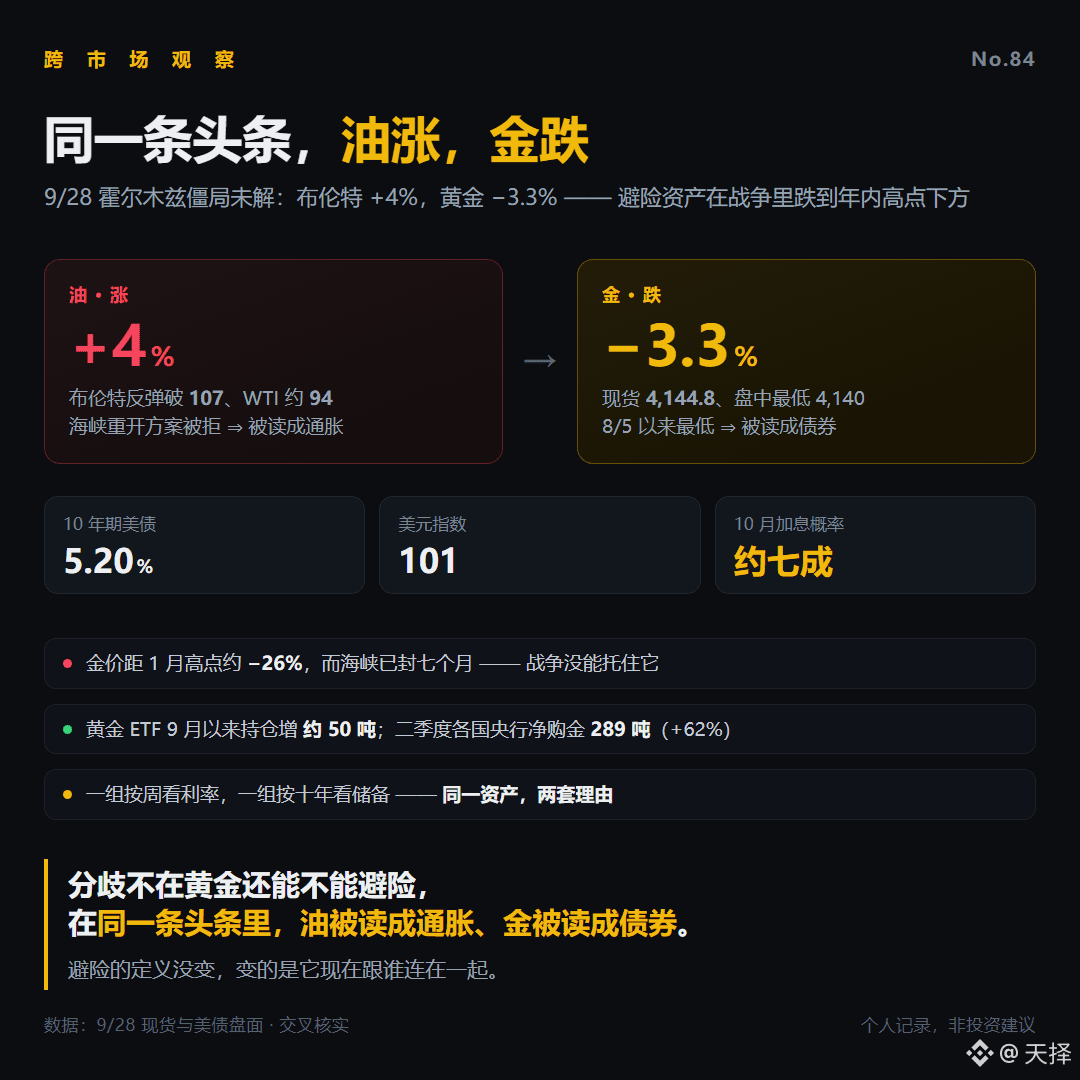
▪️ Em 28/09, os EUA rejeitaram a proposta do Irã de reabrir o estreito; o Brent saltou cerca de 4%, rompendo 107, e o WTI ficou por volta de 94. No mesmo dia, o ouro à vista caiu 3,27%, para US$ 4.144,8; a mínima intradiária ficou perto de 4.140, a menor desde 05/08. Em uma semana, rompeu consecutivamente os níveis de 4.400, 4.300 e 4.200.
▪️ A pressão vem de duas outras frentes, ambas apontando para cima: o rendimento dos Treasuries de 10 anos rompeu 5,20% (o mais alto desde 2007) e o índice do dólar se manteve acima de 101. Pelas contas da CME, a probabilidade de mais 25 bps de alta na taxa em outubro é de cerca de 70%.
▪️ A mesma notícia é lida como duas coisas: o petróleo está precificando a inflação, e o ouro está precificando as taxas de juros. A guerra eleva o preço do petróleo; o preço do petróleo eleva as expectativas de inflação; e as expectativas de inflação elevam a probabilidade de aperto — compras de proteção (hedge) foram cobertas por vendas por custo de oportunidade. A guerra já dura sete meses, e o ouro ainda está cerca de 26% abaixo do pico de janeiro.
▪️ Do outro lado, dois conjuntos de compradores os menos propensos à especulação continuam comprando: os ETFs de ouro aumentaram a posição em cerca de 50 toneladas desde setembro; no 2º trimestre, os bancos centrais de vários países compraram 289 toneladas líquidas de ouro, +62% ano contra ano. Uns olham juros por semana; outros olham os dez anos e as reservas.
A divergência não está em saber se o ouro ainda consegue atuar como proteção; está em como, na mesma manchete, o petróleo é lido como inflação e o ouro é lido como títulos.
O conceito de “proteção” não mudou; o que mudou foi com o que ele agora se conecta. Nesta queda, você lê como oportunidade ou como tendência? $PAXG