#USDC #稳定币支付 uma empresa de software de pagamentos atende quatro dos cinco maiores bancos corporativos do mundo, e isso não significa que quatro bancos já estejam fazendo liquidação com USDC. A Circle e a Volante anunciaram hoje a parceria. A pergunta realmente valiosa é: depois de colocar as funcionalidades de stablecoin nos sistemas de pagamento que os bancos já conhecem, quantas etapas ainda faltam para chegar ao uso real?
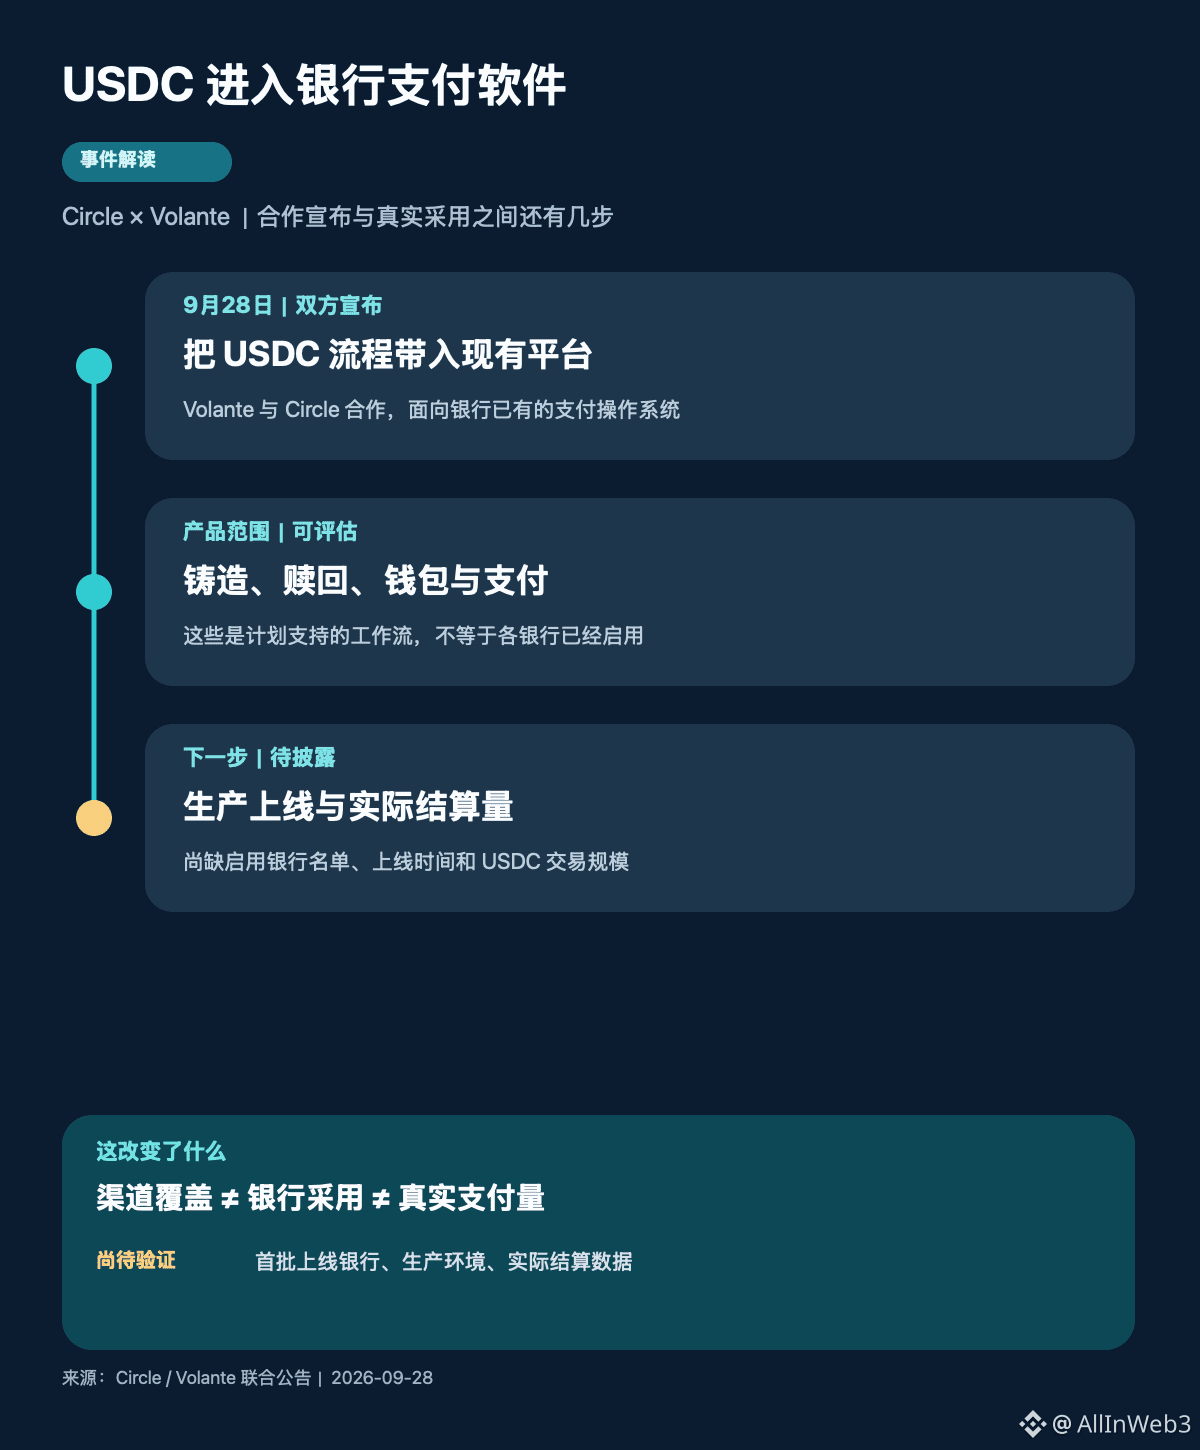
Primeiro, veja o que o comunicado diz. Em 28 de setembro, a Circle e a Volante anunciaram que a segunda vai introduzir, em sua plataforma de pagamentos, processos relacionados ao USDC, permitindo que instituições financeiras avaliem pagamentos com stablecoin dentro dos requisitos existentes de operações, controle e entradas/saídas de moeda fiduciária. Entre os processos listados estão: cunhagem, resgate, registro das carteiras de recebimento, alocação/transferência de fundos, notificações e pagamentos entre carteiras. A Volante afirma que seus clientes atuais incluem quatro dos cinco maiores bancos corporativos do mundo e sete dos 10 maiores bancos dos EUA; isso descreve a cobertura de clientes de software, não que esses bancos já tenham habilitado o USDC. As palavras exatas de executivos da Volante foram que os clientes “em breve poderão testar” os processos relacionados; o comunicado não fornece a lista dos primeiros bancos nem uma data de entrada em produção.
Em um primeiro nível, a mudança é o método de integração. Se um banco conseguir ver os fluxos de USDC dentro da plataforma de pagamentos que já está usando, não precisará montar, para testes, um sistema completo de ativos digitais. Isso pode encurtar o caminho de avaliação técnica; porém, ter uma porta de entrada técnica não significa que conformidade, gestão de carteiras, conciliação financeira e autorização do cliente já estejam totalmente concluídas. O que me preocupa não é quantas funções a plataforma suporta, e sim quais processos os bancos vão inserir em operações reais.
Em um segundo nível, está o limite de escala. Cunhagem e resgate, registro de carteiras e pagamentos entre carteiras entram na lista de itens que podem ser avaliados; isso só prova que o desenho da parceria abrange esses estágios. Não prova que o USDC já tenha passado por todos os clientes bancários da Volante, nem permite estimar, com base nisso, volume de novas emissões, taxas ou participação dos bancos na liquidação. O comunicado não divulga volume de transações reais, bancos já em operação, corredores de pagamento (payment corridors) ou dados de falhas e conformidade após a entrada em produção. Trocar diretamente o número de clientes por taxa de adoção de stablecoin é a interpretação equivocada mais fácil de ocorrer nessa notícia.
Minha avaliação é que a concorrência de stablecoins está entrando nos fluxos de trabalho já existentes dos bancos, e o ponto real de validação continua no ambiente de produção. Só então, se forem divulgados bancos nominalmente identificados, o cronograma de上线, o volume real de liquidação e os caminhos de resgate, será possível dizer que esta parceria saiu do estágio de demonstração para o de adoção. Na sua visão, o passo mais difícil para os bancos ultrapassarem é a integração técnica, a aprovação de conformidade ou a disposição dos clientes reais em usar?
Fonte: comunicado conjunto Circle/Volante de 28 de setembro.