

【Observação do veterano da era das baixas】
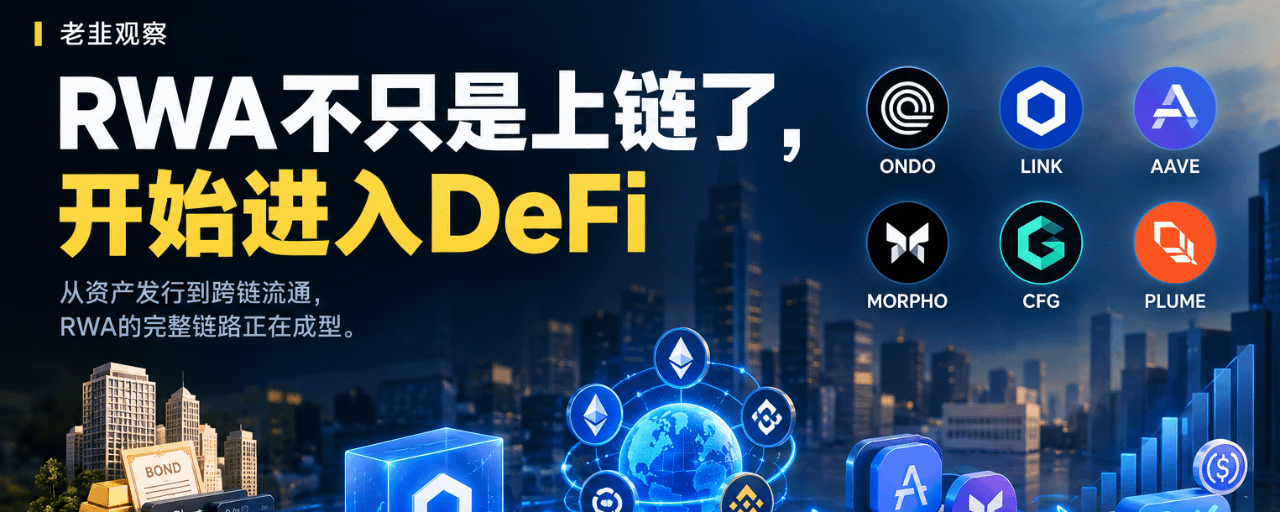
Nesta linha de RWA, recentemente começou a surgir uma mudança bem evidente.
Antes, quando se falava em RWA, basicamente era uma frase:
Levar ações, títulos, fundos e outros ativos tradicionais para a blockchain.
Mas levar os ativos para a blockchain, na verdade, é apenas o primeiro passo.
O que fica realmente interessante é que, recentemente, algumas pessoas começaram a conectar esses ativos ainda mais ao DeFi.
Além disso, esse caminho já foi sendo conectado aos poucos.
Primeiro, veja a ponta dos ativos.
O que o $ONDO faz é transformar ativos financeiros tradicionais, como ações e ETFs, em ativos on-chain.
Em fevereiro deste ano, o SPYon e o QQQon da Ondo já entraram no mercado de empréstimos da Morpho, podendo ser usados como garantia para contrair empréstimos de outros ativos.
Esse passo é muito importante.
Antes, depois que uma ação era tokenizada, basicamente era:
Comprar e deixar.
Depois de entrar no mercado de empréstimos, vira:
Compre → dê em garantia → pegue dinheiro emprestado → e participe de outras atividades financeiras on-chain.
Ativos tradicionais passam a ter “capacidade de produção” dentro do DeFi.
E então é $MORPHO.
O Morpho resolve, depois que esses novos ativos entram no sistema de empréstimos, como criar um mercado de empréstimos independente e com isolamento de risco.
E é por isso que a tokenização de ações tem valor de verdade: não é só fazer você comprar uma ação na cadeia.
Em vez disso, fazer com que as ações se tornem uma garantia capaz de entrar no sistema financeiro on-chain.
Recentemente, o Aave avançou mais um passo.
O $AAVE V4 já está no ar no Base com o Equities Hub.
Esses 7 tokens tokenizados de ações americanas — Apple, Amazon, Google, Meta, Microsoft, NVIDIA e Tesla — agora já podem ser usados como garantia para tomar USDC.
Ou seja:
Ações da NVIDIA on-chain → dar em garantia NVIDIA → tomar USDC.
Isso já não é apenas “ações dos EUA na cadeia”.
Em vez disso, os ativos financeiros tradicionais começam a entrar de verdade no sistema de empréstimos do DeFi.
E é nesse momento que a importância do $LINK aparece.
Depois que as ações ficam on-chain, o sistema precisa saber:
Quanto vale a ação/token da NVIDIA agora no fundo?
Qual é a taxa de empréstimo/valor (LTV)?
Quando a liquidação deve acontecer?
Se os dados de preço estiverem errados, todo o mercado de empréstimos terá problemas.
Então o mercado de ações tokenizadas do Aave usa diretamente os dados de preço fornecidos pela Chainlink.
Mas hoje, o Chainlink deu mais um passo nessa direção.
O CCIP 2.0 foi oficialmente lançado.
A maior mudança desta vez não é apenas uma atualização na função cross-chain.
Em vez disso, começa a resolver um problema maior:
Depois que os ativos de uma instituição entram na blockchain, como eles fluem com segurança e conformidade entre diferentes cadeias?
O CCIP 2.0 permite que instituições executem o Cross-Chain Verifier por conta própria, adicionando etapas de verificação personalizadas às transações cross-chain.
Também é possível integrar instituições de verificação terceirizadas.
Ao mesmo tempo, adiciona controles de conformidade como KYC, AML e triagem de sanções.
Ou seja, instituições podem incorporar diretamente seu controle de risco e requisitos de conformidade no processo cross-chain.
Isso é extremamente importante para instituições financeiras tradicionais.
Porque uma banco ou empresa de gestão de ativos realmente se importa, nunca é apenas:
“Dá para mover o ativo para lá?”
Mas sim:
Quem valida?
Quem aprova?
Há limitações de conformidade?
Depois de transferir para outra cadeia, as regras originais ainda valem?
É exatamente essa camada que o CCIP 2.0 começa a resolver.
E além disso, a lista de instituições por trás desse lançamento também é bem interessante.
AWS, ANZ, Fidelity International, Deutsche Börse, SBI Digital Markets, Sygnum, Taurus etc. aparecem no ecossistema de parceria do CCIP 2.0.
Dessa forma, ao voltar e olhar para todo o segmento de RWA, a posição dos seis tokens fica bem mais clara.
$ONDO
Responsável por transformar ativos tradicionais em ativos on-chain.
$LINK
Responsável por dados de preço, oráculos, e pela infraestrutura cross-chain que está ficando cada vez mais importante.
$AAVE
Responsável por fazer com que esses ativos on-chain entrem no sistema de empréstimos.
$MORPHO
Oferecer uma infraestrutura de empréstimos on-chain mais flexível e com isolamento.
$CFG
Responsável pela camada de infraestrutura RWA e pelo on-chain de ativos.
$PLUME
Construir diretamente uma infraestrutura on-chain específica em torno de RWA.
Esses seis na verdade não são seis histórias completamente independentes.
Mais como uma cadeia:
Emissão de ativos → Verificação de dados → Circulação cross-chain → Empréstimo e empréstimos → Liquidação → Liquidez
Antes, a maior desvantagem do RWA era:
Os ativos realmente podem ser colocados na cadeia, mas o que fazer depois que eles são on-chain?
Agora a resposta começa a aparecer.
Ações podem ser colocadas na cadeia (on-chain).
Depois de colocar na cadeia, pode ser usado como garantia.
Após dar em garantia, é possível pegar USDC emprestado.
O capital emprestado pode continuar entrando no DeFi.
Os ativos também podem entrar em outras redes por meio de infraestrutura cross-chain.
Além disso, a própria validação da instituição, KYC, AML e controle de risco também passam a poder ser incorporados a esse processo.
Isso não é de forma alguma a mesma coisa que simplesmente “transformar ações em tokens”.
A grande mudança, na verdade, é:
Os ativos financeiros tradicionais começam a adquirir atributos financeiros on-chain.
Se, no futuro, cada vez mais ações, ETFs, fundos, títulos, ouro e até outros ativos do mundo real entrarem nesse sistema, então a competição final talvez não seja só qual projeto emite mais RWA.
O que realmente vai se tornar importante é:
Quem é responsável pela emissão dos ativos?
Quem é responsável pelos dados?
Quem é responsável pelo cross-chain?
Quem é responsável por empréstimos?
Quem é responsável pela liquidez?
Então, o que essa rodada de RWA realmente merece ser observado não é quanto subiu de repente algum token específico.
Em vez disso, essa solução está sendo preenchida aos poucos, por etapas.
Antes era apenas:
On-chain de ativos.
Agora começa a virar:
Ativos on-chain → podem ser liquidados (líquidos) → podem servir de garantia → podem ser emprestados → podem ser cross-chain → podem entrar no ecossistema de finanças institucionais.
Essa é a mudança que mais vale a pena observar quando o RWA começa de verdade a entrar no DeFi.