Por que a CME escolhe a UNI, e a BCH
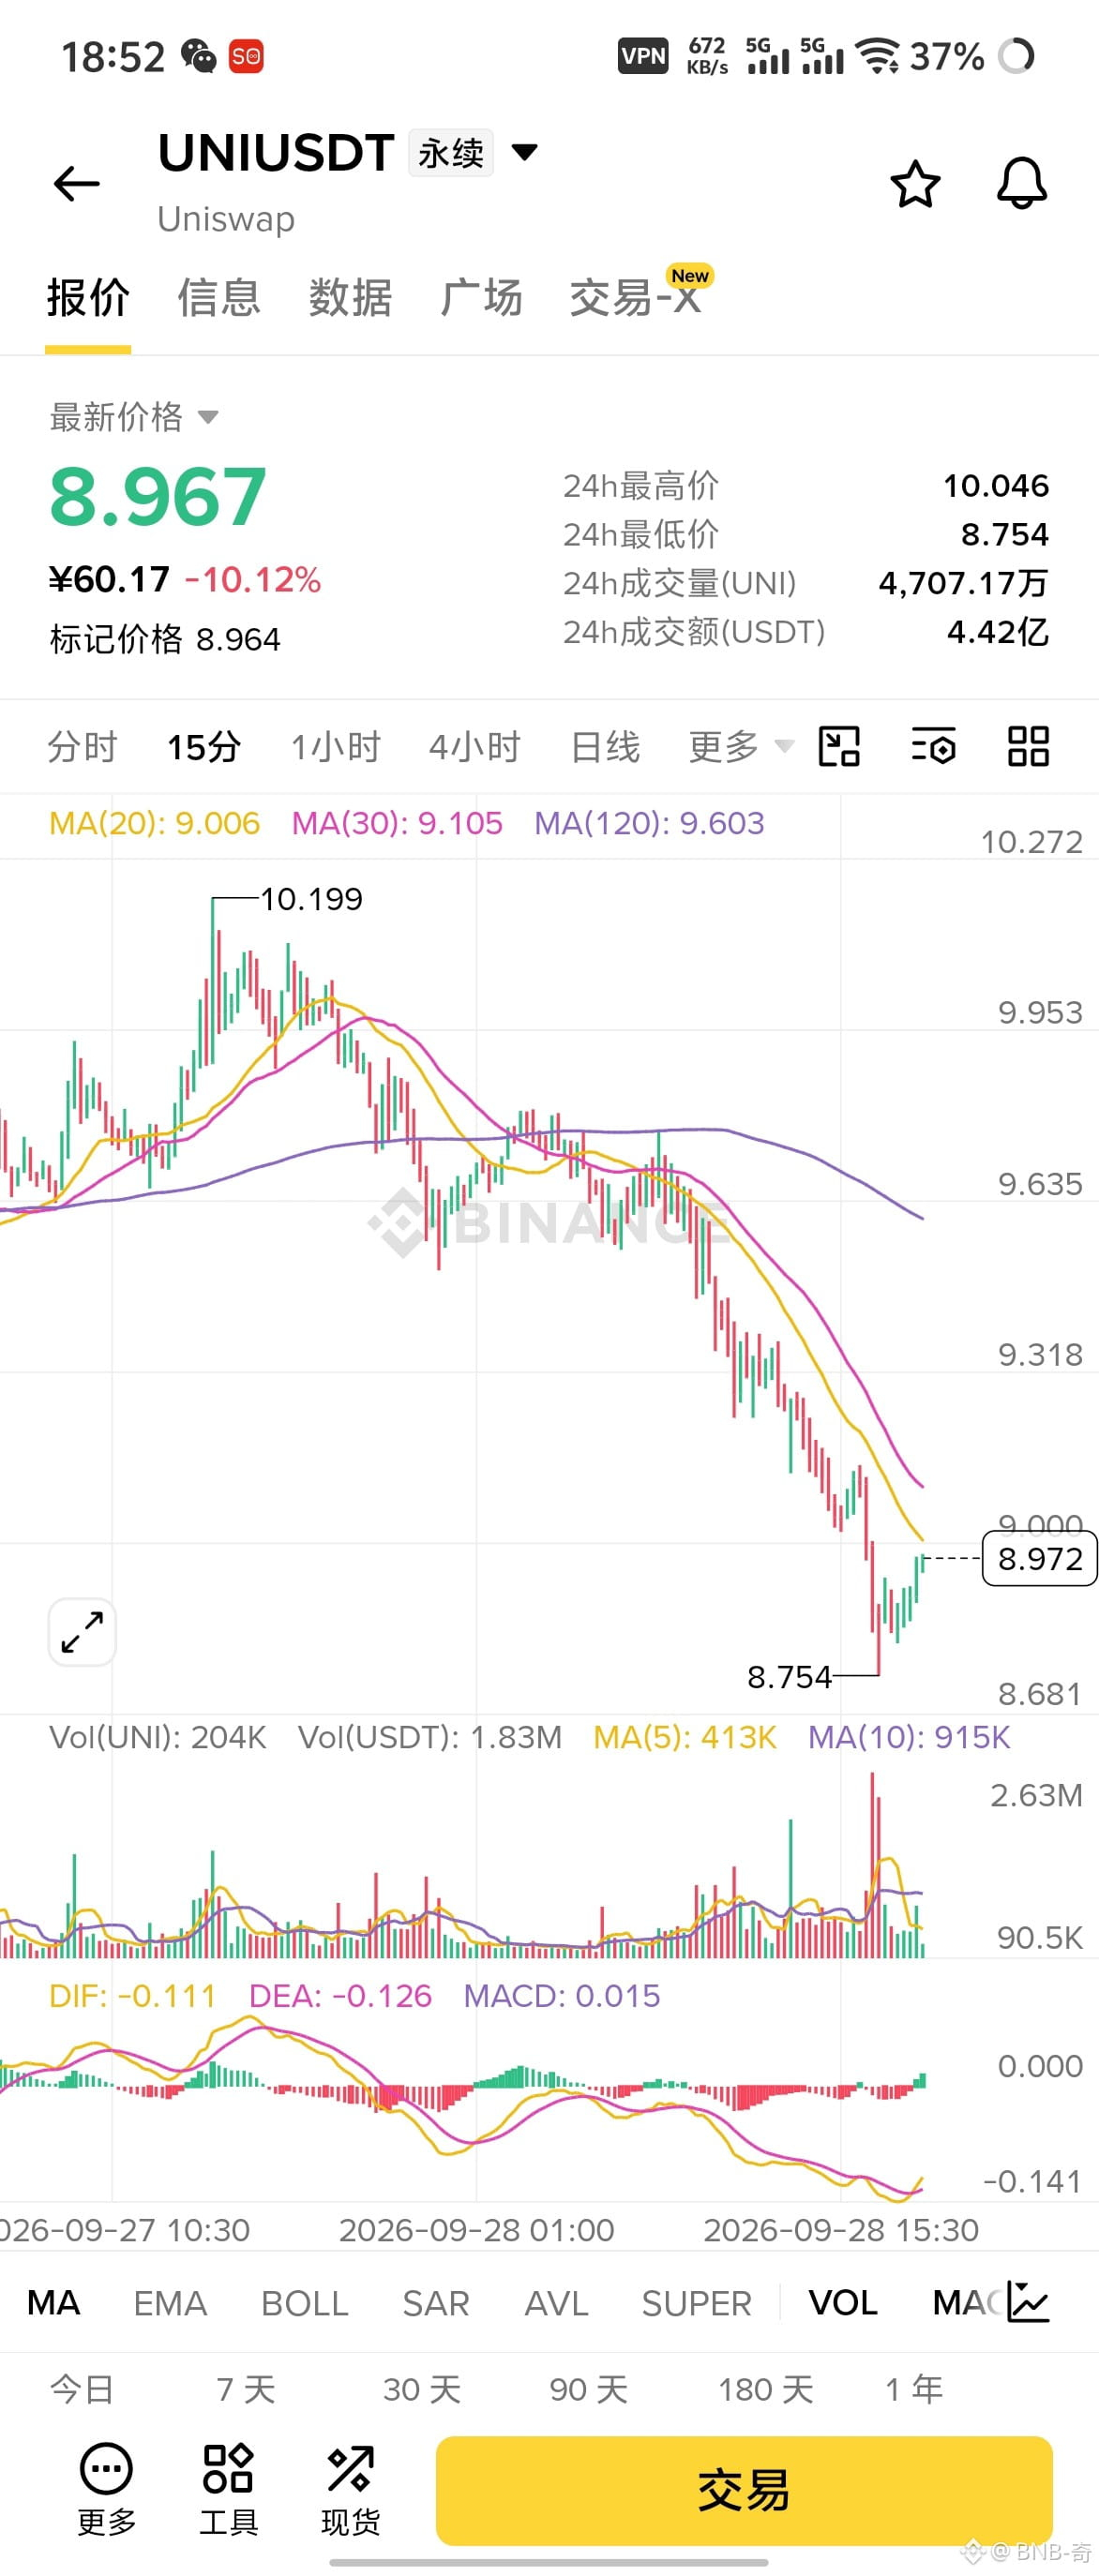
A BCH tem mercado de mineradores, cenários de pagamentos e liquidez; a UNI é líder em DeFi — instituições querem alocar em DeFi e não têm como contornar isso.
A lógica central é simples: Wall Street quer tocar em altcoins, mas precisa passar por um canal regulado e em conformidade; só que isso é uma faca de dois gumes. A conformidade aumenta a credibilidade e, ao mesmo tempo, reduz o patamar para operações de short.
Os futuros da CME para o BTC atingiram o topo em dezembro de 2017. Depois do lançamento dos futuros da ADA, o preço ainda ficou lá embaixo. Futuros não significam alta garantida: mais parece que o mercado ganhou mais um canal “regular” para short.
Antes, para instituições fazerem short em BCH e UNI, era preciso ir a OTC ou a plataformas não regulamentadas. Agora, com a CME, dá para fazer; se isso é bom ou ruim para o lado comprado (long), depende menos de slogans e mais de ver se a instituição está vindo para comprar ou para vender.
Após 19 de outubro, é só acompanhar o open interest (OI): ele continua subindo, o que indica construção de posição de verdade. A tendência é mais provável de continuar. Se o OI não sobe, a onda anterior provavelmente foi mais emoção — fez o movimento e depois foi embora.
Além disso, isto é futuro, não ETF spot. Futuros são zero-soma e não trazem diretamente capital incremental. Quem compra o spot para dar suporte é o ETF. Não entre em FOMO só porque “instituições entraram”.
No curto prazo há um prêmio por sentimento; a tendência precisa esperar os dados de posições. Mas, para a aplicação real da UNI, individualmente eu estou bem otimista. A meta de longo prazo é ter a UNI na carteira, com recorde histórico como objetivo.
#UNI #BCH