


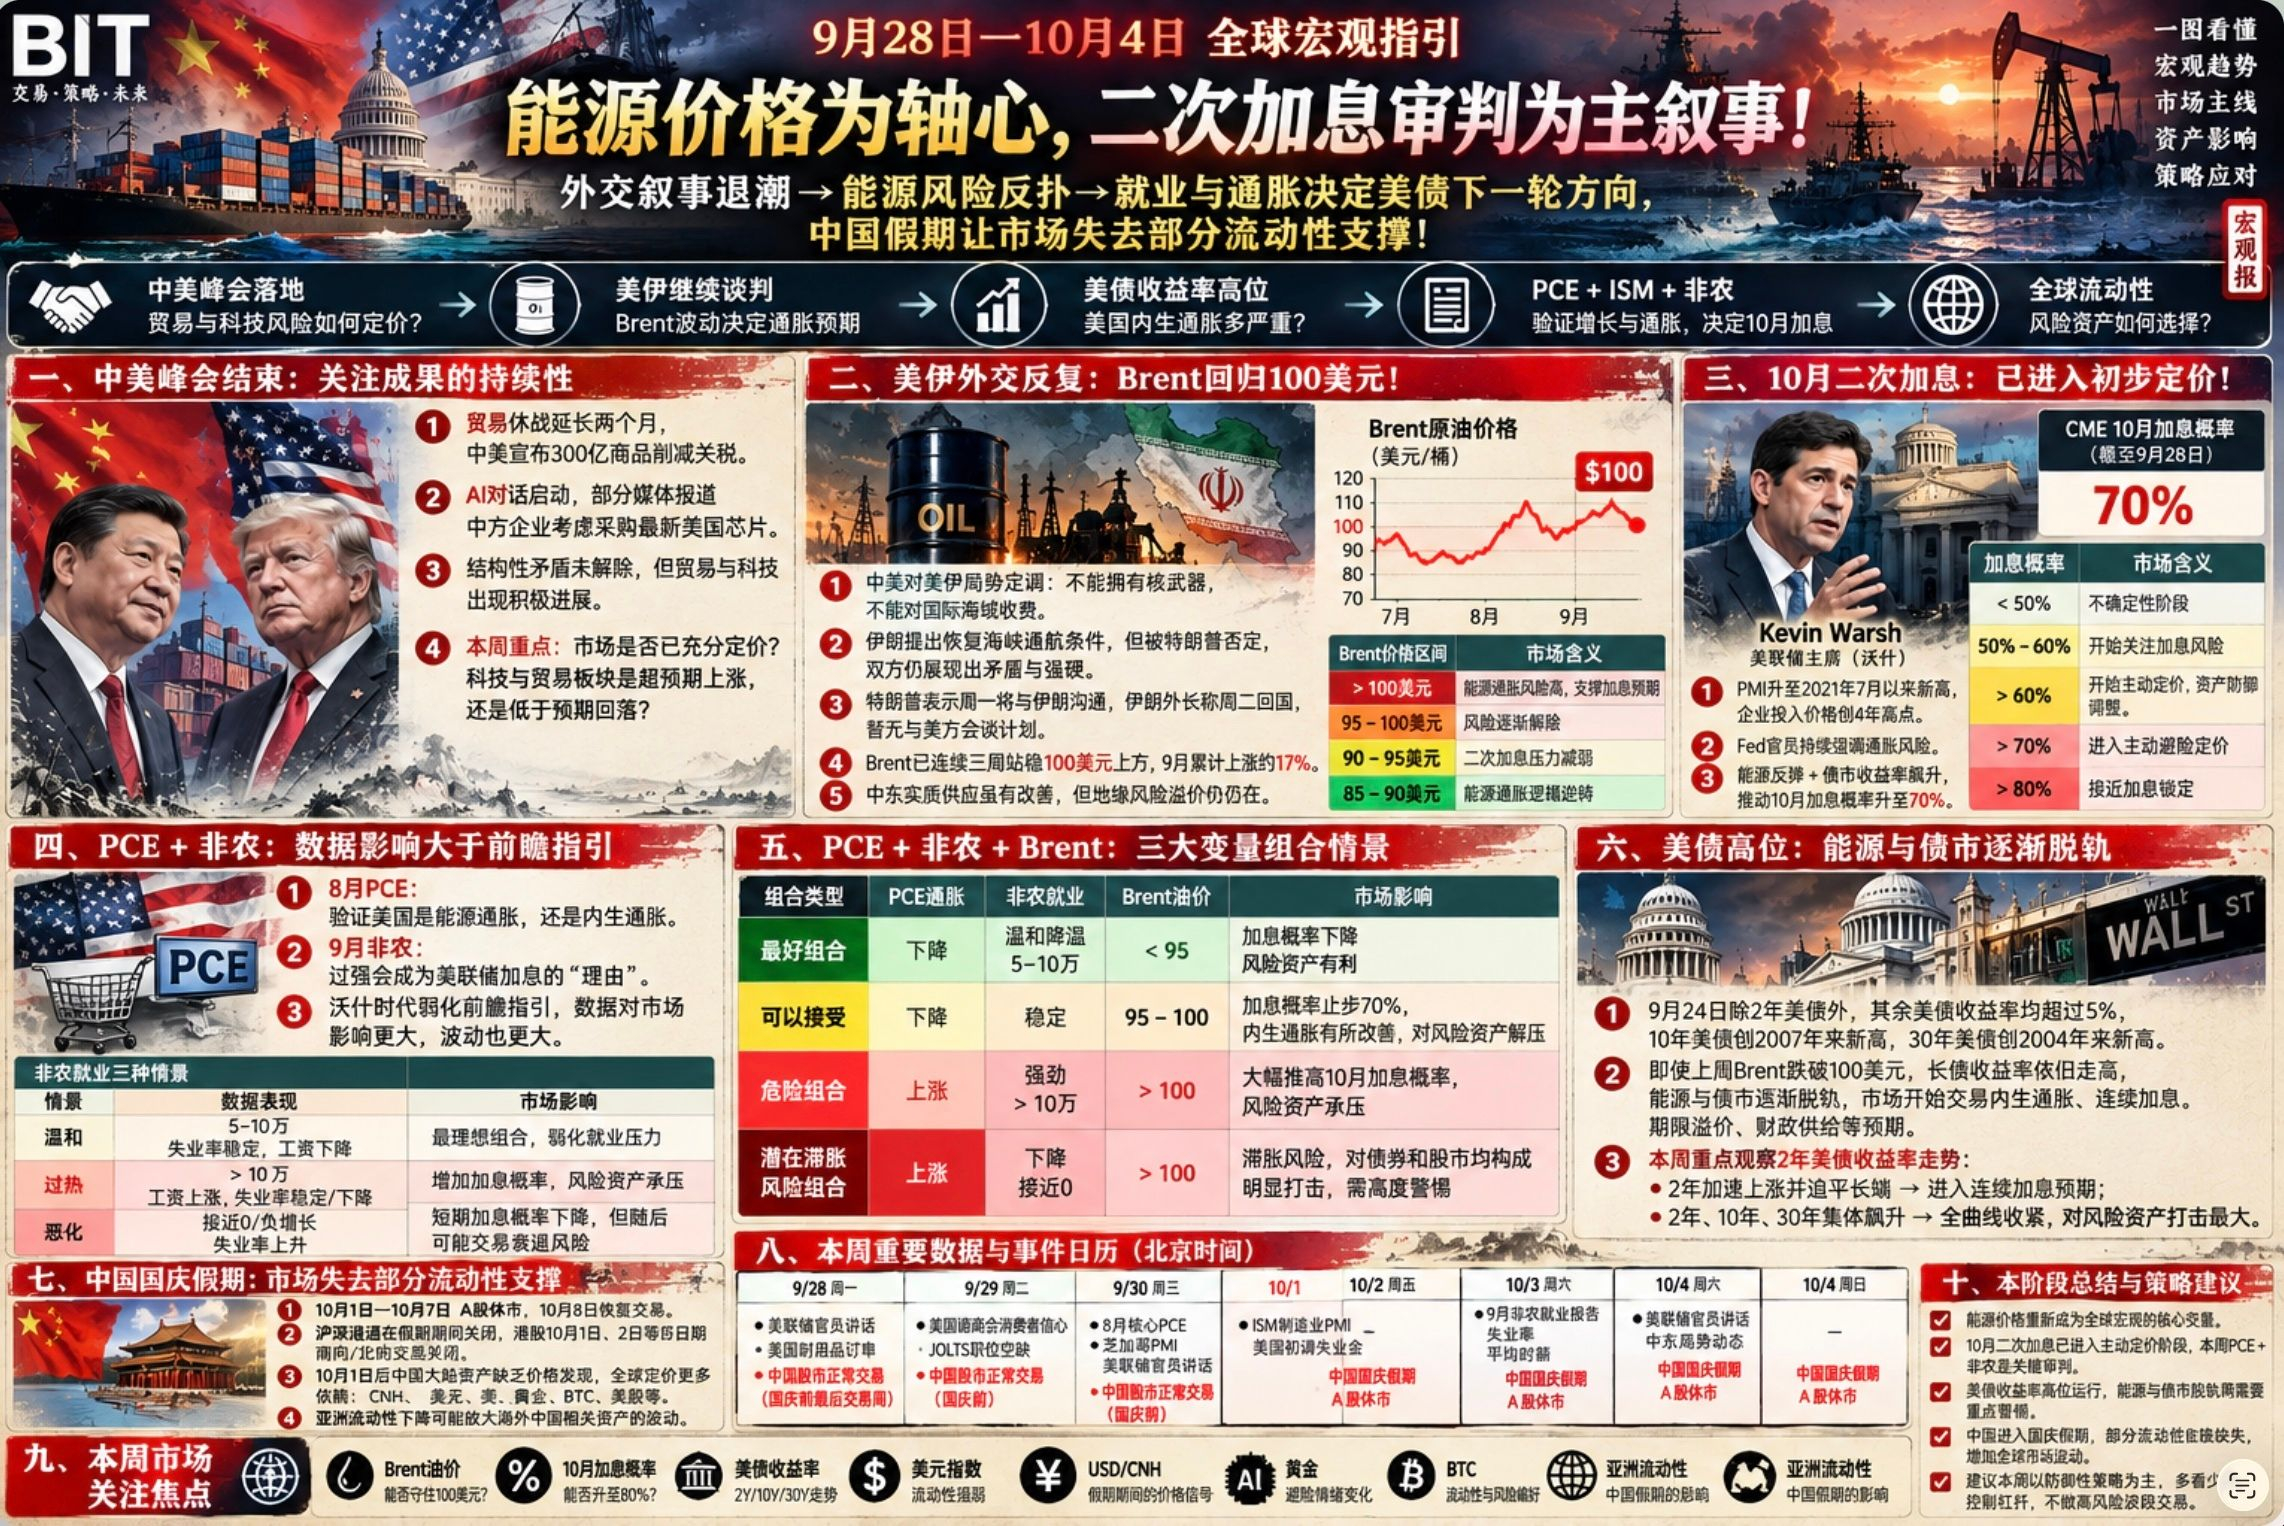
28 de setembro—4 de outubro: orientações globais de macro; o preço da energia como eixo, e o foco na narrativa do “julgamento” de uma segunda alta de juros!
Retirada das narrativas diplomáticas → reversão do risco energético → emprego e inflação determinam a próxima direção dos Treasuries; os feriados da China tiraram do mercado parte do suporte de liquidez!
A cadeia de lógica macro da semana: #比特币跌破8.3万美元
Cúpula China-EUA se concretiza: o mercado vai redefinir o prêmio de risco de comércio e tecnologia?
EUA e Irã continuam as negociações: as expectativas de otimismo sobre se as negociações podem avançar, a volatilidade do preço do Brent e como isso determina as expectativas globais de inflação de energia
Rendimentos dos Treasuries em nível elevado: a inflação endógena nos EUA é realmente tão grave?
PCE + ISM + emprego não agrícola: a combinação de dados valida o crescimento e a inflação dos EUA. A alta de juros de outubro será novamente reprecificada; a direção do mercado de títulos e o impacto sobre a liquidez global — como fica?
Um, a primeira linha mestra: após a cúpula China-EUA terminar, verificar os resultados da cúpula pelas duas partes!
Depois da cúpula China-EUA da semana passada, embora as contradições estruturais não tenham sido resolvidas, houve progresso em tecnologia e comércio
No comércio, o cessar-fogo comercial foi estendido por dois meses; a China e os EUA anunciaram um corte de 30 bilhões em tarifas sobre produtos. Em IA, ambos os lados começaram diálogos; em seguida, algumas mídias relataram que empresas chinesas consideram comprar os mais recentes chips dos EUA.
Portanto, nesta semana, o que precisa ser observado é: quanta precificação otimista o mercado embutiu nos ativos antes da cúpula China-EUA; se, após o término da cúpula, isso atende às expectativas do mercado; como o apetite por risco se ajusta — é uma alta acima do esperado ou uma queda abaixo do esperado? Especialmente no que se refere aos dois setores-chave: tecnologia e comércio
Até agora, reportagens da mídia indicam que houve avanços tanto em IA quanto no comércio. Em seguida, será importante observar se essas duas frentes avançam de forma tranquila
Dois, a segunda linha mestra: idas e vindas na diplomacia EUA-Irã; o preço do Brent volta para 100 dólares, atingindo os ativos globais!
1. Nesta cúpula China-EUA, as duas nações definiram preliminarmente o tom em relação ao cenário EUA-Irã: não possuir armas nucleares, e não cobrar taxas das áreas marítimas internacionais — esta é a concordância preliminar entre China e EUA
2. Durante a cúpula China-EUA, eu acredito que seja o maior ponto-chave no segundo semestre para tentar mediar as tensões entre EUA e Irã. Ambas as partes, além da China e outros países mediadores, se reunirão nos EUA. Se esta mediação não funcionar, o cenário entre EUA e Irã pode ficar ainda mais difícil.
3. Com base na definição China-EUA, no lado do Irã, atualmente está claro que o Irã não possui armas nucleares, por enquanto não cobra taxas pelo Estreito, e também propôs condições para retomar a navegação pelo Estreito. Porém, essa condição foi negada por Trump,
4. Claro, depois que Trump negou no fim de semana, ele voltou a dizer que vai conversar com o Irã na segunda-feira. E o ministro das Relações Exteriores do Irã, que está nas Nações Unidas, também afirmou que voltará ao país na terça-feira, sem planos de conversar com a delegação dos EUA
5. Em política externa visível, ambos os lados exibem contradições e posturas duras. Eu acho que isso não é necessariamente ruim. A negação no nível público não significa que a comunicação privada não possa ocorrer. Além disso, eu considero que o efeito de mediação trazido pela cúpula China-EUA ainda existe. Nesta semana, trata-se de um ponto de teste importante para o resultado da mediação!
6. O Brent saltou 2% intradiário e voltou para perto de 100 dólares. Ele já está acima de 100 dólares por três semanas consecutivas. O acumulado em setembro é de alta de 17%. Antes eu já disse que o preço do Brent tem impacto sobre o mercado
Acima de 100 dólares, a energia “oferece” inflação
Risco gradualmente se remove no intervalo de 95-100 dólares
Risco de nova alta de juros no intervalo de 90-95 dólares foi removido
No intervalo de 85-90 dólares, a lógica da inflação de energia se inverte; a lógica inflacionária volta a ser a inflação endógena da economia
E atualmente, os preços de energia voltaram a 100 dólares. Além disso, as preocupações com inflação endógena foram acionadas na semana passada pelo mercado de títulos com rendimentos altos. Atualmente, isso aumenta claramente a probabilidade de alta de juros
Três, a terceira linha mestra: com a influência dos preços de energia, a alta de juros de outubro saiu da esfera da incerteza e entrou em uma precificação inicial!
Em 23 de setembro, o S&P Global dos EUA subiu para uma máxima desde julho de 2021. Ao mesmo tempo, os dados também mostraram que os preços pagos pelas empresas para insumos atingiram o maior nível em 4 anos. Depois, os oficiais do Fed começaram a enfatizar o risco inflacionário, o que levou a probabilidade de alta em outubro a subir para mais de 60%
E até a fase de redação deste artigo, o CME mostra que a probabilidade de alta de juros em outubro já chegou a 70%. Quanto à influência da probabilidade sobre as expectativas do mercado:
<50%, o mercado está na fase de incerteza
50%-60%, o mercado começa a prestar atenção aos riscos de novos aumentos de juros
>60%,o mercado começa a precificar de forma proativa, e parte dos ativos inicia ajustes defensivos devido ao aumento de juros
>70%, a precificação sai do modo defensivo e entra no modo mais ativo de proteção, tornando a precificação de alta de juros ainda mais evidente
>80%, perto da “fixação” de uma alta de juros: o mercado vai fazer uma precificação plenamente adequada para a alta de juros de outubro
E neste momento, na segunda-feira, à medida que o Brent reage para cima, os rendimentos do mercado de títulos disparam, e os ativos de risco ficam claramente sob pressão. Essa é a lógica típica de transição da precificação defensiva para uma precificação de fuga (hedge) diante de nova alta de juros
Quatro, a era da volatilidade de dados: o efeito dos dados é maior do que o gerenciamento de expectativas do Fed. Nesta semana, o PCE de agosto + o payroll de setembro tornam a lógica de precificação do mercado ainda mais complexa!
a. A importância do PCE de agosto precisa de atenção extra
O núcleo desses dados de PCE não é apenas ver se a inflação passada está alta, mas sim entender em que situação os EUA estão atualmente: inflação por energia ou inflação endógena
Na semana passada, os preços de energia caíram temporariamente no curto prazo, mas as taxas de curto e longo prazo dos Treasuries dos EUA + dados do PMI deram um alerta. A inflação dos EUA saiu do estágio de repique por choques de energia e entrou em uma fase de rebote da inflação “de dentro” (endógena). Em agosto, o Brent ficou perto de 87-97 dólares. Como o choque de energia diminuiu, o PCE de agosto se tornará uma janela de dados importante para observar a inflação endógena dos EUA
No momento, o Fed enfrenta um cenário de pressão:
Brent>100 dólares (pressão no diesel) → aumento de custos das empresas (PMI no maior nível em 4 anos) → as atividades comerciais dos EUA seguem fortes → se o PCE básico ainda mantiver alguma viscosidade nesta semana → o Fed receberá um cenário de inflação de energia + inflação de custos das empresas + inflação por demanda, aumentando assim a necessidade de mais altas de juros, elevando de forma significativa a probabilidade de alta dos juros
b. Se o payroll não agrícola vier forte demais, isso se tornará o segundo fator que entrega uma “faca” para o Fed (razão para alta de juros)!
No momento, os dados de múltiplas partes indicam que as instituições já consideram a combinação mais central desta semana: inflação + emprego. Esses dados também se tornarão o principal motor para continuar elevando a probabilidade de uma alta de juros em outubro
As expectativas atuais do mercado para o emprego não agrícola de setembro são de 900 mil a 1 milhão? Aqui eu separo o emprego não agrícola em três faixas, trazendo três efeitos diferentes:
Moderado: emprego não agrícola entre 50000 e 100000, taxa de desemprego estável, salários em queda; é a combinação mais confortável para o mercado, enfraquece o emprego como dado em si
Superaquecimento: emprego não agrícola acima de 100000, alta salarial, taxa de desemprego estável ou até em queda. Se o superaquecimento do emprego somar-se à viscosidade do PCE, inevitavelmente aumenta a probabilidade de alta de juros
Piora súbita: a memória do emprego não agrícola chega perto de zero ou até crescimento negativo; taxa de desemprego sobe. A curto prazo, a probabilidade de alta de juros em outubro cai; os rendimentos dos Treasuries de 2 anos caem. Mas depois, o mercado pode começar a negociar o risco de recessão econômica
c, nesta semana, uma combinação polivalente e complexa de PCE + emprego não agrícola + Brent. Eu também divido em três tipos diferentes de combinação
Melhor combinação: queda do PCE + emprego moderado + Brent<95 dólares. Isso reduz a probabilidade de alta de juros; favorece os ativos de risco
Aceitável: queda do PCE + estabilidade do emprego + Brent entre 95-100 dólares. Embora o mercado de risco ainda esteja pressionado, a probabilidade de alta de juros para em 70%. A inflação endógena melhora; isso é como um “alívio” para o mercado de risco
Combinação perigosa: PCE subindo + emprego forte + Brent>100 dólares. Isso elevará ainda mais a probabilidade de alta de juros em outubro, fazendo com que os ativos de risco passem a precificar a alta de juros 10 (ou a se proteger),
Risco potencial de estagflação — combinação de risco: PCE subindo + emprego caindo + Brent>100 dólares. O risco de estagflação afeta de forma clara títulos e ações; é preciso ficar atento!
Em meu entendimento pessoal, a dívida dos EUA temporariamente ultrapassou a energia, e a exposição ao risco está se expandindo continuamente. Cuidado!
Em 24 de setembro, exceto os rendimentos dos Treasuries de 2 anos, os rendimentos de todos os outros Treasuries dos EUA ficaram acima de 5%. O rendimento do Treasury de 10 anos atingiu uma máxima desde 2007. O de 30 anos superou a máxima desde 2004. Com taxas de juros elevadas, o mercado fica ainda mais preocupado com o déficit fiscal e o risco dos Treasuries dos EUA!
Especialmente na semana passada, quando o Brent rompeu abaixo de 100 dólares. Porém, o movimento foi contrário ao dos rendimentos dos títulos longos; fica claro que energia e mercado de títulos estão se descolando gradualmente. Se na semana passada foi apenas um caso pontual, então esta semana é um ponto de observação importante. Se continuar o descolamento, significa que a pressão sobre inflação endógena já não pode mais ser tolerada
Se, no futuro, o mercado de títulos continuar se descolando da energia, isso significa que o mercado de títulos já está negociando outras expectativas, como inflação endógena, novas altas de juros em sequência, aumento da demanda por prêmio de prazo, reprecificação da oferta fiscal e o risco global de ausência de juros (repricing dos ativos sem rendimento), etc. Essas expectativas negociadas trarão impactos significativos na liquidez dos mercados financeiros
Portanto, nesta semana, é preciso observar com foco o rendimento do Treasury de 2 anos. Se, após a divulgação dos dados macro, os dados comprimirem as taxas de curto e longo prazo, fazendo o rendimento de 2 anos acelerar a alta, então a curva entre os dois tende a convergir. Isso indica que o mercado entrou em expectativas de altas de juros em sequência, pressionando o mercado de risco — mas não chega a ser um grande risco
Mas, se continuar a ocorrer uma alta em disparada coletiva dos rendimentos dos Treasuries de 2 anos, 10 anos e 30 anos dos EUA, isto é, um aperto de toda a curva (full curve), isso será extremamente letal para pressionar os ativos de risco. Precisa ficar atento!
Resumo desta fase: #黄金跌至4144美元
Os amigos que sempre acompanham as linhas mestras de macro podem ver que esta semana eu não mencionei mais risco do iene. Isso porque, de fato, após a alta do iene, o iene ficou mais fraco. O risco de trades de arbitragem (encerramento de posições) foi temporariamente eliminado. Esta semana não será um ponto de observação prioritário
Também é preciso notar que, depois de quarta-feira desta semana, começam as férias do feriado nacional da China. A bolsa não abrirá; os ativos no continente carecem de precificação e formação de preço. Isso também terá algum impacto sobre a liquidez dos ativos globais
Então, nesta semana, com a complexificação nos dados macro + o meio feriado, aumentam-se várias incertezas. Recomendo que todos observem mais e mexam menos; com foco em medidas defensivas, sem operar em faixas de alto risco!