

A Micron Technology (Nasdaq: MU) $MUB divulgará os resultados do quarto trimestre fiscal após o fechamento do mercado em 30 de setembro, encerrando um ano fiscal em que suas ações dispararam. Para os investidores, a questão já não é se a fabricante de memória pode superar as estimativas, mas se os resultados — e, em especial, as projeções — podem justificar uma avaliação que já está muito acima da do setor.
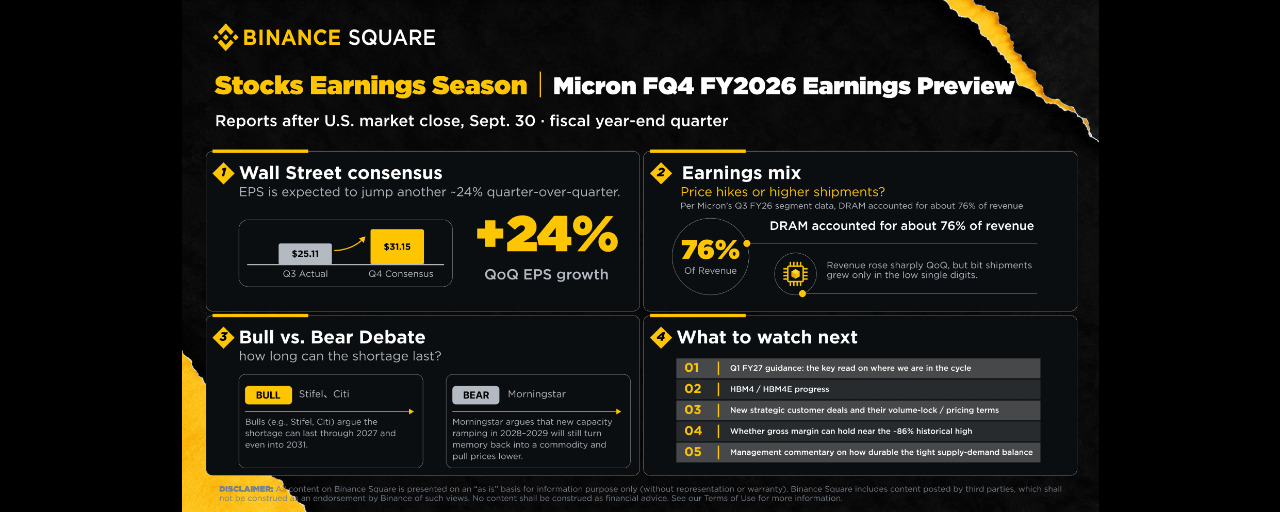
Para o trimestre de agosto, a Micron projetou receita de 1 bilhão; lucro não GAAP de 1; lucro diluído GAAP de 1; e margem bruta de aproximadamente 86%. Wall Street está na mediana ou ligeiramente acima do ponto médio dessa faixa. De acordo com a TipRanks, o consenso dos analistas prevê receita de cerca de 50,6 bilhões e lucro ajustado próximo de 31,16. Um trimestre atrás, no terceiro trimestre fiscal, a Micron teve lucro de US$ 25,11 por ação, enquanto a receita saltou cerca de 346% em relação ao ano anterior. Atingir o consenso significaria outro salto sequencial de aproximadamente 24% nos lucros — um avanço expressivo para qualquer fabricante de chips.
Os lucros vêm dos preços, não do volume
A maioria dos analistas atribui a mudança nos lucros deste trimestre à oferta restrita e à subida dos preços da memória de alta largura de banda e da DRAM relacionada com IA, e não a um aumento acentuado das unidades expedidas.
A composição do terceiro trimestre fiscal ilustra bem a questão. A DRAM representou cerca de 76% da receita e, embora essa receita tenha subido acentuadamente em relação ao trimestre anterior, os envios de bits aumentaram apenas alguns pontos percentuais. Os ganhos vieram da subida dos preços médios de venda; o volume incremental pouco contribuiu.
O que distingue este ciclo dos anteriores é o papel dos acordos de fornecimento a longo prazo. Na chamada sobre os resultados, a administração afirmou que a procura de alguns clientes-chave é agora cerca de 50% superior ao volume que a Micron pode comprometer-se a fornecer. No final do trimestre anterior, a empresa tinha assinado 16 acordos estratégicos com clientes, abrangendo cerca de 20% dos seus bits de DRAM e aproximadamente 30% dos seus bits de NAND, associados a cerca de 22 mil milhões em depósitos e compromissos de clientes.
Os analistas tendem a estar otimistas, mas os preços-alvo variam bastante
Os dados da TipRanks de 24 de setembro mostram que 29 analistas avaliaram a ação nos três meses anteriores, com um consenso de Compra Forte — 28 recomendações de compra, uma de manutenção e nenhuma de venda. O preço-alvo médio é de cerca de 2,200 e o mais baixo é de 1.100 dólares. Esta dispersão reflete um desacordo real sobre o ponto do ciclo em que nos encontramos.
A Stifel recomenda comprar a Micron, com um preço-alvo de 1.500 dólares, e espera que tanto os resultados do quarto trimestre como as previsões superem o consenso, embora considere que a valorização potencial será mais moderada do que nos trimestres recentes, devido aos acordos de fornecimento com preços escalonados e aos limites de curto prazo para os envios de bits. A empresa também espera que o preço por bit da HBM4 duplique aproximadamente, e que as negociações para 2027 estejam perto de serem concluídas.
O analista da TD Cowen Krish Sankar mantém uma recomendação de compra e um preço-alvo de 1.600 dólares, e apresenta a tese como uma reavaliação, não como uma história de resultados: a Micron percorreu cerca de 80% de um período de 18 meses de expansão das margens, mas a crescente confiança na sustentabilidade do ciclo ainda poderá elevar o múltiplo.
O Citi também está otimista, argumentando que a procura por IA poderá manter o mercado da memória com oferta insuficiente até 2031.
O analista da Melius Research Ben Reitzes mantém o preço-alvo mais elevado de Wall Street, de 2.200 dólares, citando anos de capacidade de HBM esgotada e a visibilidade das receitas proporcionada por contratos de longo prazo já garantidos.
O campo cauteloso preocupa-se com a normalização e a avaliação
O contra-argumento, apresentado por várias instituições e investidores identificados, centra-se menos num eventual colapso da procura por IA do que no regresso das margens elevadas à normalidade e numa ação cujo preço já incorpora muitas expectativas.
O analista da Goldman Sachs James Schneider é o mais cauteloso dos três grandes bancos, com uma recomendação neutra e um valor de 62 nos resultados. Ainda assim, a própria previsão da Goldman para o trimestre fica alguns pontos percentuais acima do consenso — 32.54 — e a empresa prevê um crescimento sequencial da receita na casa dos dois dígitos baixos no primeiro trimestre fiscal, apontando o aumento da capacidade a longo prazo por parte dos produtores chineses como o principal risco. Por outras palavras, a posição neutra da Goldman assenta na avaliação, não em dúvidas sobre os fundamentos.
O analista da Morningstar William Kerwin atribui às ações duas estrelas, considera que a empresa não tem vantagem competitiva sustentável e classifica a incerteza como «Muito elevada». Após o trimestre de junho, elevou o seu valor justo para 455, mas continua a considerar a ação cara. O seu pessimismo resume-se à ciclicidade: Kerwin vê a memória como um negócio fundamentalmente cíclico e espera que uma vaga de nova capacidade em 2028 e 2029 crie excesso de oferta e faça baixar os preços. Na sua opinião, os contratos de longo prazo atenuam o impacto, mas não impedem a queda, uma vez que a receita efetivamente garantida pelos contratos com clientes cobre apenas uma fração do total.
Michael Burry, o investidor de «Big Short» e fundador da Scion Asset Management, aumentou as suas apostas pessimistas contra a Micron. Segundo o Yahoo Finance, está vendido nas ações e no ETF iShares Semiconductor. A sua tese fundamental baseia-se em sinais do setor: citou o presidente da Acer, que descreveu um mercado DDR4 com mais vendedores do que compradores, e acompanha a CXMT, da China, cujo progresso no rendimento de produção e no fabrico em volume de DDR5 poderá aumentar a oferta e limitar qualquer subida duradoura dos preços da memória.
A divergência entre otimistas e pessimistas quanto à oferta depende, em última análise, do calendário. Os otimistas — entre eles, a Stifel e o Citi — preveem que a escassez se prolongue até 2027 e até 2031. A Morningstar contrapõe que a capacidade que entrará em funcionamento em 2028 e 2029 devolverá à memória a sua natureza de matéria-prima e fará os preços cair novamente.
Outras variáveis a acompanhar
Tarifas. A Investing.com informa que a administração Trump está a ponderar tarifas mais abrangentes sobre semicondutores, que abrangeriam servidores e computadores portáteis; o setor receia que esta medida abrande o ritmo de investimento em infraestruturas de IA.
Litígios de patentes. A Netlist apresentou uma queixa contra a memória DDR5 da Micron junto da Comissão de Comércio Internacional dos EUA, e a Micron perdeu recentemente um recurso relativo a uma patente contra a empresa. Uma ordem de exclusão parece improvável a curto prazo, mas constituiria um risco significativo.
Devolução de capital. Segundo a CNBC, os cerca de 6,165 mil milhões de dólares em financiamento direto ao abrigo da CHIPS Act atribuídos à Micron em dezembro de 2024 vieram acompanhados de restrições que limitam recompra de ações e distribuição de dividendos em grande escala pelos beneficiários. Estas restrições específicas da empresa expiram depois de 9 de dezembro deste ano. O diretor financeiro Mark Murphy afirmou que a empresa pretende aumentar a devolução de capital após essa data, com um plano de longo prazo para devolver aos acionistas 100% do fluxo de caixa excedentário. Com concorrentes como a SK Hynix já a anunciar recompras de ações na ordem dos milhares de milhões de dólares, os investidores estarão atentos a qualquer compromisso anunciado durante a chamada.
I&D. A Micron planeia investir 10 mil milhões de dólares ao longo da próxima década num centro de investigação em Boise, Idaho, denominado Micron Research Labs.
O que mais importa em 30 de setembro
O consenso é que a previsão para o próximo trimestre será mais importante do que os números do trimestre atual.
A previsão para o primeiro trimestre fiscal é o indicador fundamental para perceber em que ponto está o ciclo. A TipRanks situa o consenso dos analistas para o trimestre de novembro em cerca de 46.9 mil milhões, com 31.49 de lucros (35.11); o próprio modelo da Goldman para o trimestre aponta para cerca de 57,7 mil milhões de dólares, acima do valor de mercado que indica.
O progresso da HBM4 e da HBM4E, e a capacidade da Micron para manter ou aumentar a sua quota de cerca de 20% do mercado de HBM.
Novos acordos estratégicos com clientes, bem como os respetivos termos de volume e preços — em particular, o progresso no sentido de garantir metade da receita.
Se a margem bruta se mantém perto do máximo de 86% e se o ritmo de subida dos preços começa a abrandar.
A linguagem da administração sobre a sustentabilidade da oferta e da procura. Qualquer sinal de abrandamento nos preços ou na procura de HBM poderá desencadear uma reação de «vender com a notícia», mesmo que os resultados superem as expectativas.