#RobinhoodChain #Segurança na cadeia
53 emissões de tokens, US$ 18,43 milhões conectados em uma única linha — o mais importante a questionar talvez não seja se os números são assustadores o bastante, mas sim: por que esses endereços, afinal, são considerados o mesmo grupo? Se você misturar todos os projetos suspeitos na cadeia, o verdadeiro caminho do risco pode ser ofuscado.
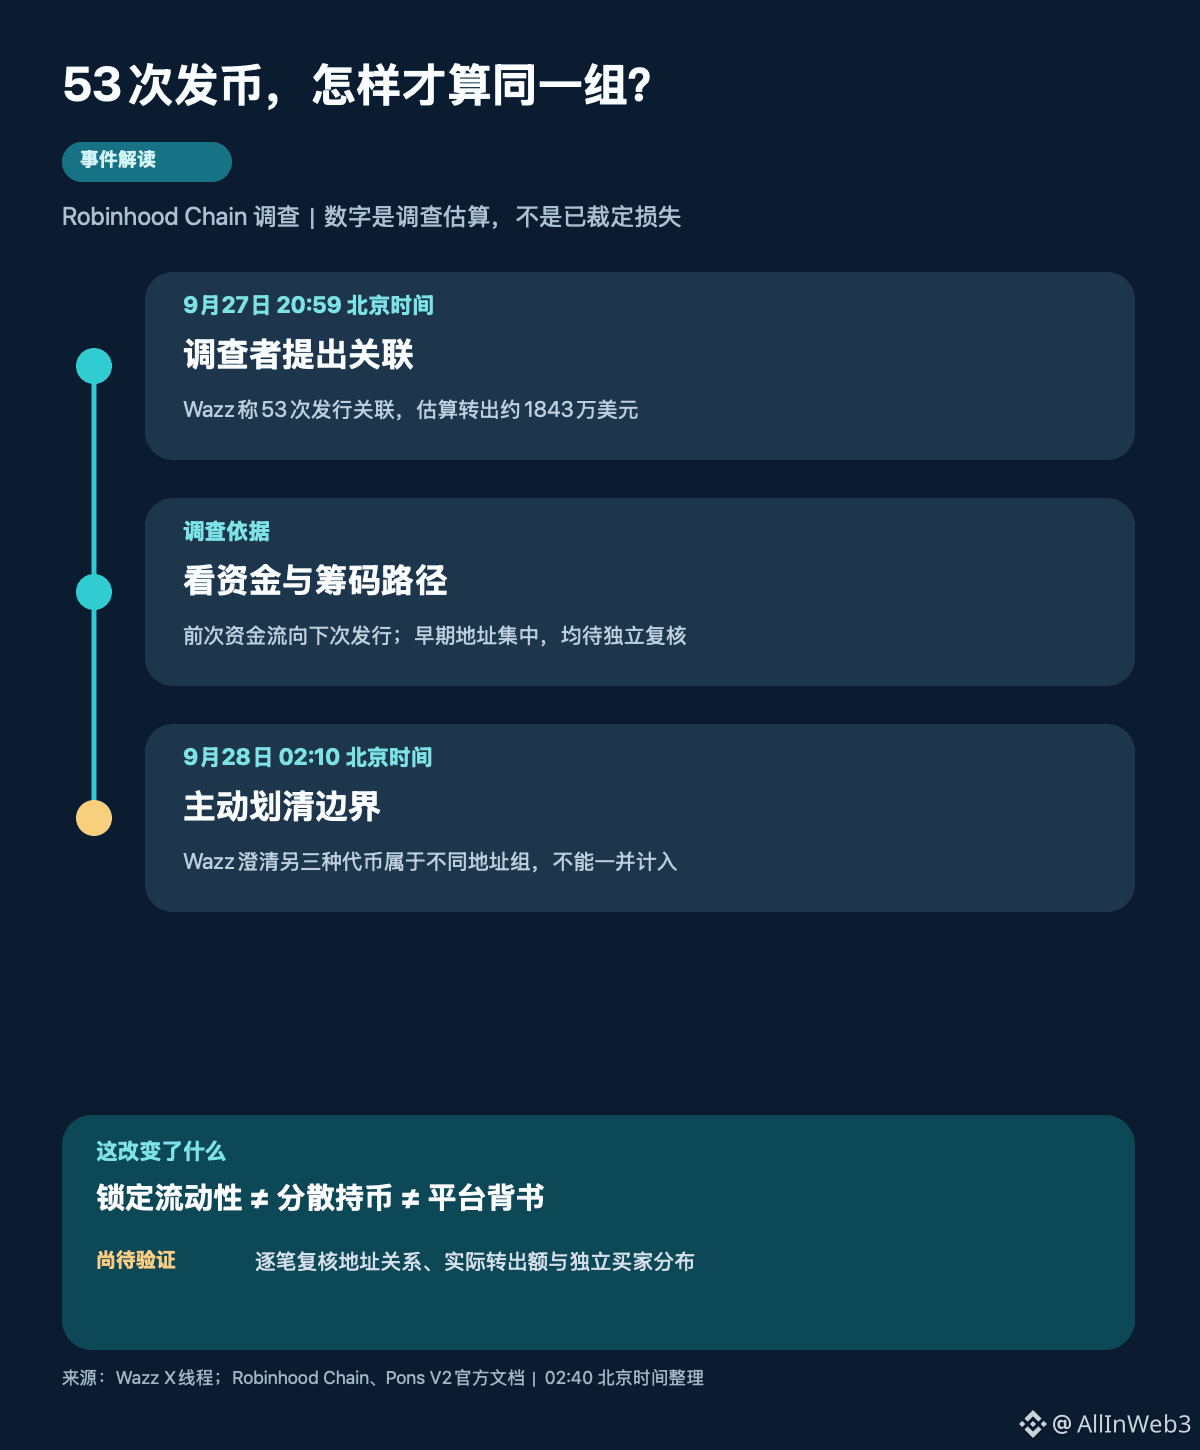
Às 20:59 (horário de Pequim) de 27 de setembro, o investigador on-chain Wazz divulgou um conjunto de análises: ele afirma que, nos cerca de dois meses anteriores, houve uma ligação entre 53 emissões de tokens na Robinhood Chain, com estimativa de que endereços relacionados transferiram cerca de US$ 18,43 milhões. As pistas não vêm apenas de nomes semelhantes de projetos; incluem também dinheiro de uma rodada de retirada entrando na próxima rodada de emissão, endereços de compra inicial aparecendo em massa e a concentração dos “chips” (quantidades) de alguns tokens. O caso CRUMBS que ele citou envolve 92 endereços vinculados. Essas são atribuições e estimativas on-chain feitas pelo investigador; neste momento, não se trata de perdas de vítimas já auditadas de forma independente ou já decididas por autoridade.
Às 02:10 (horário de Pequim) de 28 de setembro, surgiu um novo ponto digno de nota: Wazz esclareceu que $HOODHIM, $VERONA e $OPTIMUS pertencem a outro grupo de endereços. Isto não é mero “ajuste retórico”. Para explicar o tamanho de “uma mesma quadrilha”, é preciso primeiro delimitar quais carteiras, contratos e fluxos de fundos estão de fato conectados; misturar diferentes grupos de endereços pode fazer o total parecer maior, mas enfraquece a credibilidade da conclusão.
Há ainda dois níveis que são fáceis de confundir. A Robinhood oficial define sua cadeia como uma rede aberta, sem permissão: qualquer pessoa pode implantar contratos. Nessa cadeia, emitir tokens não significa que a Robinhood emitiu, listou ou endossou o token. A documentação oficial do Pons V2 diz que os tokens são negociados primeiro na curva de emissão e, depois, seguem para um pool de liquidez com travamento permanente. O pool resolve um tipo de problema em que a liquidez é retirada diretamente; ele não bloqueia automaticamente que grandes quantidades de tokens do início sejam direcionadas a carteiras que estejam entre si relacionadas. Além disso, o mecanismo do protocolo em si não pode ser tratado como prova de envolvimento.
Minha avaliação é que esta notícia realmente lembra o mercado não de que “qualquer token emitido em uma nova cadeia é perigoso”, mas de que a ordem de verificação do risco precisa mudar: primeiro, verificar contratos oficiais e identidades da emissão; depois, analisar as participações das primeiras carteiras e a origem dos fundos; por fim, checar se os fundos de venda fazem ciclos entre projetos. Somente olhar o identificador do pool, a narrativa do projeto ou um número consolidado impressionante não basta para concluir algo.
Essa avaliação também pode ser refutada: se uma revisão independente e passo a passo descobrir que carteiras-chave não estão sob o mesmo controle, que o dinheiro entre projetos é apenas fluxo de transações comum, ou que os US$ 18,43 milhões foram contabilizados como saída real a partir de ganhos não realizados, então deve-se reduzir o escopo de vínculo e o valor. No momento, o que mais vale esperar é uma lista de endereços verificável e os critérios de cálculo.
Se um projeto tiver liquidez permanentemente travada, mas os tokens inicialmente vendáveis estiverem concentrados em um conjunto de carteiras com fundos conectados, você trataria o “pool travado” como evidência de segurança — ou primeiro exigiria a divulgação da relação entre essas carteiras?