

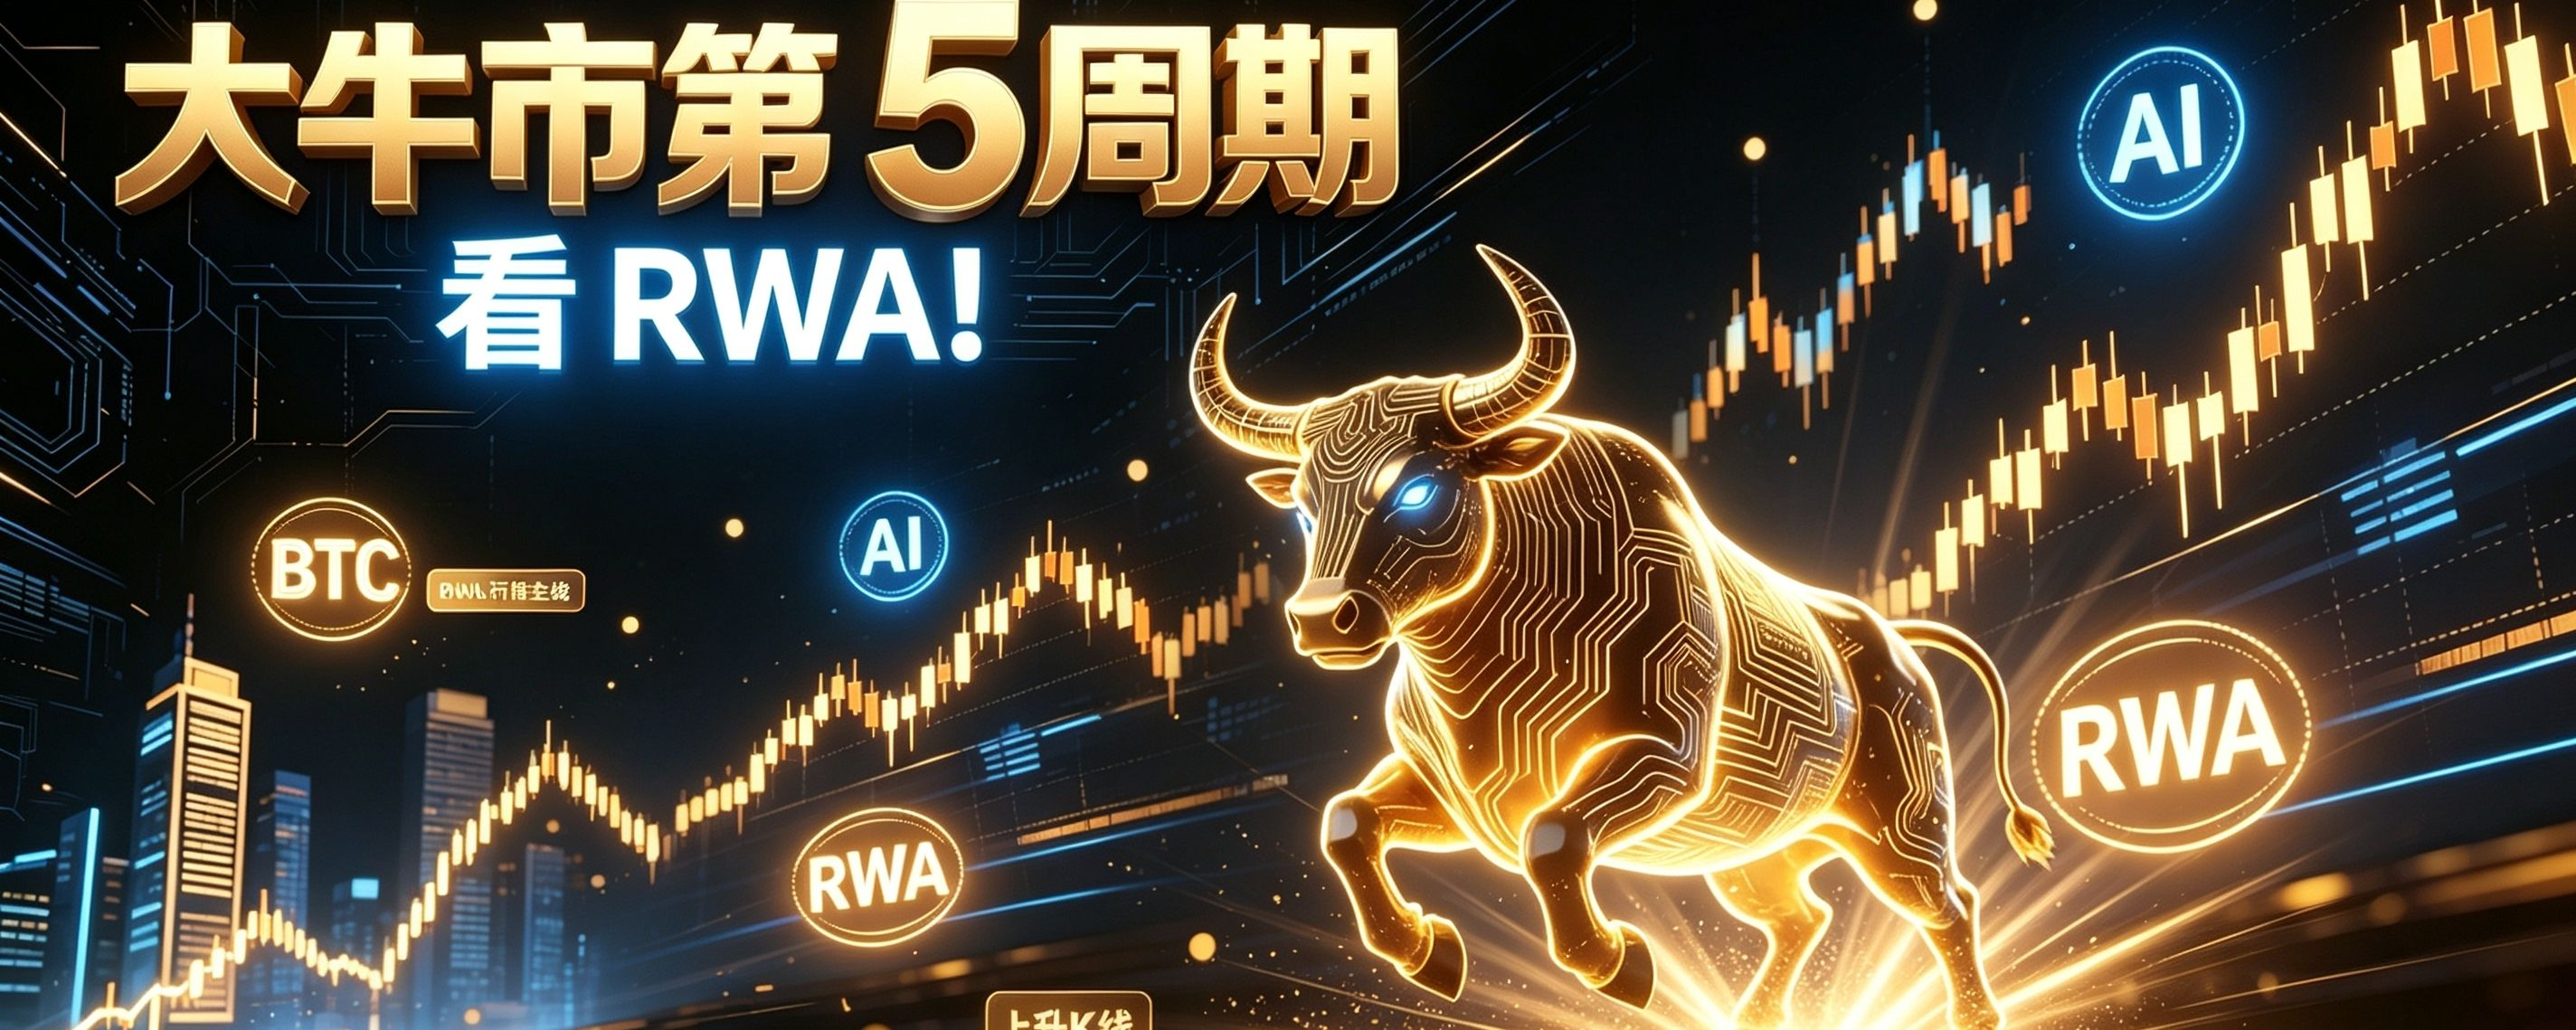

Antes de cada grande bull market do mercado cripto chegar, os participantes do mercado procuram respostas para duas questões centrais.
Primeiro, de onde virão os recursos adicionais para o próximo bull market.
Em segundo lugar, qual é o novo paradigma de aplicações que sustenta a alta contínua do bull market.
Em muitos ciclos anteriores, muitos jogadores aproveitaram os benefícios do Bitcoin, do Ethereum e do setor DeFi, e também houve um grande número de participantes no fim do ciclo. Isso porque os ativos subjacentes não tinham fluxos de caixa reais; durante os ciclos de alta de juros, eles sofreram perdas enormes.
A história já provou que, dependendo apenas do mercado de ativos nativos da cadeia, com alta dependência de um ambiente de liquidez frouxa, quando a política monetária muda para o aperto, os ativos sem suporte real de rentabilidade entram em colapso rapidamente. Então, existe alguma solução que possa trazer fluxos de caixa do mundo real para a blockchain e resolver a dor de longo prazo da indústria cripto, que é a falta de retornos reais? A equipe de pesquisa da Binance propõe que a linha principal do quinto ciclo cripto é a RWA, ou seja, a tokenização de ativos do mundo real.
RWA não é um conceito de especulação de curto prazo; ele tenta derrubar as barreiras entre finanças tradicionais e DeFi na cadeia. Mas saber se o RWA já entrou na fase de implementação e decolagem exige argumentação objetiva e completa sobre seu progresso real, casos implementados, potenciais fatores positivos e riscos subjacentes. Este artigo não fornece qualquer recomendação de investimento; apenas analisa objetivamente a situação da trilha de RWA com base em informações públicas.
Primeiro, revisão histórica de quatro ciclos do mercado cripto: em cada ciclo de alta, são necessários dois fatores em conjunto: liquidez monetária frouxa + ressonância de inovação de paradigma. A equipe de pesquisa da Binance apresentou esse argumento central em um encontro privado: para que o mercado cripto tenha uma grande alta, é obrigatório atender simultaneamente às duas condições — expansão monetária e inovação de paradigma. Cenários de uso novos determinam a extensão até onde a tendência consegue se espalhar. A indústria já passou por quatro ciclos completos até hoje.
O primeiro ciclo é de 2011 a 2015, o ciclo de armazenamento de valor.
Os ativos representativos são Bitcoin e Litecoin. Neste estágio, a função do blockchain é como “ouro digital” e “dinheiro eletrônico ponto a ponto”. O objetivo da indústria é provar que ativos digitais podem ser usados para armazenar valor; os cenários de aplicação são únicos e focam apenas em armazenamento de valor.
O segundo ciclo é de 2016 a 2018, o ciclo de infraestrutura de blockchains públicas.
Projetos como Ethereum e EOS propuseram a ideia de uma “instituição/organização de computação mundial”, construindo a infraestrutura base para contratos inteligentes. Neste estágio, a infraestrutura é construída rapidamente, mas há poucos aplicativos maduros na cadeia; muitos projetos dependem de captação para especulação, não há fluxo de caixa estável e, ao final do ciclo, a bolha rompe.
O terceiro ciclo é de 2019 a 2022, o ciclo DeFi. A negociação descentralizada, empréstimos e produtos de liquidez algorítmica concentraram um grande boom.
DeFi constrói um sistema financeiro na cadeia, mas a maioria dos projetos DeFi tem como ativos tokens nativos da própria cadeia; na base não há fluxo de caixa do mundo real. Quando o Fed entra em um ciclo de alta de juros e a liquidez é apertada, as cadeias de capital de muitos projetos DeFi sem receitas reais se rompem, levando a um colapso.
O quarto ciclo é de 2023 a 2025, o ciclo de entrada das instituições.
Com a implementação de ETFs à vista de Bitcoin, é aberto o canal para o capital de instituições tradicionais entrar no mercado de cripto. Os temas de rotação do mercado incluem moedas Meme, BTCFi e IA na cadeia. Mas, neste ciclo, resolve-se apenas o problema do canal para entrada de fundos; não surgiram novos paradigmas de aplicações em grande escala e sustentáveis, e os novos cenários de uso de ativos são limitados.
Resumo da similaridade entre os quatro ciclos: nos quatro primeiros ciclos, o valor dos ativos ficou basicamente limitado ao mundo nativo cripto.
O DeFi pode fazer empréstimos e negociação, mas a maior parte do colateral são tokens cripto, cujo valor oscila muito.
Assim que o ambiente macro monetário se aperta, todo o ecossistema não tem fluxo de caixa real externo para fazer hedge. Essa é a causa fundamental de a continuidade dos ciclos de alta anteriores ser insuficiente. Com base na história acima, a equipe de pesquisa da Binance estima que, a partir de 2026, começará o quinto ciclo, cuja linha principal é RWA e DeFi 3.0. A lógica central do RWA é tokenizar ativos do mundo real para que protocolos DeFi se conectem ao fluxo de caixa estável gerado pelos ativos do mundo real, realizando uma “renascença” cultural do DeFi.
II. Definição de RWA, tamanho do mercado e por que instituições acreditam que o RWA tem potencial para renovação de paradigma. RWA é a tokenização de ativos do mundo real.
Entendendo de forma simples: títulos, ouro, imóveis, créditos para empresas e commodities do mundo real, entre outros, são mapeados para tokens na blockchain por meio de arcabouço legal de conformidade, custódia e mecanismos de auditoria. Os tokens representam partes dos direitos de propriedade do ativo do mundo real correspondente. O ativo subjacente em si gera continuamente fluxo de caixa, por exemplo: juros de títulos, aluguel de imóveis, juros de empréstimos.
Com base nos dados divulgados no local, a escala total de RWA na cadeia hoje se aproxima de 40 bilhões de dólares; dentro de 2026, a expansão de escala será de 50% a 60%. A lógica central do crescimento da trilha tem três pontos.
Primeiro, resolver a maior deficiência do DeFi.
O DeFi tradicional depende de ativos cripto nativos e não tem fluxo de caixa externo. O RWA introduz os rendimentos estáveis dos ativos reais na cadeia, de modo que o DeFi deixa de ser apenas um jogo cíclico entre tokens, e passa a conseguir absorver os rendimentos de ativos do sistema financeiro tradicional.
Segundo, reduzir o limiar de participação para negociação de ativos tradicionais.
Títulos tradicionais, imóveis comerciais e crédito privado: o nível de entrada para pessoas comuns é extremamente alto, e a liquidez dos ativos é fraca. Após a tokenização, os ativos podem ser divididos; com pequenas quantias, também é possível participar. A liquidação e os dividendos podem depender da execução automática por contratos inteligentes, reduzindo custos de transações intermediárias.
Terceiro, desbloquear as entradas de capital de instituições financeiras tradicionais.
Os ETFs resolvem o canal para instituições comprarem Bitcoin; já o RWA faz com que bancos e empresas de gestão de ativos tokenizem diretamente os ativos existentes que já administram. No sistema financeiro tradicional, há ativos existentes em escala de trilhões; isso cria um espaço potencial para tokenização.
Terceiro, casos reais amplamente conhecidos em que o RWA já foi implementado. RWA não é apenas um conceito teórico; já existem múltiplos tipos de ativos que foram colocados em prática. A seguir estão os casos típicos mais reconhecidos pelo mercado e que podem ser verificados publicamente.
1. Títulos do Tesouro dos EUA tokenizados (BlackRock BUIDL, Ondo USYC). Esta é, atualmente, a categoria de RWA com maior escala e maior participação institucional. A BlackRock, como a maior gestora global, lançou um fundo de títulos do Tesouro dos EUA tokenizados BUIDL: os títulos de curto prazo dos EUA são tokenizados na cadeia, e os detentores dos tokens podem obter rendimentos de juros dos títulos. O USYC da Ondo também é um produto de curto prazo tokenizado — um RWA de títulos dos EUA em escala líder na cadeia. O ativo subjacente são títulos do governo dos EUA; a fonte dos rendimentos são os juros dos títulos. Custódia e auditoria dos ativos são feitas por instituições financeiras tradicionais. Esta categoria de produto também é, atualmente, a principal fonte do crescimento de escala na trilha de RWA.
2. Ouro tokenizado: PAXG, XAUt. Paxos emite PAXG, e a Tether emite XAUt. Cada token corresponde a uma onça de ouro físico; o ouro fica sob custódia de um terceiro. O usuário detém os tokens, o que equivale a deter uma fração do ouro físico, podendo solicitar o resgate do ouro físico. Este é o produto RWA mais antigo a ser implementado e com maior número de usuários; já está em operação há muitos anos, e há um grande número de detentores no mercado.
3. Projetos de tokenização imobiliária RealTRealT empacotam imóveis nos EUA em tokens; cada token corresponde ao capital próprio (participação acionária) da empresa proprietária do imóvel. Os detentores de tokens podem receber dividendos em stablecoins provenientes dos aluguéis dos imóveis, na proporção das participações que possuem. O imóvel em si é um ativo do mundo real, e o aluguel representa um fluxo de caixa contínuo. Para o usuário comum, não é necessário comprar a casa inteira; com quantias pequenas, é possível deter apenas uma fração da propriedade imobiliária, viabilizando a divisão do ativo imobiliário.
4. RWA de crédito empresarial: Centrifiuge, GoldfinchCentrifuge e Goldfinch focam em finanças da cadeia de suprimentos e tokenização de empréstimos para PMEs. No mundo real, os empréstimos de pequenas e médias empresas correspondentes a créditos (direitos creditórios) são tokenizados e colocados na blockchain. Usuários na cadeia compram os tokens, o que equivale a fornecer empréstimos a empresas reais. Os rendimentos vêm dos juros pagos pelos empréstimos que a empresa quita. O ativo subjacente são dívidas de empresas reais, que geram fluxo de caixa no mundo real.
5. Casos de tokenização de ativos físicos em conformidade no mercado doméstico (piloto de RWA em Hong Kong). Long Xin Technology e GCL Energy Technology, em conjunto com a Ant Chain, implementaram um projeto de RWA de ativos de energia solar fotovoltaica; o ativo subjacente é uma receita de geração de energia de usinas fotovoltaicas, pertencente à tokenização de ativos energéticos físicos. Sob orientação da Autoridade Monetária de Hong Kong, foi pilotado. O ativo subjacente são ativos domésticos fotovoltaicos físicos que geram fluxo de caixa de geração de energia. Além disso, existem mais casos-piloto, incluindo fazendas no Brasil tokenizando vacas leiteiras como ativos dados em garantia, e a SWIFT conduzindo, em conjunto com várias grandes instituições bancárias no mundo, pilotos de liquidação transfronteiriça de depósitos tokenizados.
Quarto, múltiplas notícias favoráveis na trilha do RWA; análise lógica correspondente.
1: Grandes instituições financeiras tradicionais do mundo continuam entrando no mercado. BlackRock, Franklin Templeton, Citigroup e outras grandes gestoras internacionais divulgam, em sequência, produtos ou relatórios de pesquisa relacionados a RWA. A SWIFT, em conjunto com 17 bancos globais, conduz um piloto de pagamentos transfronteiriços com depósitos tokenizados. A entrada de instituições financeiras tradicionais indica que RWA não é mais um projeto conceitual do tipo “time nativo de cripto”; o sistema financeiro tradicional começa a reconhecer o valor da tokenização de ativos. Instituições financeiras tradicionais detêm uma grande quantidade de ativos subjacentes, qualificações de custódia e recursos de clientes. A participação das instituições resolve dois dos problemas mais importantes do RWA: definição legal/validação de direitos do ativo subjacente e custódia e auditoria dos ativos. A participação institucional também atrairá mais atenção do capital tradicional para a trilha.
2: Reguladores de vários países lançam pilotos e estruturas; o ambiente regulatório vai ficando gradualmente mais claro. A SEC dos EUA já aprovou uma isenção inovadora para ações tokenizadas, permitindo que plataformas em conformidade conduzam transações limitadas de ações tokenizadas. O relatório de políticas do governo de Hong Kong deixa claro que pretende impulsionar o RWA do ouro para negociação em plataformas licenciadas e, além disso, conduzir testes de tokenização de títulos da reserva cambial. A União Europeia, Singapura e o Reino Unido também vêm lançando, de forma gradual, regras regulatórias relacionadas a RWA e a ativos tokenizados. Um dos maiores obstáculos ao RWA é a conformidade legal. Se não houver uma estrutura regulatória correspondente, os direitos após a tokenização não podem receber proteção legal. A implementação das regras-piloto em vários países indica que a estrutura legal do RWA está sendo aprimorada continuamente; contratos e direitos de ativos tokenizados ganham base jurídica.
3: A escala de ativos RWA continua crescendo rapidamente; o número de detentores se expande ao mesmo tempo. A escala total de RWA na cadeia chega a quase 40 bilhões de dólares; no ano, a taxa de crescimento está entre 50% e 60%; o número de detentores de ativos aumenta de forma significativa e contínua. A tokenização de Títulos do Tesouro é o principal motor do crescimento; créditos privados, commodities e tokenização de imóveis também avançam em paralelo.
Lógica: escala e crescimento de usuários provam que a demanda do mercado é real. O capital tradicional vem alocando gradualmente ativos tokenizados do mundo real; não é apenas capital dentro do círculo cripto se especulando entre si.
4: O ecossistema DeFi integra ativamente RWA; infraestrutura na cadeia e suporte cada vez mais completos. Protocolos DeFi líderes como Aave e Maple lançam mercados de empréstimos de RWA; oráculo Chainlink fornece transmissão confiável na cadeia de dados de ativos fora da cadeia para inúmeros projetos RWA. A infraestrutura de contratos inteligentes, a tecnologia de cross-chain e as ferramentas de prova de ativos continuam evoluindo. Lógica: RWA precisa do DeFi como um “veículo de aplicação”. Ao abrir o mercado de empréstimos de RWA para o DeFi, significa que ativos reais podem concluir diretamente, na cadeia, o processo completo de colateralização, tomada de empréstimos e liquidação de juros, formando um ciclo de negócios fechado. Isso impulsiona a implementação do DeFi 3.0.
Quinto, vários riscos existentes na trilha do RWA. De forma objetiva, o RWA tem potencial de inovação de paradigma, mas não é uma trilha sem riscos; há múltiplos riscos que não podem ser ignorados. A raiz de todos os riscos está em: o valor dos tokens de RWA depende de ativos do mundo real fora da cadeia; os riscos abrangem tanto o ecossistema blockchain quanto o sistema financeiro tradicional.
Primeiro, risco do ativo subjacente e do contraparte. Tokens de RWA são apenas certificados de ativos do mundo real. Se o emissor do ativo subjacente ou o custodiante entrar em default ou falir, ou se houver falsificação de avaliação ou de existência do ativo subjacente, os detentores de tokens enfrentarão perda de ativos. Alguns projetos inventam ativos subjacentes para, usando o RWA como “isca”, realizar captação de recursos ilegal. Esse é um risco que o regulador destaca como alerta. A tokenização não altera o risco de crédito do ativo subjacente em si; o “lixo” de títulos tokenizados continua sendo títulos de alto risco.
Segundo, risco jurídico e regulatório. A classificação legal de tokenização de ativos é completamente diferente entre países.
Se direitos de propriedade, direitos de recebimento de rendimentos e direitos de pagamento/compensação podem ou não ser protegidos legalmente em diferentes jurisdições é uma grande fonte de incerteza. As políticas regulatórias podem ser ajustadas a qualquer momento; uma vez que a regulação seja apertada, as atividades do projeto ficam diretamente limitadas. Dentro do país, não é permitido realizar negócios de emissão e financiamento envolvendo tokens de criptomoedas; as atividades relacionadas podem caracterizar atividades financeiras ilegais.
Terceiro, riscos de oráculos e de tecnologia de contratos inteligentes. O RWA precisa de oráculos para carregar na blockchain o estado dos ativos fora da cadeia, as avaliações e os dados de reembolso.
Dados de oráculo adulterados e vulnerabilidades no código de contratos inteligentes podem causar perda de ativos. Mesmo após auditorias de contratos, ainda pode haver falhas de segurança não identificadas.
Quarto, risco de liquidez. Muitos tokens de RWA têm liquidez muito fraca.
Mesmo que o ativo subjacente não tenha problemas, quando for necessário vendê-lo, pode ser que não se encontre contraparte e não seja possível realizar liquidez de forma oportuna. Alguns produtos de RWA têm períodos de lock-up longos; as vias de saída ficam restritas.
Quinto, risco de taxas de juros macro. Atualmente, as tokenizações de Títulos do Tesouro dos EUA que crescem mais rápido têm retornos altamente dependentes do ambiente de taxas de juros.
Se a política monetária global virar para alta de juros e os preços dos títulos caírem, o valor dos ativos de títulos dos EUA tokenizados também cairá de forma sincronizada. Os rendimentos dos ativos RWA acompanham as flutuações macro do ciclo dos ativos tradicionais subjacentes.
Sexto, risco centralizado. A grande maioria dos projetos de RWA depende de custodiante centralizado e de instituições de auditoria.
A comprovação de autenticidade dos ativos e o pagamento/resgate dependem de instituições centralizadas. Se a instituição centralizada não atuar ou fraudar, a blockchain não consegue garantir automaticamente os direitos.
Conclusão geral (sexta): O RWA já decolou? Como avaliar o quinto ciclo: considerando todos os fatos e casos, chega-se a uma conclusão objetiva. O RWA saiu da fase puramente conceitual e entrou na fase de pilotos com implantação em pequena escala. A escala da trilha, o grau de participação institucional e a quantidade de casos implementados continuam crescendo, então é possível afirmar que a trilha está em um estágio inicial de decolagem. Porém, ainda há um longo caminho até alcançar adoção em massa e se tornar a principal linha absoluta do mercado.
A equipe de pesquisa da Binance propôs uma avaliação de ciclos, e a lógica subjacente é válida. Nos quatro primeiros ciclos de alta do mercado cripto, faltava fluxo de caixa estável vindo do mundo real.
O valor do RWA está em tentar trazer ativos tradicionais financeiros, na escala de dezenas de trilhões de dólares, para a blockchain, trazendo capital incremental e novos cenários de aplicação ao mercado cripto, atendendo às condições de inovação de paradigma necessárias para o próximo ciclo de alta. Porém, a inovação de paradigma ainda precisa ser acompanhada por um ambiente de afrouxamento monetário. Só com inovação de paradigma, sem afrouxamento monetário, a alta do mercado ainda não consegue se formar. Ambos precisam entrar em ressonância.
A trilha de RWA está atualmente em estágio inicial. Os fatores positivos incluem a entrada de instituições, a implementação de pilotos e o crescimento do porte dos ativos; os fatores de restrição incluem incerteza regulatória, risco de contraparte, falta de liquidez e a mistura de muitos golpes de “falso RWA” na trilha.
RWA representa uma direção tecnológica, não é um ativo de investimento que garante ganhos. A tokenização apenas muda a forma de registro e liquidação do ativo; ela não elimina os riscos de crédito, taxa de juros e legais do ativo subjacente. Para os participantes do mercado, é necessário diferenciar projetos reais de RWA implementados daqueles projetos falsos que só “se aproveitam da moda”; não é correto pensar que qualquer coisa chamada RWA já seja um ativo de alta qualidade para o próximo ciclo de alta.
#cripto #btc #rwa #牛市进行中…

