#Hyperliquid #合约市场 $HYPE 的永續持倉份額據報上升至約11.4%。我認可平台獲取更多未平倉敞口,但不贊成把這一數字直接翻譯成交易份額或代幣價值也同步受益:這三層之間還隔著成交與費用。
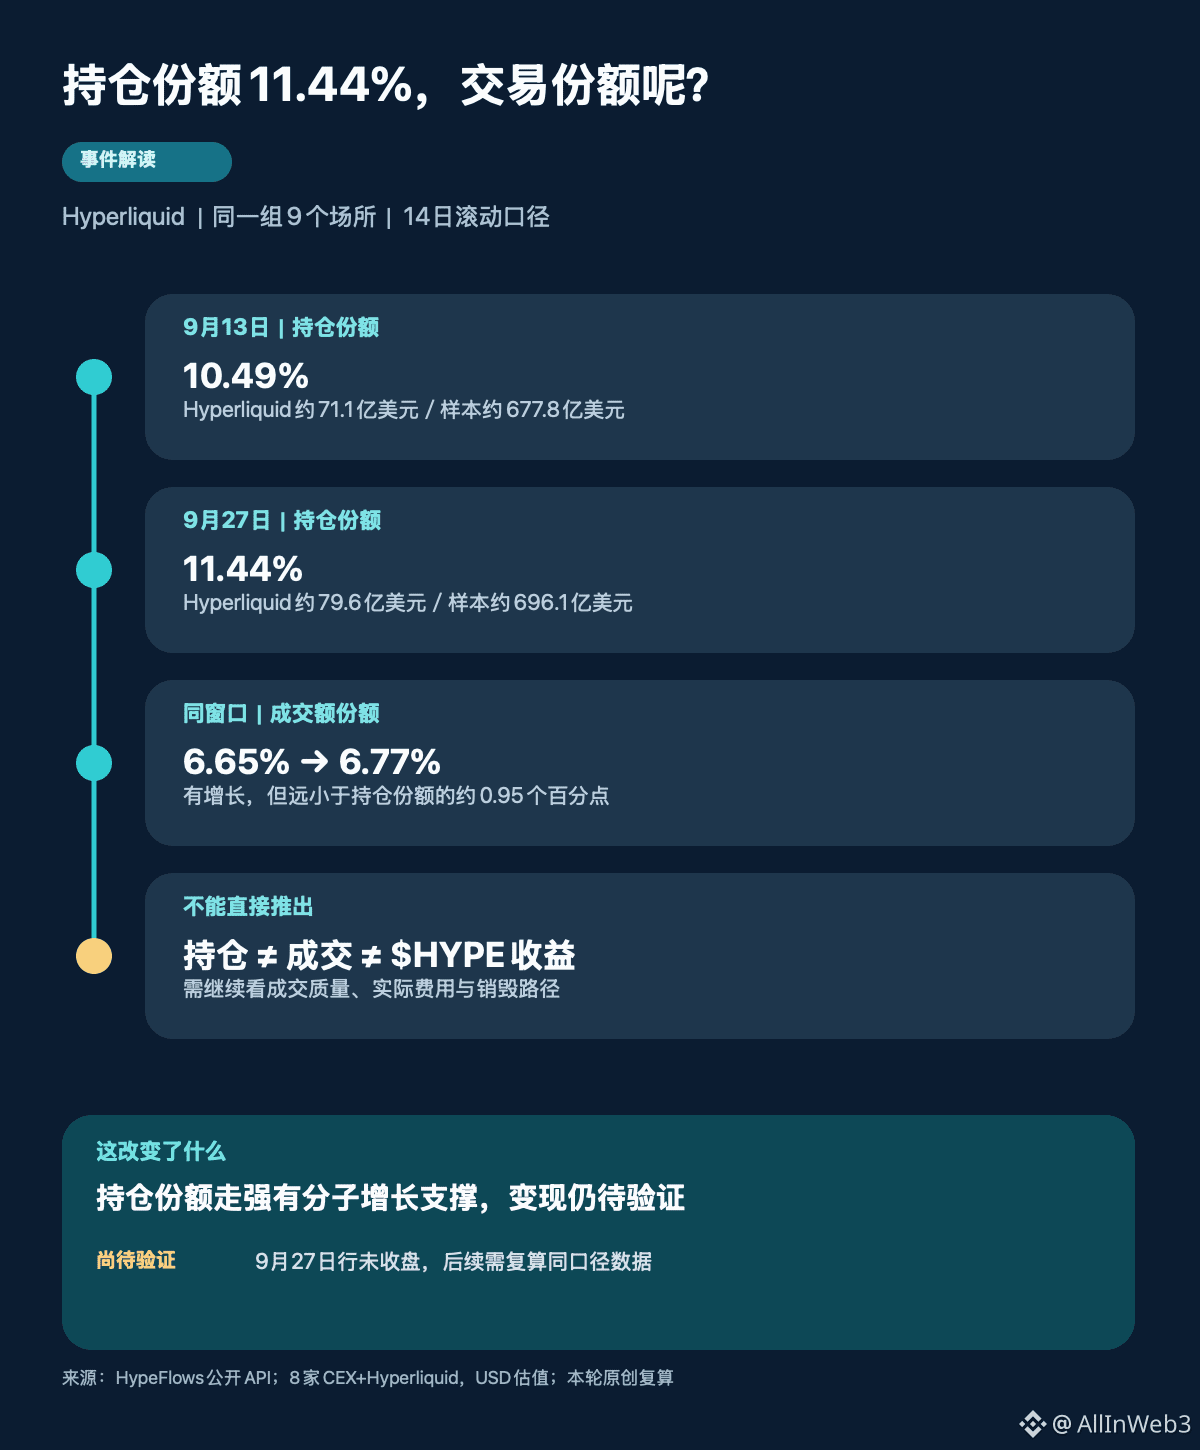
今天13:44左右出現的快訊指向HypeFlows。按其公開數據,對同一組Hyperliquid加8家中心化交易平台,我復算14日滾動口徑:9月13日,Hyperliquid持倉金額均值約71.1億美元,占樣本約10.49%;9月27日對應約79.6億美元、11.44%。份額增加約0.95個百分點。分子約增12%,樣本總持倉僅增約2.7%,所以這不是單靠其他平台萎縮製造的「紙面份額」。
但第二張表講的是另一件事。同一組場所、同一14日窗口,Hyperliquid的永續成交額份額只從約6.65%升至6.77%,增加約0.12個百分點。它的日均成交額也在增長,從約74億美元到89億美元;只是樣本整體成交同步擴張。持倉份額跑在成交份額前面,可能是倉位留得更久,也可能是產品或槓桿結構不同。僅憑兩條聚合曲線,還不能判定是哪一種。
這正是我對這條新聞的核心判斷:Hyperliquid的合約競爭力有實質進展,但「持倉變多」還不是「收入品質已同步提高」。未平倉量是某一時點仍在場內的多空合約存量,不是新增用戶數,更不是淨流入。手續費主要跟真實交易有關;Hyperliquid官方規則還區分做市返佣、HLP、Assistance Fund和部署者分成,其中進入Assistance Fund的部分會自動換成$HYPE並銷毀,但不能拿持倉金額直接估算銷毀額。
我會繼續看三個可複核信號:同口徑成交份額能否跟上,實際費用與銷毀是否持續增加,以及頭寸增長時流動性和極端行情承接是否改善。9月27日的數據行在當天尚未結束,隨後仍可能修訂;所謂新高也只限於這個數據源覆蓋的場所和口徑。
如果接下來持倉份額穩定在11%以上,而成交份額仍在7%附近、實際費用沒有同步上行,你會把它看成更強的交易平台,還是更擁擠的槓桿場所?