Pequena alface · Referência macroglobal em perspectiva (27-09 edição especial)
Ciclo de referência: de 26-09 08:35 a 27-09 08:35 | Macro global · leitura vertical, análise em primeira mão
【Análise profunda do grande modelo · Respostas estratégicas】
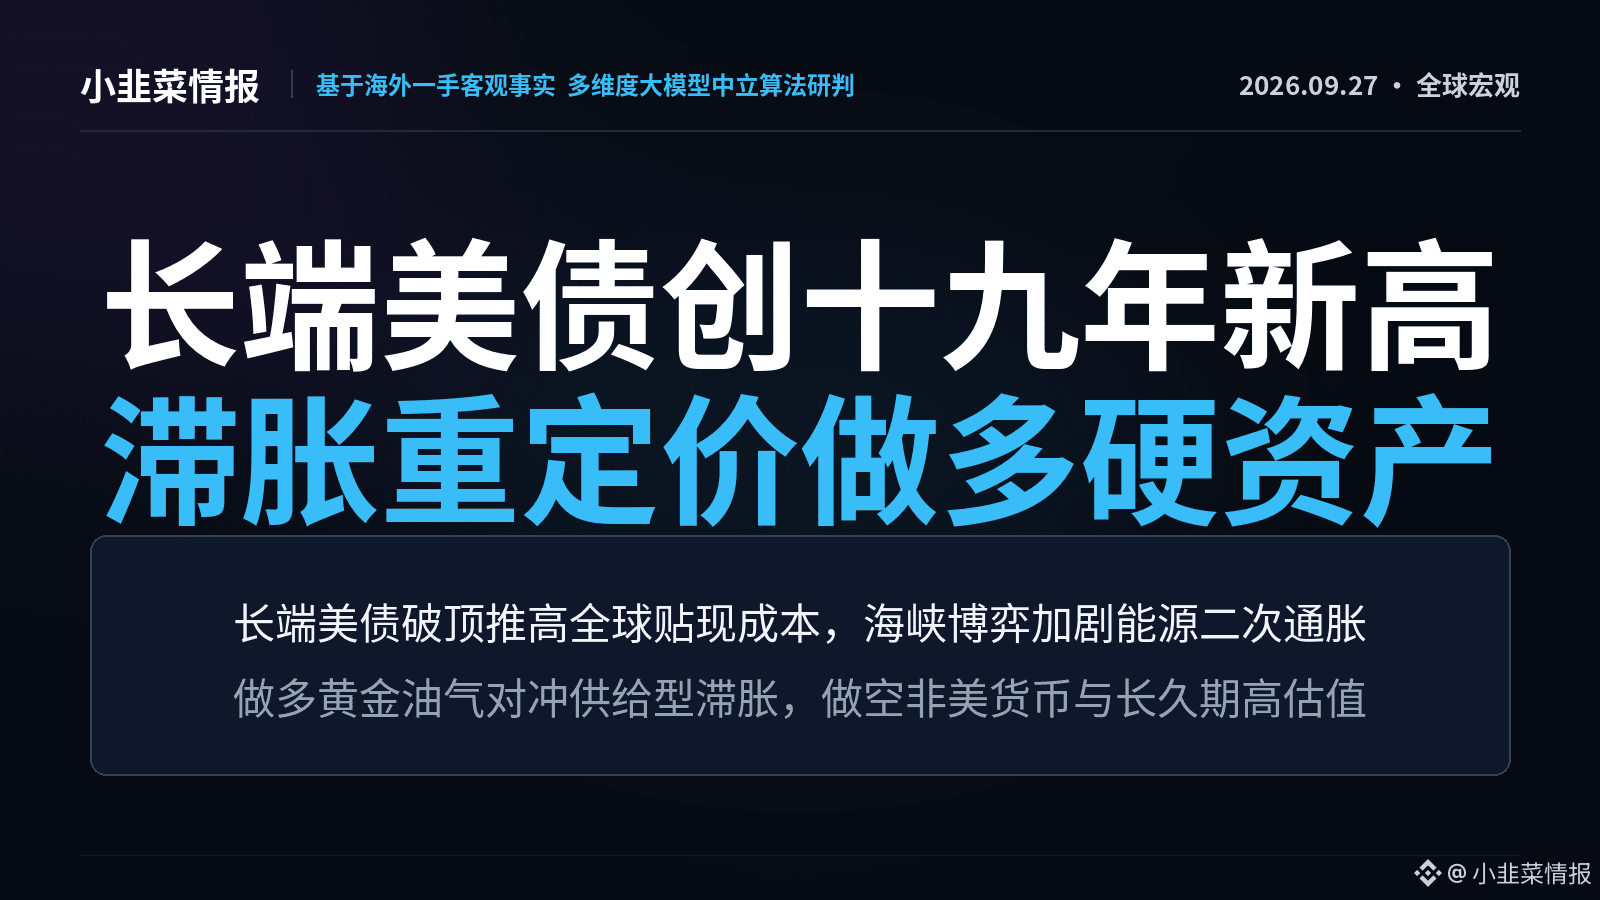
As taxas de referência dos Treasuries dos EUA ultrapassaram as máximas de dezenove anos, somadas ao pico de emissão de títulos para financiar grandes déficits fiscais e à probabilidade de aumento de juros em outubro pela CME disparando para 64,2%, destruindo por completo a ilusão de um afrouxamento rápido de liquidez. A elevação sistêmica das taxas de desconto ao longo da curva de longo prazo está reestruturando os modelos globais de avaliação entre classes de ativos. Diferentemente dos ciclos de aperto anteriores, a “pegajosidade” da inflação foi intensificada em profundidade pelo risco de racionamento energético desencadeado pela crise geopolítica no Estreito de Ormuz. As expectativas de contração do suprimento de gás natural transbordam para o próximo verão; com gargalos na cadeia de suprimentos do lado da oferta, o prêmio de risco de petróleo e gás ficará “fixado”, transformando-se em impulso de uma segunda rodada de estagnação inflacionária. O índice do dólar inicia um fortalecimento de longo ciclo sob a combinação de vantagem de diferencial de juros e efeito de sucção por aversão ao risco, intensificando a depreciação de moedas não-USD e apertando a liquidez offshore.
No reposicionamento de ativos, surge uma forte cisão de valuation dentro do S&P e do Nasdaq: apenas gigantes de tecnologia com abundante fluxo de caixa livre e demanda urgente por capacidade de IA conseguem resistir à erosão causada pelas taxas de desconto, enquanto ativos de crescimento supervalorizados sem sustentação de lucros enfrentam dores de deleverage e desmonte. Nas estratégias de hedge long/short, consolida-se firmemente um portfólio defensivo contra estagflação: comprar ouro físico e commodities upstream de petróleo e gás, capturando a diluição do crédito soberano por déficits e o prêmio por corte geográfico; ao mesmo tempo, em altas, vender a descoberto moedas não-USD mais fracas e Treasuries de longo prazo, executando hedges de queda em ações frágeis e altamente alavancadas.
【Lista dinâmica essencial em primeira mão (24H)】
• A rentabilidade do Tesouro de 10 anos está no nível mais alto das últimas duas décadas: impulsionada por inflação “pegajosa”, grande volume de emissões de títulos e o impulso de uma onda de investimentos trazida pela inteligência artificial; a taxa de referência subiu para o pico de 19 anos.
• Probabilidade de aumento de 25 pontos-base no Fed em outubro: 64,2% (provisório). Segundo dados da CME “Fed Watch”, a probabilidade de manter a taxa inalterada em outubro é 35,8%, e a de elevar 25 pontos-base é 64,2%.
• Morgan Stanley: mudando para visão de alta do dólar; juros elevados continuarão comprimindo o apetite global por risco. A Morgan Stanley ajustou a avaliação anterior de viés negativo para o dólar e estima que a força do dólar se manterá até meados de 2027.
————————————
Fatos em primeira mão e análises profundas por IA de todo o site já foram sincronizados com o site oficial:
Os fatos em primeira mão e as análises profundas de IA em múltiplas dimensões já foram sincronizados com o painel oficial; canal exclusivo no topo da página inicial (veja a seção fixada).