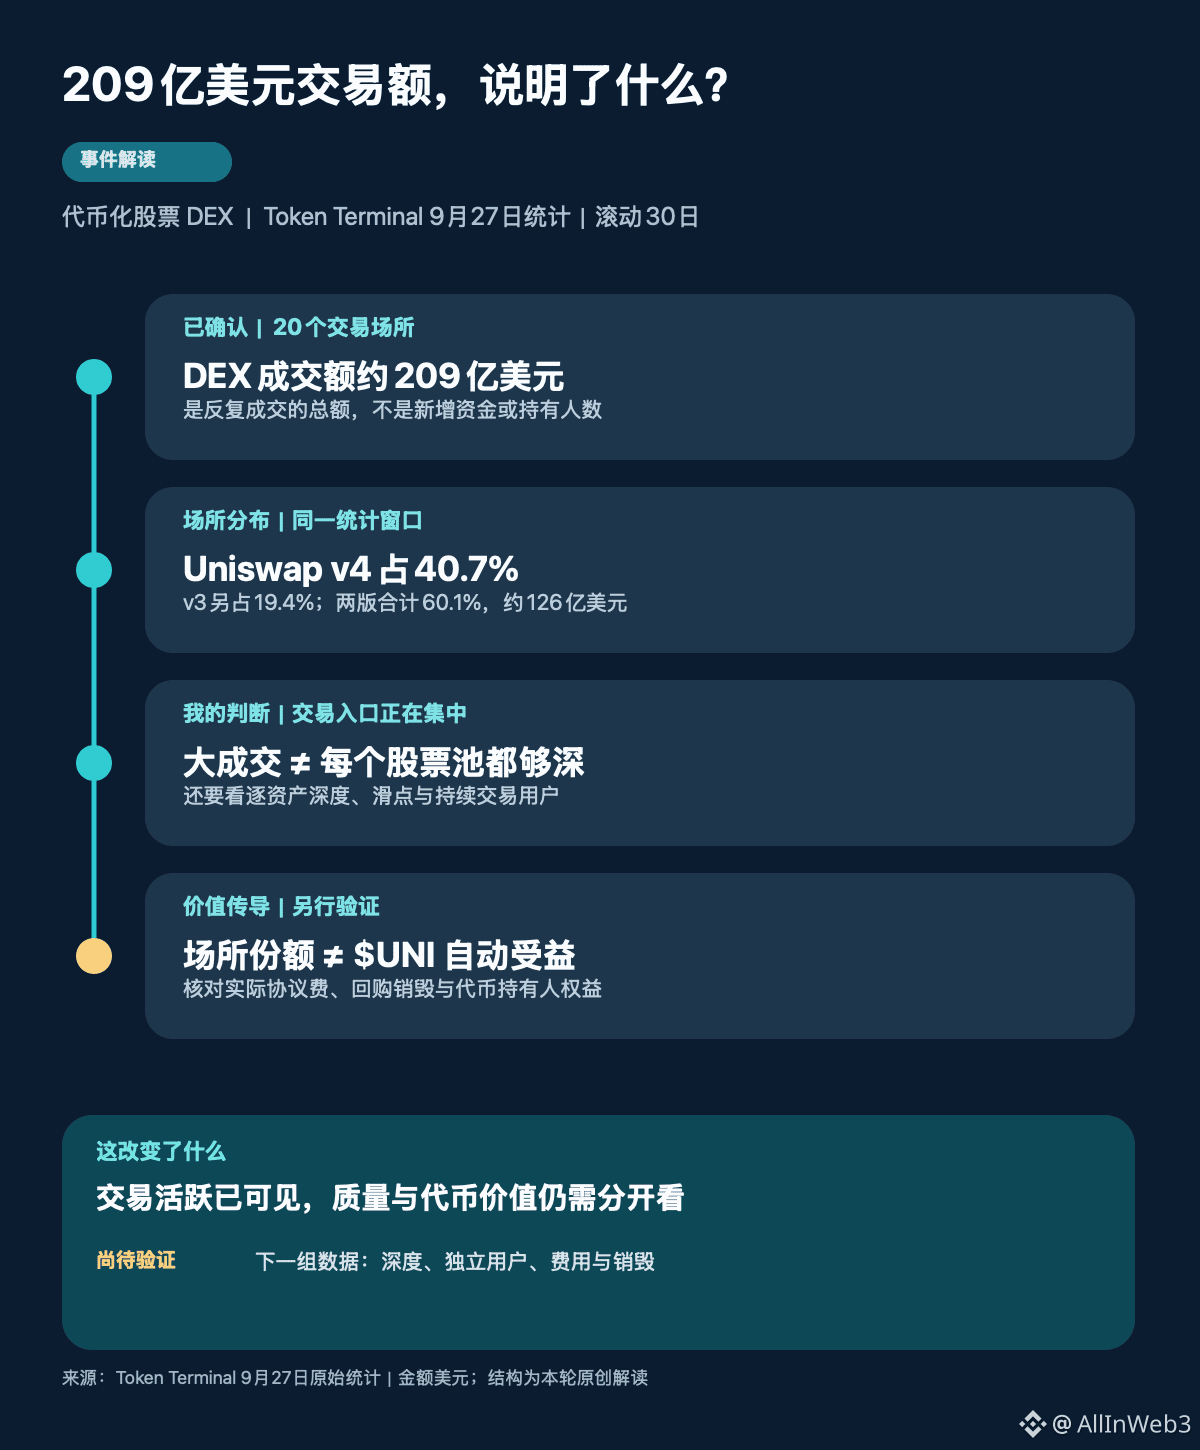
#代币化股票 #RWA 30天成交209亿美元,最容易被误读的其实是“209亿”:它说明链上股票有人反复交易,却不等于新增了同等规模的资金,更不能直接变成$UNI的收益。
Token Terminal在北京时间9月27日凌晨发布的统计,覆盖20个DEX交易场所。Uniswap v4占代币化股票近30日DEX成交额的40.7%,v3占19.4%,两版合计60.1%,约126亿美元。数字很大,但它首先描绘的是交易发生在哪里,而不是谁最终持有了多少股票权益。
我认为真正值得讨论的变化是:代币化股票的竞争,正从“谁能把股票放上链”,延伸到“谁能承接持续交易”。一个场所能聚集成交,可能让做市商更愿意提供报价,用户也更容易找到交易对手;但这只是合理推断。把v3和v4合算成一个入口,不代表某只具体股票的池子一定够深,也不保证大额订单滑点更低。要检验这一点,必须下钻到同一资产的池子深度、价差和成交分布。
第二层要分清成交额与使用质量。DEX成交额把一枚代币多次换手都计入;套利、做市和真实投资需求会同时出现。单看209亿美元,无法判断独立用户是否增加,也无法判断代币化股票的持有者能得到何种股东权利。不同发行安排下,分红、投票、赎回和地域限制可能不同,不能用“股票上链”四个字一笔带过。
第三层才轮到$UNI。Uniswap场所份额扩大,不意味着全部交易额自动流向代币持有人。协议费用如何收取、哪些池子适用、实际销毁多少,必须看治理规则和后续执行数据。我的判断是,当前最明确的信号是交易入口集中;“交易活跃已经转化为稳固的资产深度和代币价值”,证据还没跟上。
这个判断也有可推翻的条件:如果未来几个同口径窗口里,成交额保持较高水平,同时更多股票池的深度、持续交易用户、实际协议费与销毁量同步上升,我会提高对这种集中优势的评价;若只有成交额反复刷新,池子仍薄、用户与费用没有跟进,那它更像高周转,而不是成熟市场。
如果下一次统计依然是Uniswap两版占六成,但多数单股池子的滑点并未改善,你会把这六成看作护城河,还是只看作交易路由暂时集中?