A maior parte do mercado de RWA não é sobre possuir empresas ou propriedades.
Trata-se de obter rendimento sobre dólares, porque suas stablecoins não lhe pagam nada.
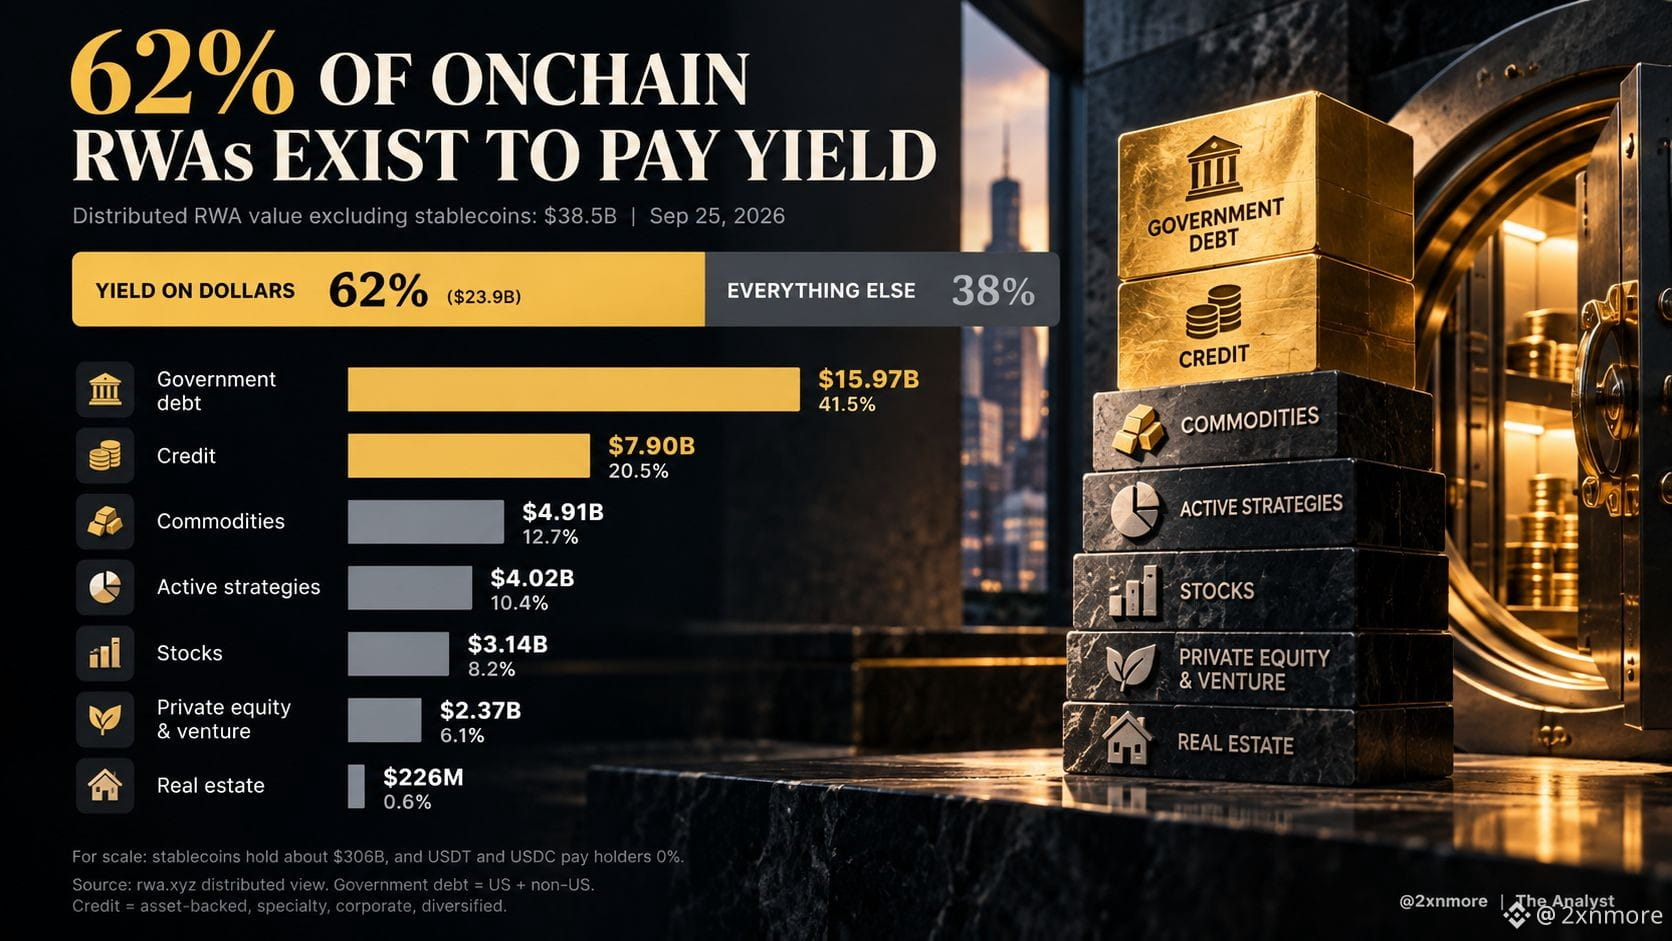
RWAs distribuídos onchain, excluindo stablecoins, por rwa. xyz:
$38.5B
Veja o que a maior parte disso é.
Dívida pública: 41%
Crédito: 21%
Juntos, isso é 62% do mercado, e ambos existem principalmente para pagar rendimento. O crédito também carrega risco de inadimplência que os treasury não carregam, mas o motivo de as pessoas comprarem ambos é o mesmo.
Veja por que isso importa.
Quando você tem USDT ou USDC, o emissor ganha juros sobre as reservas que sustentam seus dólares. Você não ganha nada.
Treasuries tokenizados corrigem exatamente isso. São os mesmos dólares onchain, mas o rendimento vai para você, em vez do emissor.
Então o boom de RWA não é principalmente uma história de propriedade. É uma história de rendimento.
E histórias de rendimento respondem a uma coisa: taxas de juros.
Quando as taxas estão altas, ficar numa stablecoin a zero custa caro, e o dinheiro migra para treasuries tokenizados.
Quando as taxas caem, essa diferença diminui, e o motivo mais fácil para manter RWAs fica mais fraco.
Essa é a parte que quase ninguém está precificando nas postagens de "RWA para trilhões".
O teste real é a parte que não depende de taxas. Commodities, principalmente ouro, já são 13% do mercado. Ações tokenizadas ainda são pequenas.
Esse é o segmento que vai provar que a tokenização pode se sustentar sozinha.
O mercado de RWA é uma negociação de taxas usando uma fantasia de tokenização, e o Fed está segurando a outra ponta disso.