#代币化股票 #Kraken 一家公司说“至少25家客户正在建设”,离“25家产品已经上线”还差很远。但这句话仍值得盯住:Kraken母公司Payward想卖给其他金融机构的,已经不只是交易入口,而是自己用过的底层能力。
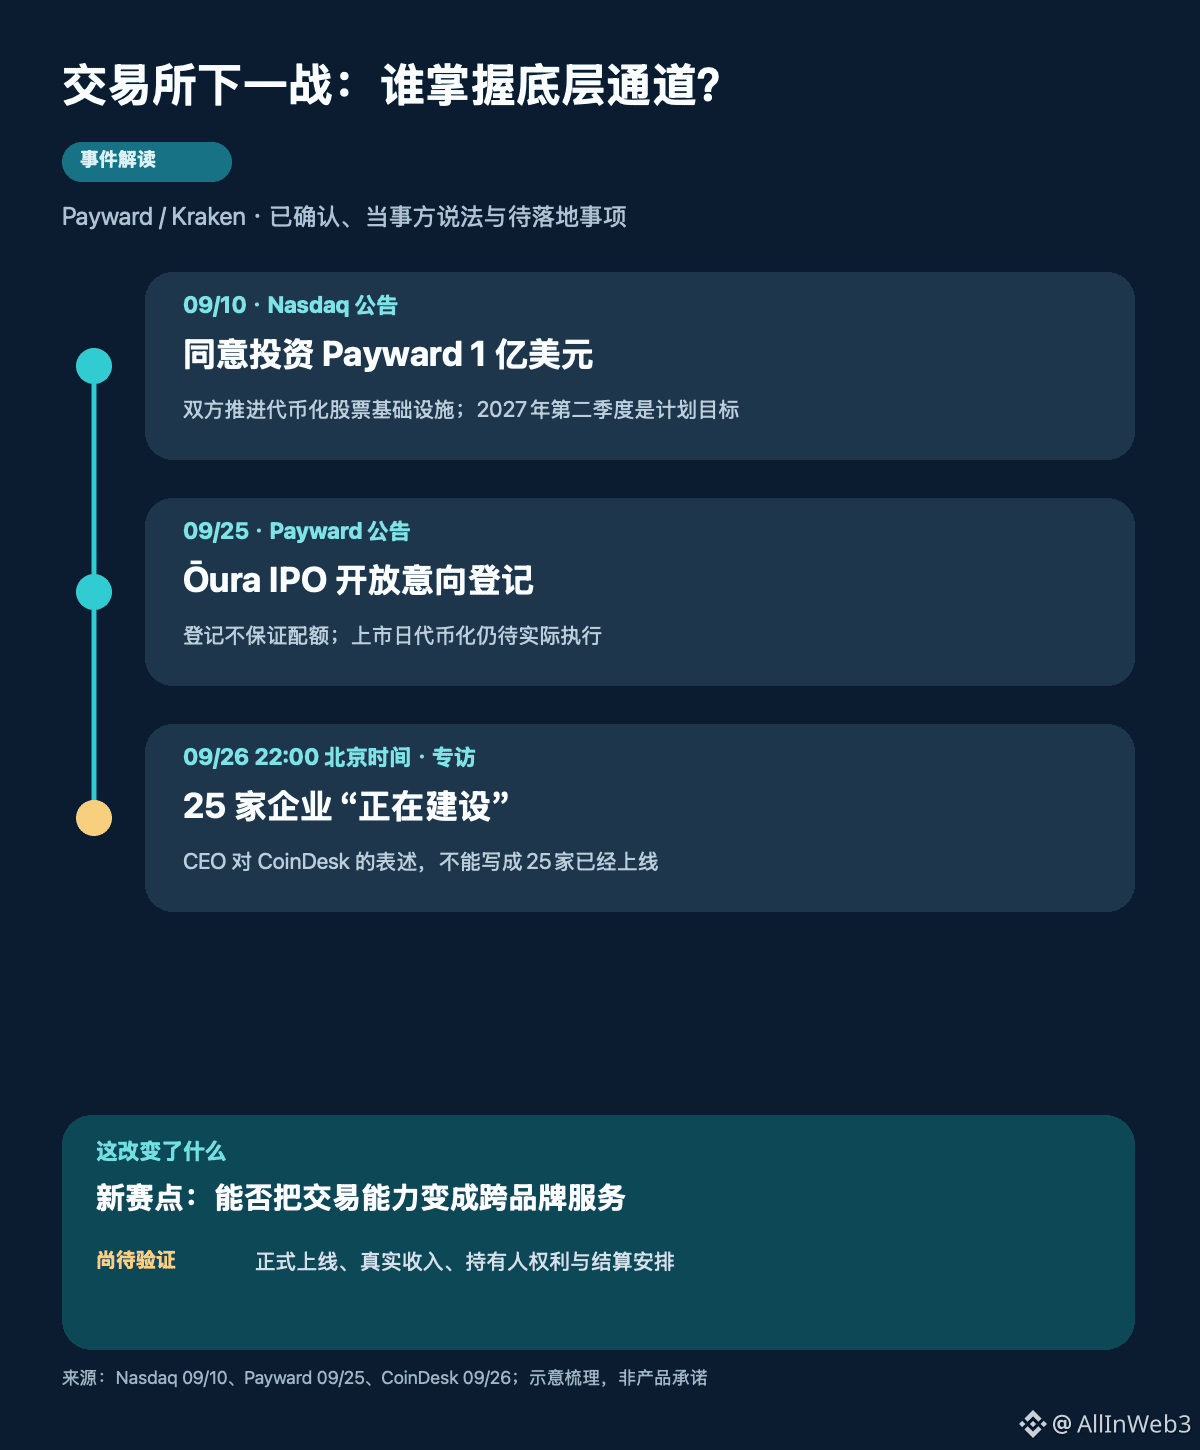
把时间顺一下。9月10日,纳斯达克公告同意向Payward投资1亿美元,并与其继续开发代币化股票的交易、分发和结算设施;Nasdaq Equity Tokens预计2027年第二季度推出,这是目标,不是已交付产品。Payward官网9月25日刊载的公告则称通过xStocks为Ōura拟议IPO开放非约束性意向登记;配额由发行方和承销方决定,申请不保证分到股票,代币化也要等上市日实际执行。到9月26日北京时间22时刊出的CoinDesk专访,Payward联席CEO称至少25家公司正在用其基础设施开发产品,并预期今年上线。这里的“在开发”和“已上线、已有收入”必须分开。
我的判断是,交易所下一轮竞争正在从“谁的App里成交更多”延伸到“谁能把托管、支付、合规和结算做成其他品牌也愿意接入的服务”。客户可以在自己的界面留住用户,而底层提供商得到另一条分发路径。这解释了Payward为何同时谈Kraken、Payward Services和代币化股票;但25家客户的说法来自管理层专访,尚不能拿来证明规模化收入。
更容易被忽略的是持有人到底拿到什么。Payward对欧洲经济区这类IPO xStocks的说明写明:提供的是价格敞口,并非直接持有股票,也没有投票或分红权。链上可转移、全天候交易与传统股票权利不是同一件事;不同地区还受资格和监管限制。我的判断若要升级,需要看到合作产品正式上线、可核的实际交易和服务收入,以及清晰的权利与结算披露。若交易能跨平台流转,但持有人只有价格敞口,你会把它看成股票上链真正成熟,还是一种更方便的跟踪工具?