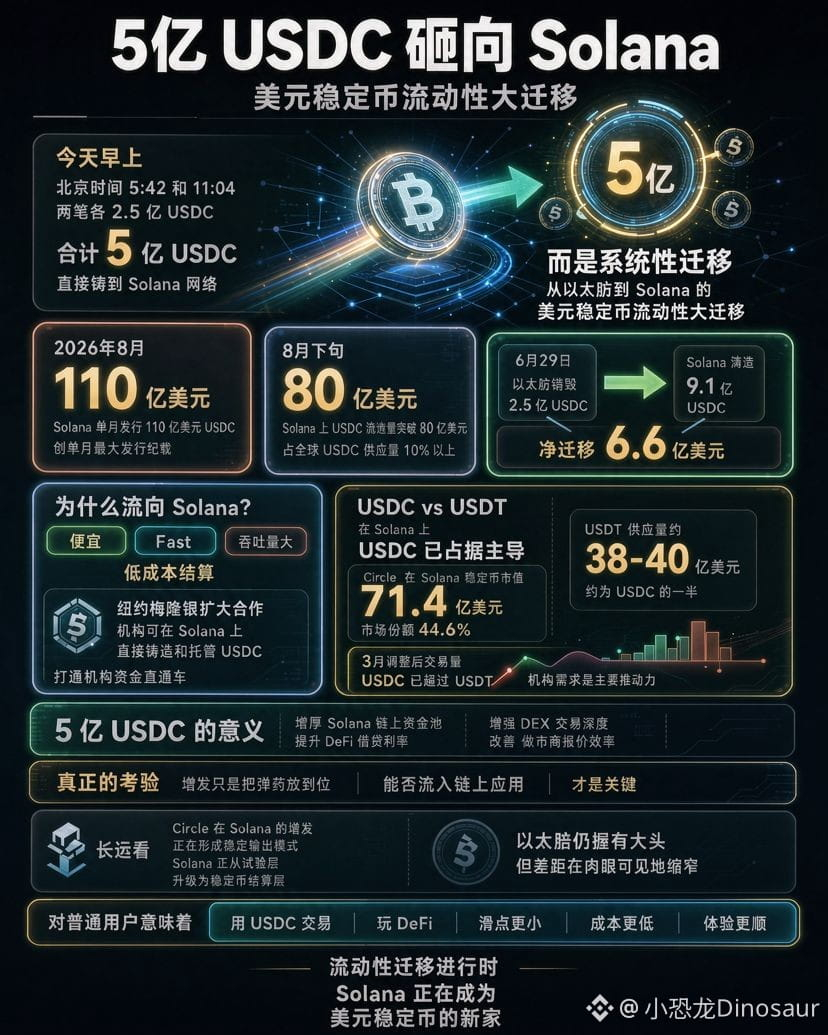

A Circle emite mais 500 milhões de USDC para a Solana. À primeira vista, trata-se de uma cunhagem convencional, mas por trás disso há um “movimento” de liquidez de stablecoins lastreadas em dólares. Isso não é uma ação isolada: no último ano, a Circle tem cunhado agressivamente na Solana e, ao mesmo tempo, contraído na Ethereum. O sinal é bem claro: fundos institucionais estão migrando para camadas de liquidação de menor custo e maior rendimento de transações. #Circle在Solana增发5亿枚USDC
Por que é a Solana? Em poucas palavras, são apenas duas coisas: barata e rápida. Para liquidações de grande porte, formação de mercado (market making) e interações com DeFi, cada transação economiza Gas e tempo de espera; somando tudo, vira dinheiro de verdade. Além disso, a participação do USDC na Solana já superou de forma evidente a do USDT: conformidade mais clara + liquidação mais eficiente, algo que agrada o apetite das instituições.
No curto prazo, esses 500 milhões deixam as reservas de liquidez na cadeia mais espessas, beneficiando as taxas de empréstimo, a profundidade dos DEX e as cotações de market making. No longo prazo, se o ritmo de emissão continuar, a Solana como posição de “camada de liquidação de stablecoins” ficará ainda mais estável. A Ethereum ainda concentra a maior fatia do USDC, mas a diferença está diminuindo.
Para usuários comuns, a sensação mais direta é: negociar USDC na Solana e jogar DeFi tende a gerar menos slippage, custos mais baixos e uma experiência mais fluida. Esses 500 milhões não são apenas um número — são uma anotação para a “disputa pela camada de liquidação” na concorrência entre stablecoins. $SOL $USDC