Vou falar da minha própria posição: Nike.
Meu custo foi de 36 por 2; em um ano caiu 42%, e ainda foi excluída do S&P 100. Muita gente acha que a marca acabou.
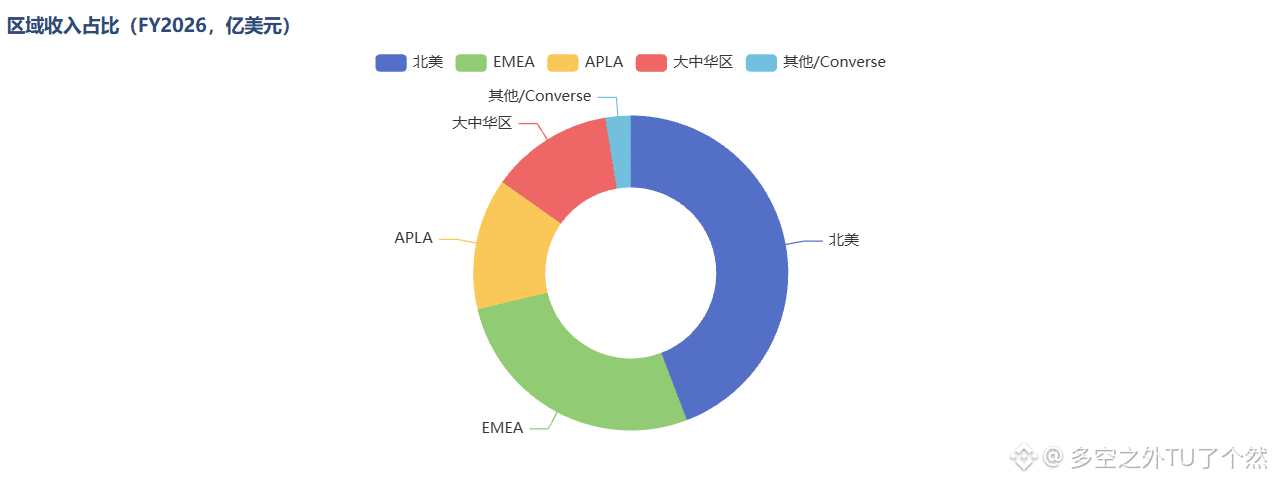
Eu, porém, acho que não é tão simples. A receita do FY2026 não encolheu (46,4 bilhões); corrida e futebol vêm subindo silenciosamente há 5 trimestres consecutivos, e os canais de atacado também estão sendo reforçados. No Investors Day de meados de novembro, haverá novas cartas na mesa.
Claro, barato não é: tirando um evento único, o P/L (PE) fica em 24-25x; e o Forward na verdade ainda é mais alto. Na Grande China, caiu 11% ao ano. A Anta ultrapassou a Nike cedo e já se tornou a nº 1 da China; pode-se dizer que o mercado chinês já está gradualmente desaparecendo. E, como ela tem pouca participação, o impacto talvez não seja tão grande.
Eu comprei apostando naquela virada de 18 a 24 meses. Se der errado, eu pago como “taxa de aprendizado”; se der certo, há um bom espaço para correção de valuation.
O que vocês acham desse velho gigante? Especialmente considerando que os títulos do Tesouro dos EUA seguem altos, eu acho que é um ativo defensivo de primeira linha. (Registro pessoal, não é recomendação de investimento)#NIKE