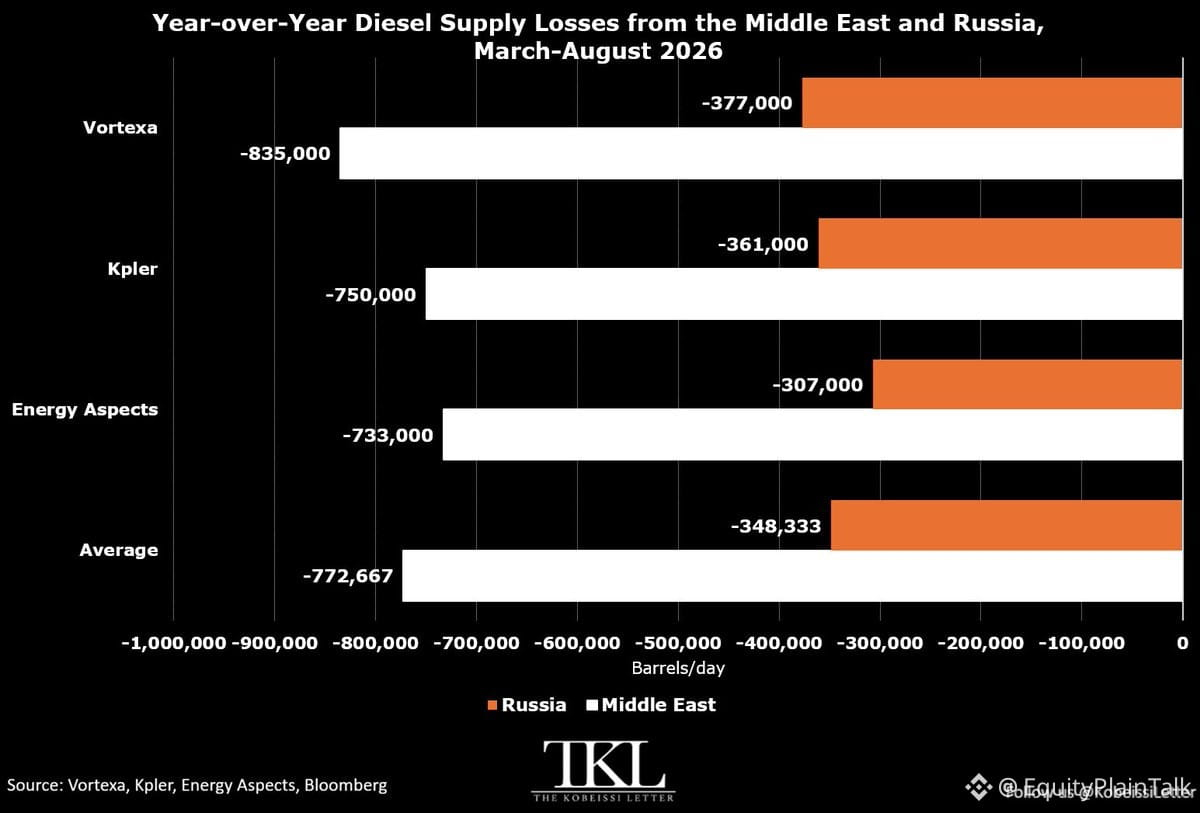
O fornecimento de diesel está sendo fortemente atingido globalmente e os números são preocupantes.
As exportações de diesel do Oriente Médio caíram cerca de 770 mil barris/dia de março a agosto de 2026, em comparação com 2025. A Rússia? Mais uma queda de 350 mil barris/dia no mesmo período. Perda combinada: mais de 1,1 milhão de barris por dia.
Isso não é um mero contratempo. É um choque estrutural de oferta.
A proibição de exportação da Rússia piorou ainda mais as coisas — apenas julho e agosto viram as exportações russas de diesel despencarem 615 mil barris/dia, na comparação ano contra ano.
O diesel move caminhões, navios, agricultura e construção. Quando a oferta aperta tanto, os custos reverberam por toda a economia. As tarifas de frete sobem. Os custos de insumos para agricultores e fabricantes aumentam. Pressões inflacionárias se intensificam.
Isso não é apenas uma história de petróleo. É uma história de custo de vida, uma história logística e uma história macroeconômica.
Acompanhe as margens de refino do diesel, o desempenho das refinarias e os setores mais dependentes de transporte. Se essa escassez persistir, vai aparecer nos resultados (earnings), nos preços ao consumidor e nas decisões do banco central.
As exportações de diesel do Oriente Médio caíram cerca de 770 mil barris/dia de março a agosto de 2026, em comparação com 2025. A Rússia? Mais uma queda de 350 mil barris/dia no mesmo período. Perda combinada: mais de 1,1 milhão de barris por dia.
Isso não é um mero contratempo. É um choque estrutural de oferta.
A proibição de exportação da Rússia piorou ainda mais as coisas — apenas julho e agosto viram as exportações russas de diesel despencarem 615 mil barris/dia, na comparação ano contra ano.
O diesel move caminhões, navios, agricultura e construção. Quando a oferta aperta tanto, os custos reverberam por toda a economia. As tarifas de frete sobem. Os custos de insumos para agricultores e fabricantes aumentam. Pressões inflacionárias se intensificam.
Isso não é apenas uma história de petróleo. É uma história de custo de vida, uma história logística e uma história macroeconômica.
Acompanhe as margens de refino do diesel, o desempenho das refinarias e os setores mais dependentes de transporte. Se essa escassez persistir, vai aparecer nos resultados (earnings), nos preços ao consumidor e nas decisões do banco central.