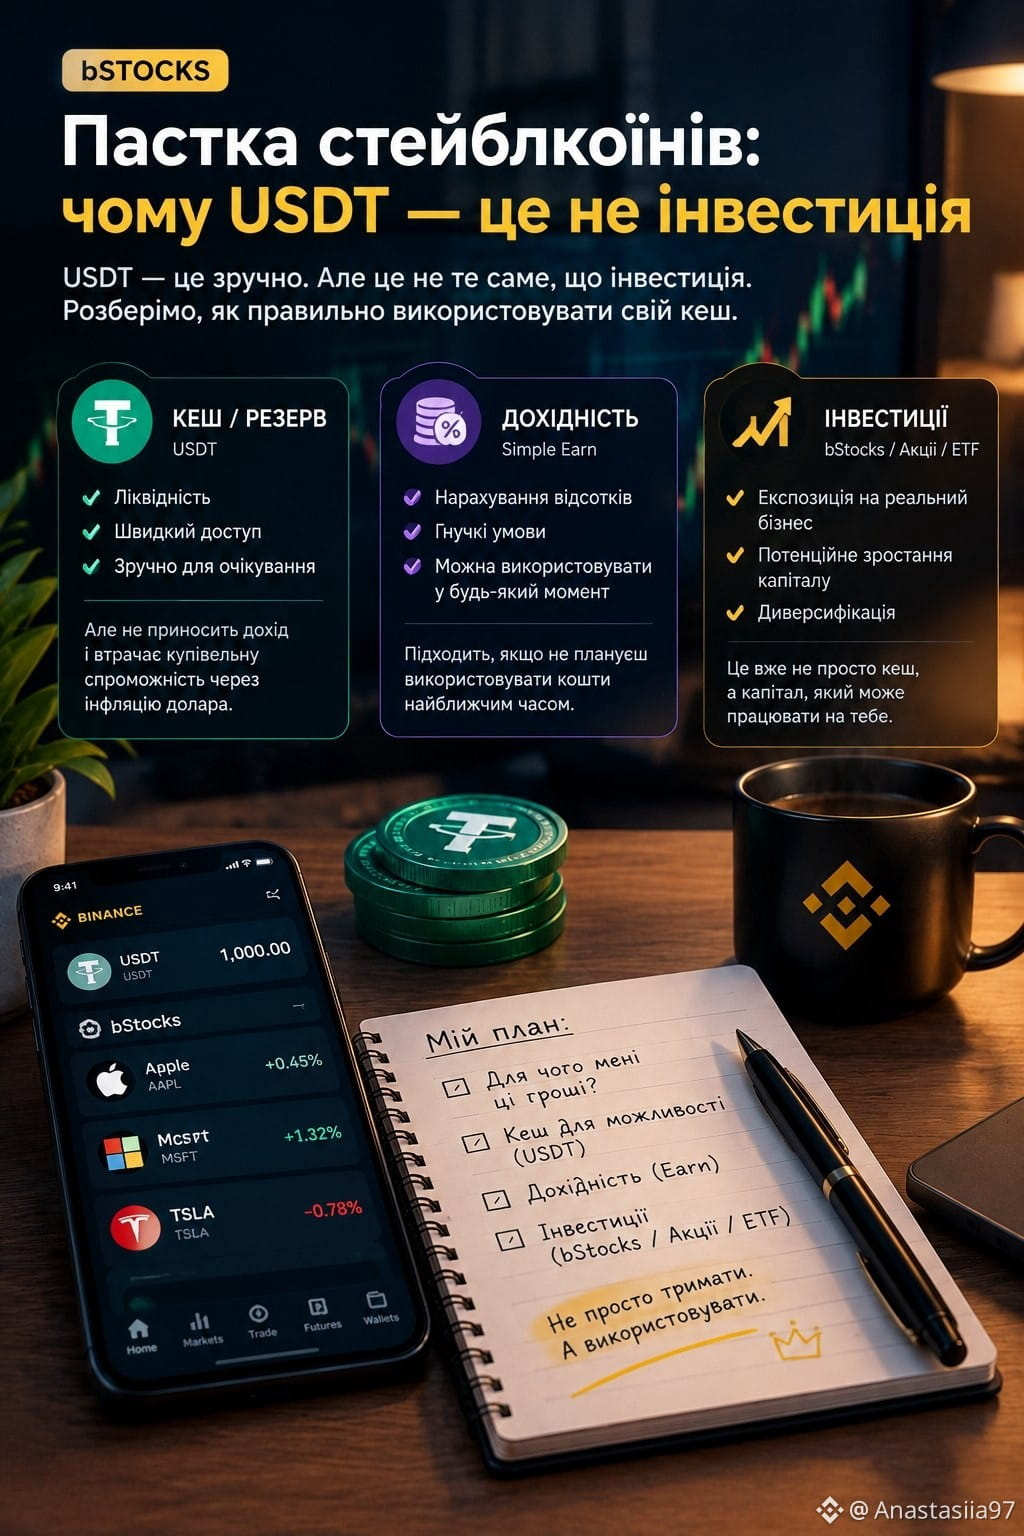
Armadilha de stablecoins: por que USDT não é um investimento
Existe um erro que eu mesma demorei muito para perceber.
Quando o mercado cai, parece lógico simplesmente transferir tudo para USDT e esperar um momento melhor.
E isso realmente é conveniente.
Mas há um detalhe: US$ 1000 em USDT daqui a um ano ficarão aproximadamente US$ 1000 no valor nominal. Enquanto isso, com a inflação, o poder de compra do dólar diminui gradualmente.
Ou seja, o USDT é uma ferramenta excelente para aguardar.
Mas não é a mesma coisa que investir.
Por isso, comecei a separar para mim duas coisas:
DINHEIRO PARA TER POSSIBILIDADE
→ USDT
→ liquidez
→ dá para usar rapidamente para comprar
CAPITAL PARA UMA DISTÂNCIA MAIOR
→ ações / ETF
→ exposição a outros tipos de ativos
→ potencial de crescimento, mas também risco de queda
E se o USDT só estiverem parados e eu não planejar usá-los no curto prazo, existe ainda uma terceira opção — Simple Earn.
Ou seja, agora eu não penso mais:
“USDT é ruim, preciso comprar algo urgentemente”.
Eu penso:
“Para que eu preciso desse dinheiro agora?”
Se for um reserva para a próxima compra — mantenho a liquidez.
Se for capital de longo prazo — observo outros ativos.
Se for apenas para esperar — avalio opções de Earn.
Porque a pergunta mais importante não é “onde agora há uma taxa maior?”.
Mas sim: “para que eu preciso desse dinheiro?”