As stablecoins estão saindo de “produtos nativos da criptografia” e caminhando para um arcabouço formal de supervisão bancária.
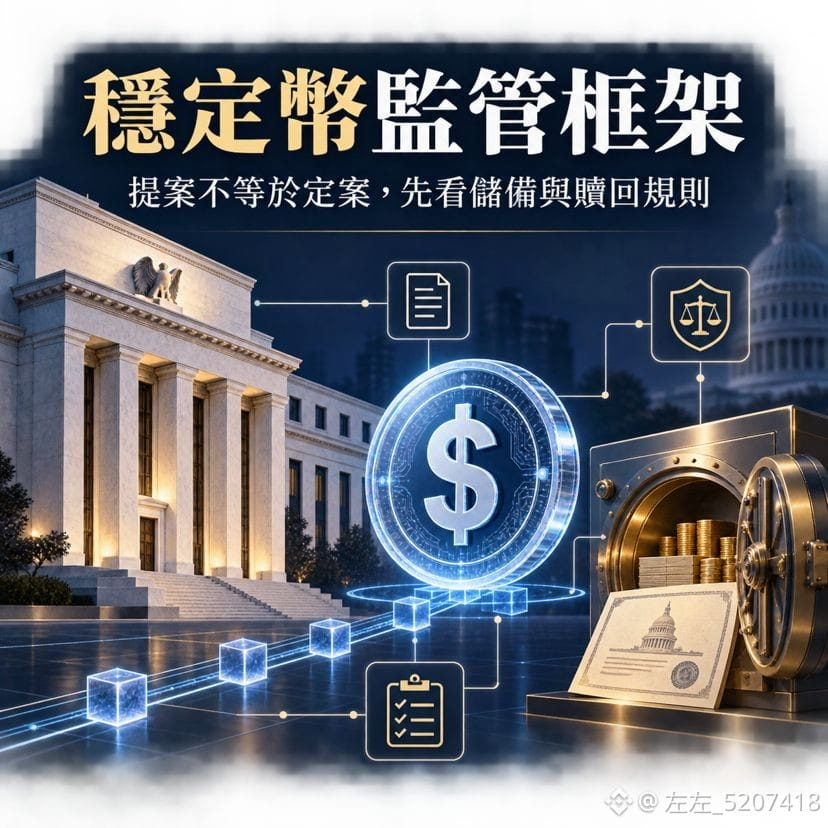
O Federal Reserve apresentou duas propostas de regulação para stablecoins do tipo pagamento, exigindo que os emissores por ele regulamentados apoiem adequadamente os tokens com ativos de alta liquidez, como títulos do Tesouro de curto prazo, e estabeleçam padrões para gestão de capital, gerenciamento de riscos e custódia de ativos de reserva; além disso, se um banco quiser emitir stablecoins por meio de subsidiária, também deverá submeter um plano de negócios e dados financeiros para aprovação.
O que torna isso importante não é apenas que a regulamentação fica mais rígida, mas que o caminho para a emissão formal de stablecoins por bancos nos EUA está cada vez mais se desenhando. No futuro, a concorrência pode deixar de ser “qual moeda tem a maior escala” e passar a envolver transparência das reservas, eficiência no resgate, liquidez e alcance pelos canais bancários.
Para $USDT e $USDC, isto não é um botão imediato de alta nem de baixa; além disso, a proposta se aplica apenas aos emissores que estejam sob a supervisão do Federal Reserve, não podendo ser interpretada diretamente como se as stablecoins existentes já tivessem adotado as novas regras.
Agora, observe três pontos:
* Quais ativos de reserva as regras formais permitem e se as exigências de capital aumentam o custo de emissão.
* Se bancos dos EUA lançarão novas stablecoins do tipo pagamento, alterando a participação de mercado.
* Padrões de resgate e divulgação das reservas: se eles se tornarão um novo limite para a escolha do mercado de stablecoins.
O cerne das stablecoins não é subir, mas sim conseguir manter o lastro por longo prazo, preservar a liquidez e realizar resgates com sucesso. Você confia mais em stablecoins emitidas por bancos ou nas atuais principais lideranças do ecossistema cripto?
#stablecoin #CryptoRegulation
O Federal Reserve apresentou duas propostas de regulação para stablecoins do tipo pagamento, exigindo que os emissores por ele regulamentados apoiem adequadamente os tokens com ativos de alta liquidez, como títulos do Tesouro de curto prazo, e estabeleçam padrões para gestão de capital, gerenciamento de riscos e custódia de ativos de reserva; além disso, se um banco quiser emitir stablecoins por meio de subsidiária, também deverá submeter um plano de negócios e dados financeiros para aprovação.
O que torna isso importante não é apenas que a regulamentação fica mais rígida, mas que o caminho para a emissão formal de stablecoins por bancos nos EUA está cada vez mais se desenhando. No futuro, a concorrência pode deixar de ser “qual moeda tem a maior escala” e passar a envolver transparência das reservas, eficiência no resgate, liquidez e alcance pelos canais bancários.
Para $USDT e $USDC, isto não é um botão imediato de alta nem de baixa; além disso, a proposta se aplica apenas aos emissores que estejam sob a supervisão do Federal Reserve, não podendo ser interpretada diretamente como se as stablecoins existentes já tivessem adotado as novas regras.
Agora, observe três pontos:
* Quais ativos de reserva as regras formais permitem e se as exigências de capital aumentam o custo de emissão.
* Se bancos dos EUA lançarão novas stablecoins do tipo pagamento, alterando a participação de mercado.
* Padrões de resgate e divulgação das reservas: se eles se tornarão um novo limite para a escolha do mercado de stablecoins.
O cerne das stablecoins não é subir, mas sim conseguir manter o lastro por longo prazo, preservar a liquidez e realizar resgates com sucesso. Você confia mais em stablecoins emitidas por bancos ou nas atuais principais lideranças do ecossistema cripto?
#stablecoin #CryptoRegulation