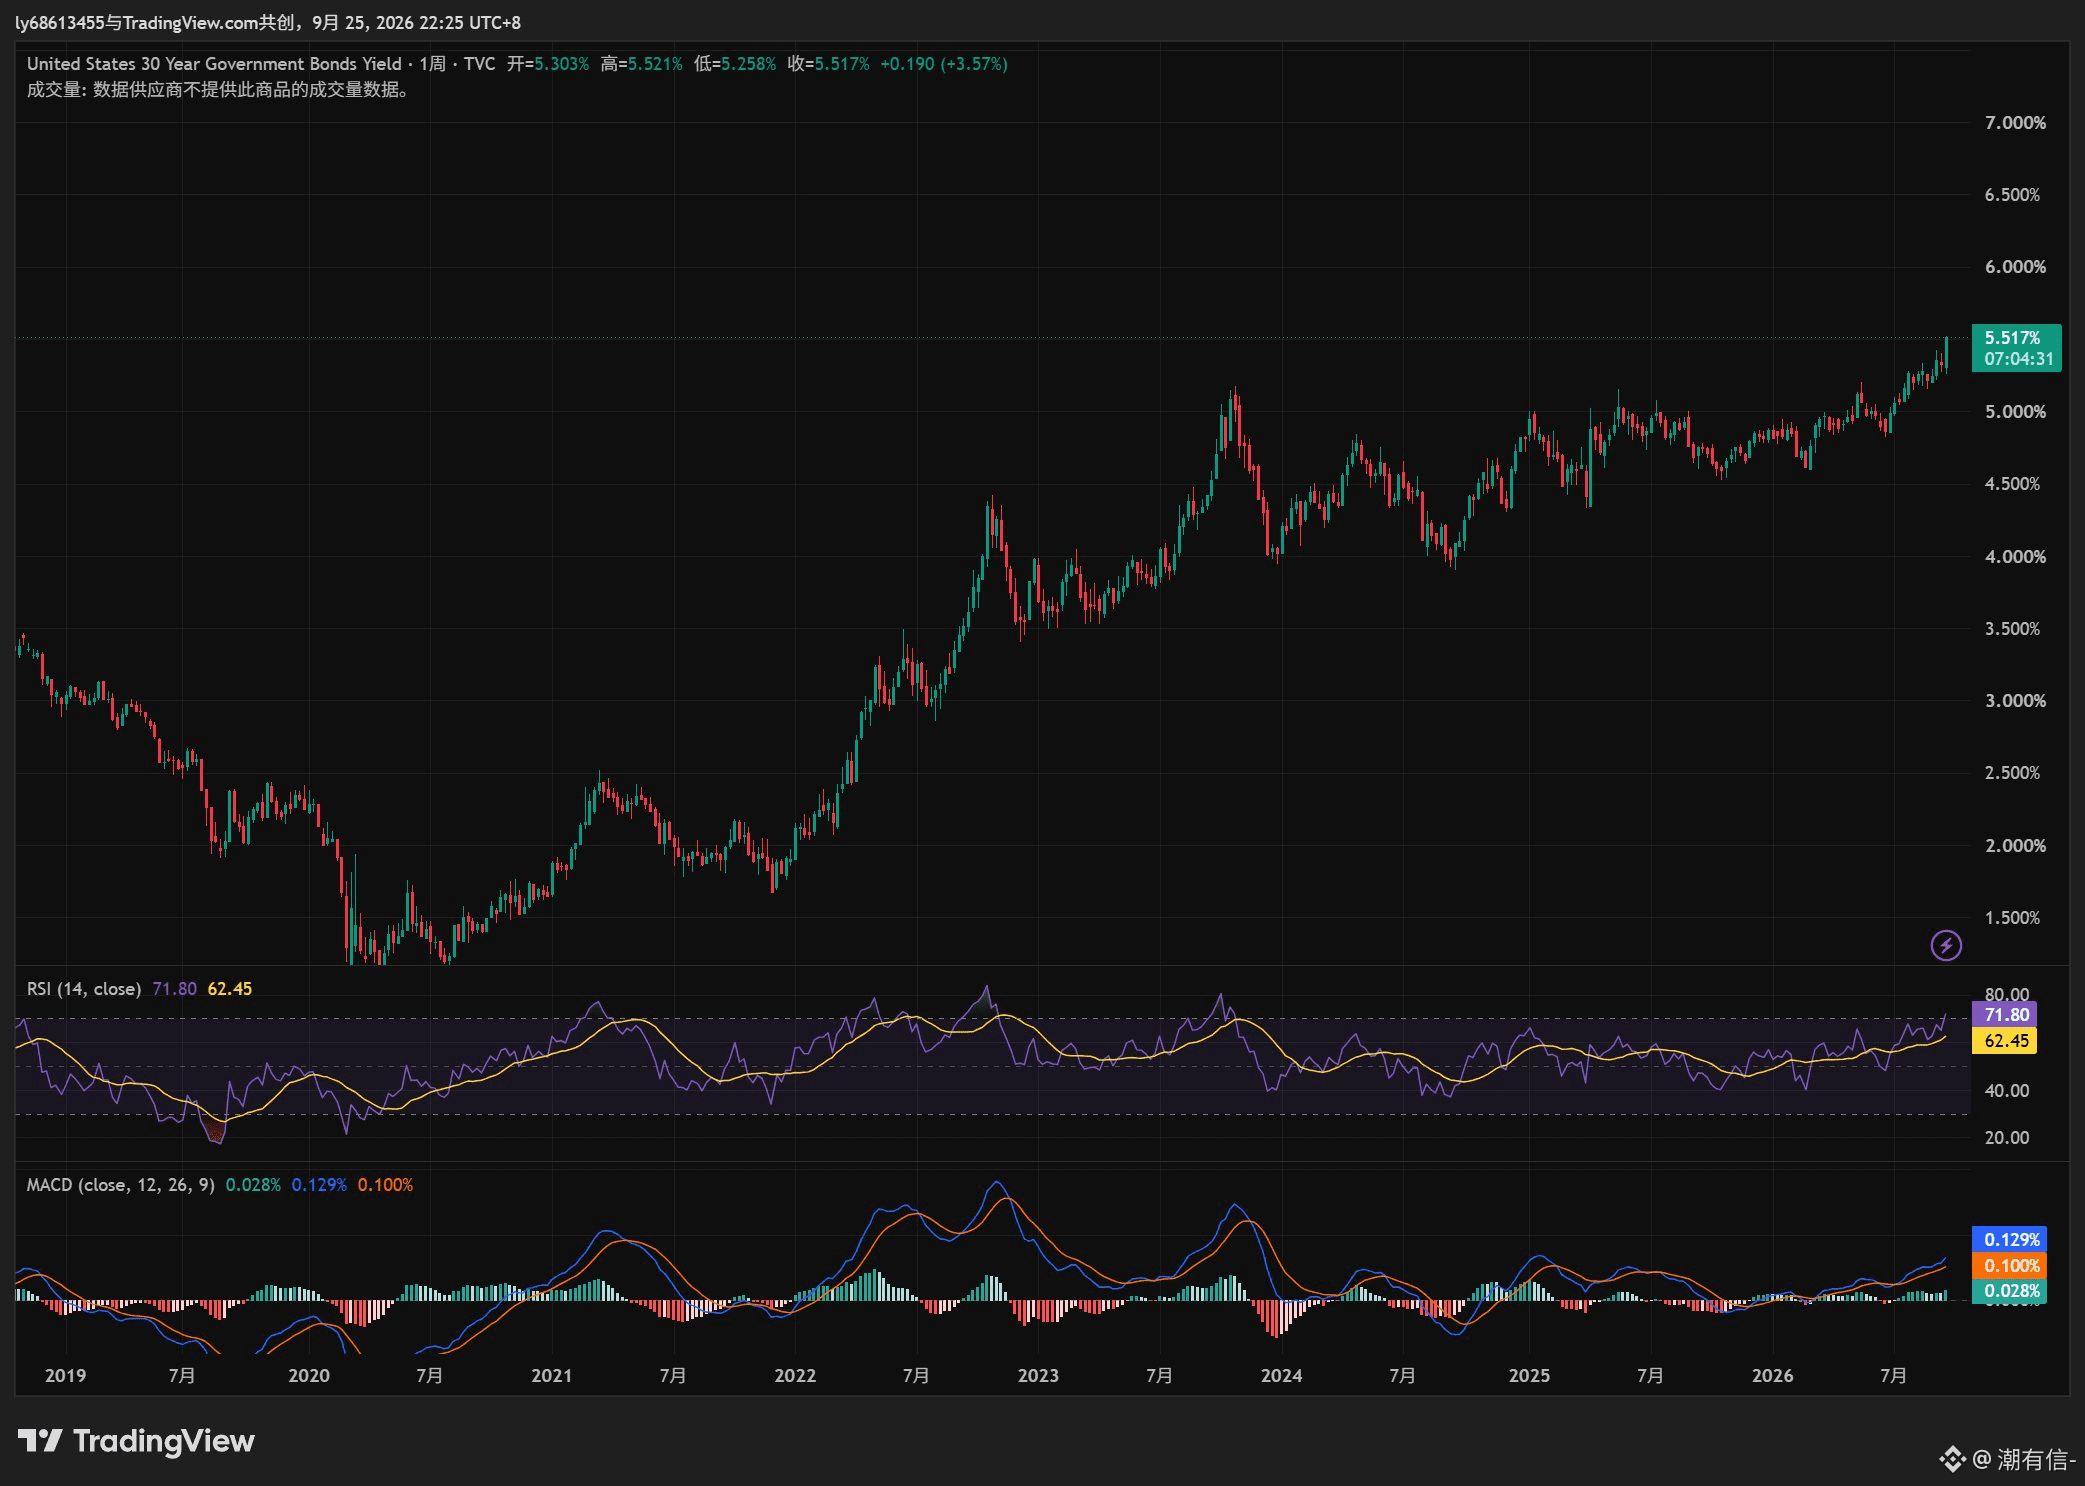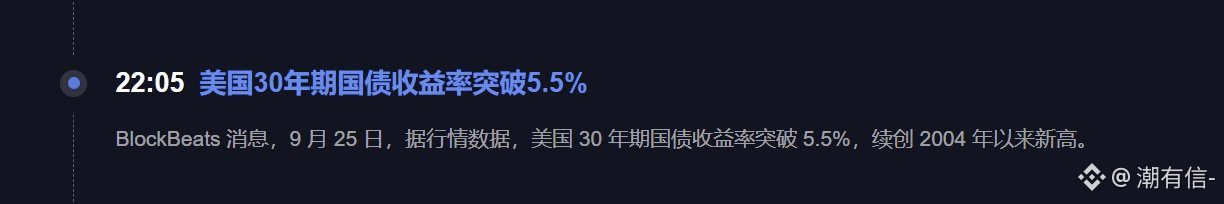
A rentabilidade dos Treasuries dos EUA a 30 anos ultrapassou 5,5%; neste nível, agora está um pouco exagerado. Em primeiro lugar, o prazo de 30 anos representa o custo de capital de longo prazo. Quanto mais alto a rentabilidade, mais o mercado está disposto a emprestar dinheiro ao governo por muito tempo, exigindo uma remuneração maior — o que eleva diretamente o patamar de valuation de todo o mercado.
Para as ações dos EUA, a maior pressão ainda recai sobre avaliações altas e ações de alto beta. Porque, quando os títulos do Tesouro de longo prazo conseguem render 5%+, não há necessidade de assumir tanto risco só para buscar retorno. Nos últimos dias, a alta nos papéis de tecnologia voltou — e uma condição importante foi a queda das taxas de longo prazo e do preço do petróleo, além da combinação com recompras de posições vendidas (short covering).
Agora, quando o 30Y volta a avançar para 5,5%, essa sustentação está se movendo na direção contrária. A menos que, mais adiante, os lucros das empresas continuem sustentando, o mercado pode acabar comprimindo os valuations ao mesmo tempo em que tenta absorver isso via lucros. O que complica é se as taxas continuarem subindo e as expectativas de lucro começarem a ser revistas para baixo — aí é uma queda conjunta de valuation e lucro.
No cripto é a mesma coisa. Quanto maior a taxa de longo prazo, mais atraentes ficam o caixa e os Treasuries, e maior se torna o custo de oportunidade para ativos de risco. O BTC ainda consegue aguentar um pouco graças aos ETFs e à alocação por instituições, mas as altcoins de alto beta vão sofrer bem mais.
Para as ações dos EUA, a maior pressão ainda recai sobre avaliações altas e ações de alto beta. Porque, quando os títulos do Tesouro de longo prazo conseguem render 5%+, não há necessidade de assumir tanto risco só para buscar retorno. Nos últimos dias, a alta nos papéis de tecnologia voltou — e uma condição importante foi a queda das taxas de longo prazo e do preço do petróleo, além da combinação com recompras de posições vendidas (short covering).
Agora, quando o 30Y volta a avançar para 5,5%, essa sustentação está se movendo na direção contrária. A menos que, mais adiante, os lucros das empresas continuem sustentando, o mercado pode acabar comprimindo os valuations ao mesmo tempo em que tenta absorver isso via lucros. O que complica é se as taxas continuarem subindo e as expectativas de lucro começarem a ser revistas para baixo — aí é uma queda conjunta de valuation e lucro.
No cripto é a mesma coisa. Quanto maior a taxa de longo prazo, mais atraentes ficam o caixa e os Treasuries, e maior se torna o custo de oportunidade para ativos de risco. O BTC ainda consegue aguentar um pouco graças aos ETFs e à alocação por instituições, mas as altcoins de alto beta vão sofrer bem mais.