
As ações dos EUA fecharam mistas na quinta-feira, presas entre a intensificação da venda de títulos e uma pilha de manchetes sobre resultados de empresas específicas e negociações. O mercado de títulos causou a maior parte dos danos iniciais. O rendimento do Tesouro de 30 anos atingiu 5,501%. Um nível que ninguém via desde junho de 2004. O de 10 anos não ficou muito atrás, subindo para 5,223%, o maior desde junho de 2007. Os mesmos culpados de sempre estão por trás disso: a inflação que não dá trégua, o petróleo voltando a subir e uma sensação crescente de que os EUA simplesmente devem demais.
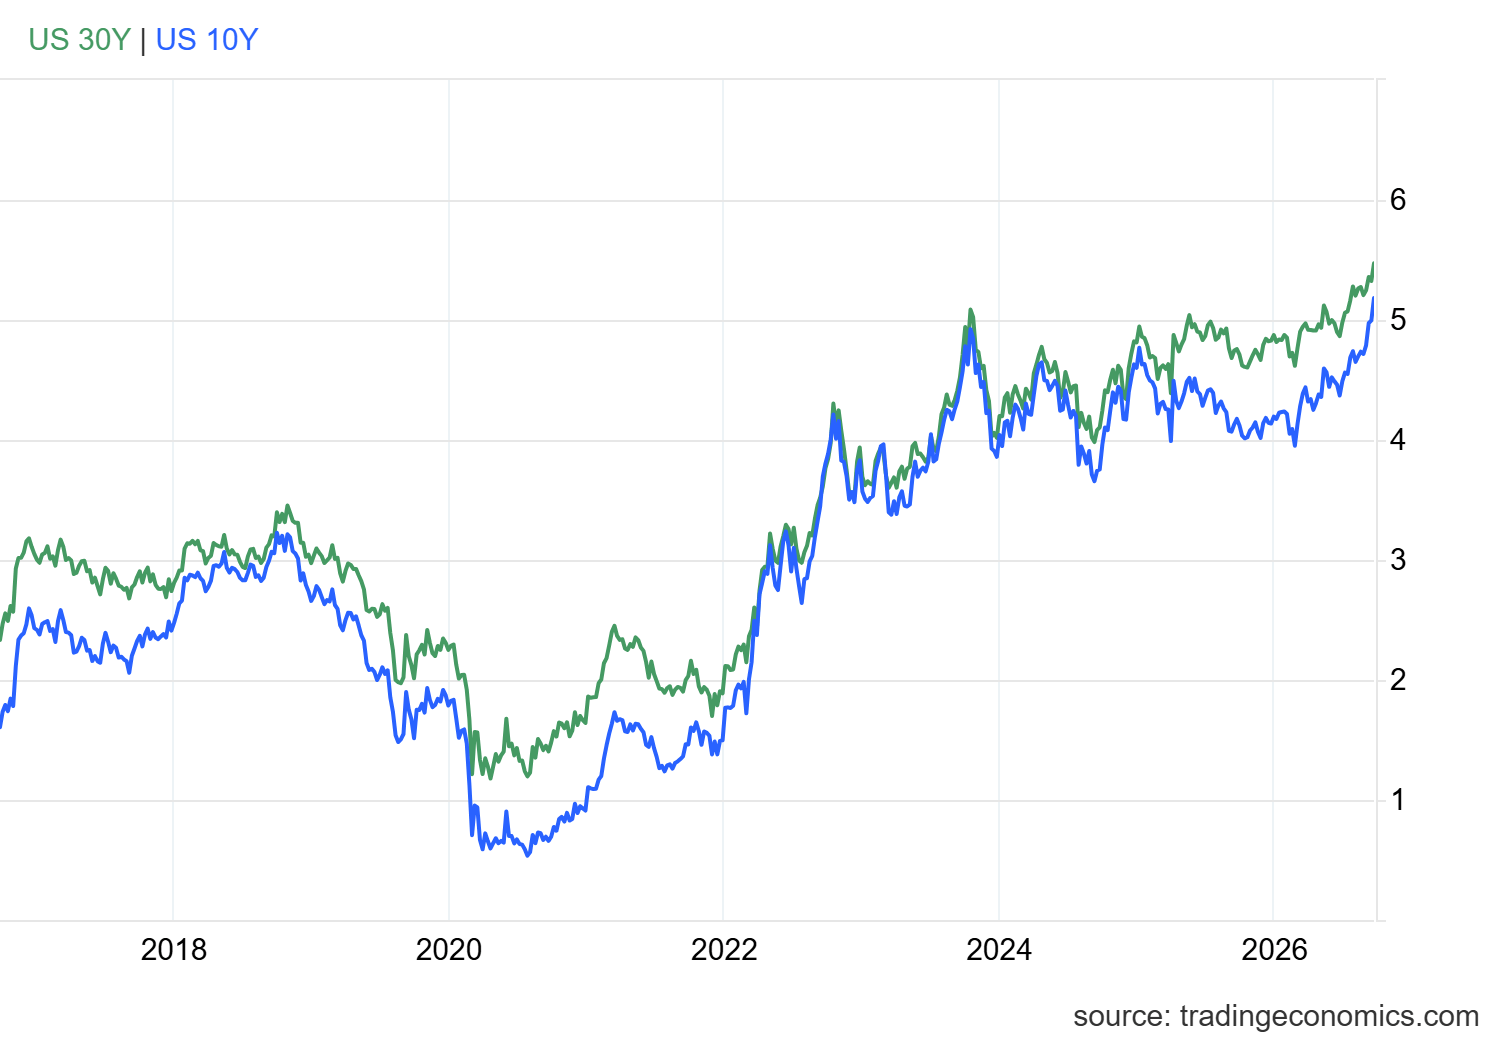
"As pessoas estão ficando sem superlativos para o rendimento do título de 30 anos", é assim que Ed Al-Hussainy, gestor de carteira da Columbia Threadneedle, colocou. E ele está certo. Washington não teve de pagar tanto para tomar dinheiro emprestado a longo prazo em mais de duas décadas.
As apostas de aumento de juros subiram junto com os rendimentos. A ferramenta CME FedWatch agora mostra cerca de 70% de chances de mais um aumento de 25 pontos-base na reunião do Fed no final de outubro. Há uma semana, esse número estava em cerca de metade. Uma alta considerável. O Fed só aumentou a taxa uma vez neste ciclo, em meados de setembro, depois de mais de dois anos parado. Então mais um aumento tão rápido? Isso seria uma virada incomumente rápida de volta ao aperto.
O petróleo explica grande parte disso. Surgiram relatos de que negociadores dos EUA e do Irã, reunidos à margem da Assembleia Geral das Nações Unidas em Nova York, estavam explorando um acordo em etapas para encerrar o conflito, que já dura quase sete meses.
Os mercados respiraram um pouco mais aliviados com a notícia. O panorama geral: Teerã reabre o Estreito de Hormuz, e Washington reduz sua estratégia de bloqueio naval aos portos iranianos. Nenhum lado quer se mover primeiro, porém. Ninguém quer ser o primeiro a ceder. Mediadores do Catar, segundo relatos, estão travados tentando aproximar essa diferença. Mas até o simples sussurro de um acordo foi suficiente para tirar as ações das mínimas da sessão e aliviar parte da pressão sobre o petróleo.
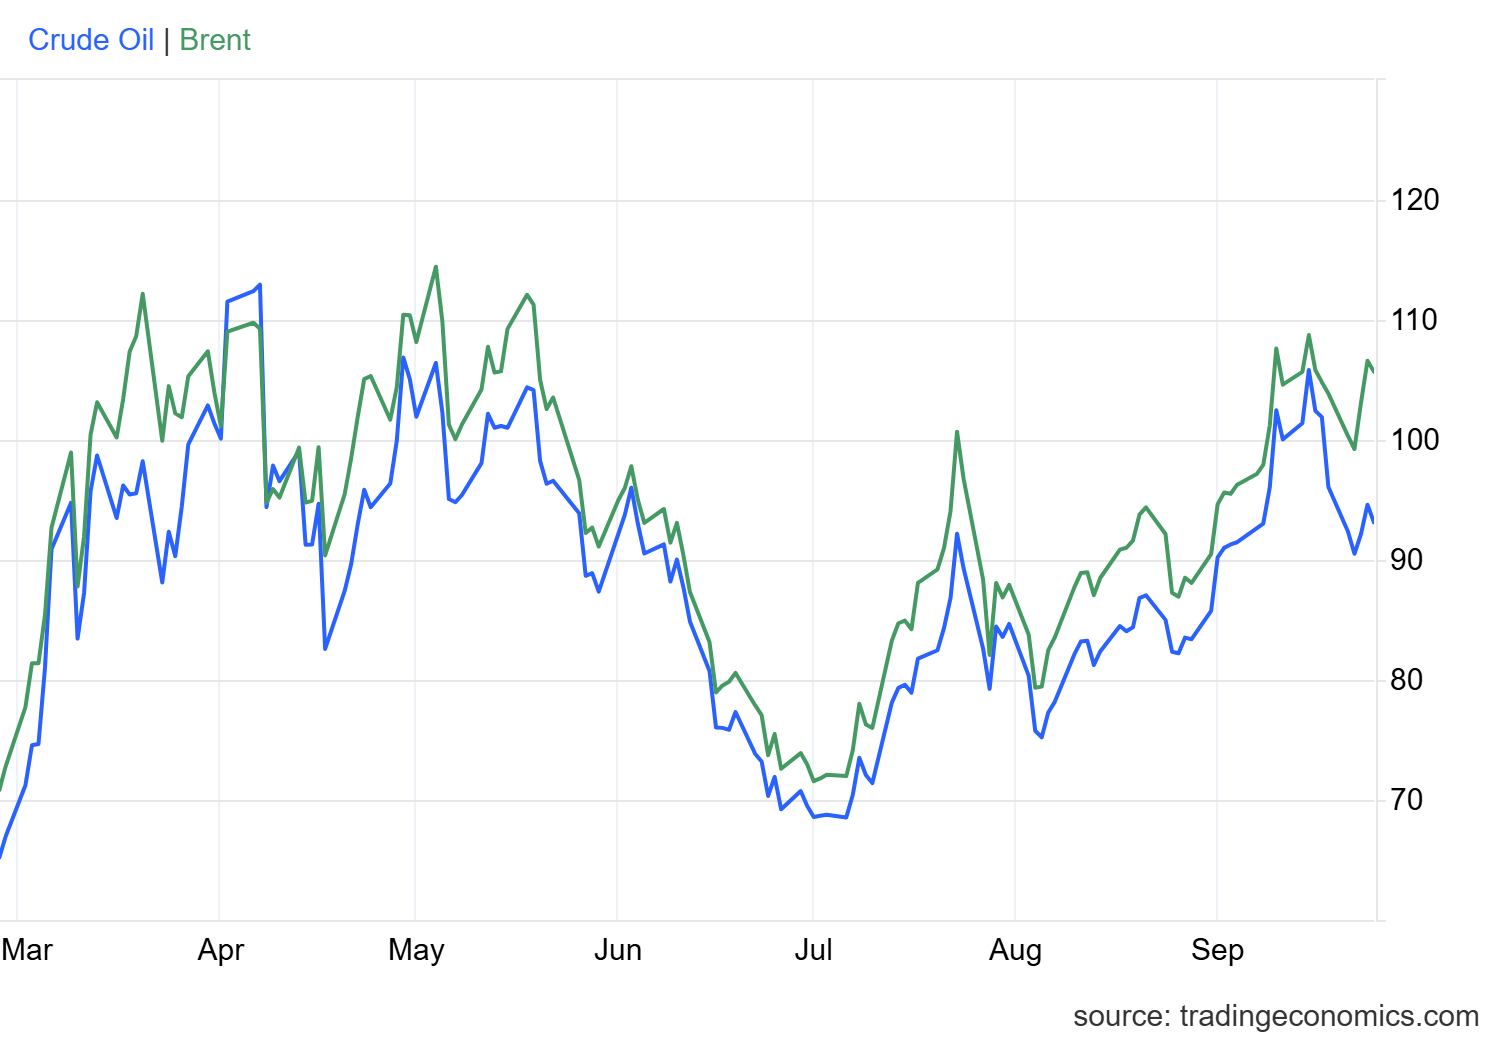
O petróleo bruto devolveu parte dos ganhos iniciais assim que essas manchetes sobre Hormuz surgiram. Mas ambos os benchmarks ainda fecharam em alta no dia. O Brent subiu 2,5%, fechando a US$ 105,69 por barril. O West Texas Intermediate (WTI) avançou 2,3%, fechando a US$ 94,30. Ambos ficaram elevados por meses desde que o conflito EUA-Irã escalou novamente na primavera.
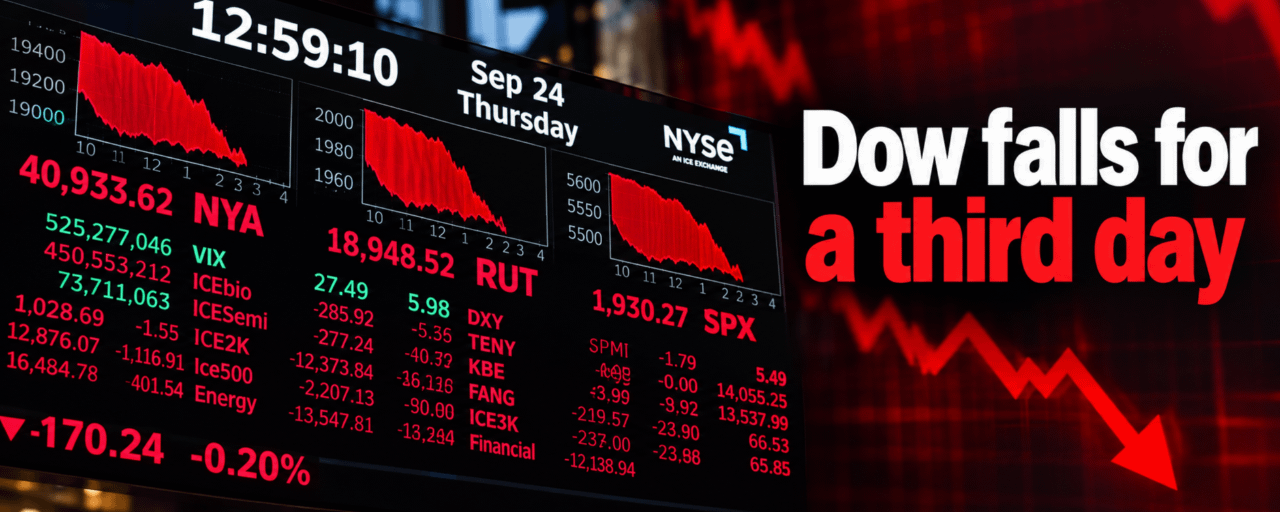
Os principais índices dos EUA fecharam mistos. O Dow caiu 0,31%, sua terceira sessão seguida de perdas. O S&P 500 e o Nasdaq Composite basicamente ignoraram, terminando estáveis. O pequeno-cap Russell 2000 fechou em queda de 0,11%, a 2.835,92. Mas aquele número de manchete silencioso esconde uma história bem mais barulhenta por baixo, porque as ações individuais se moveram muito.
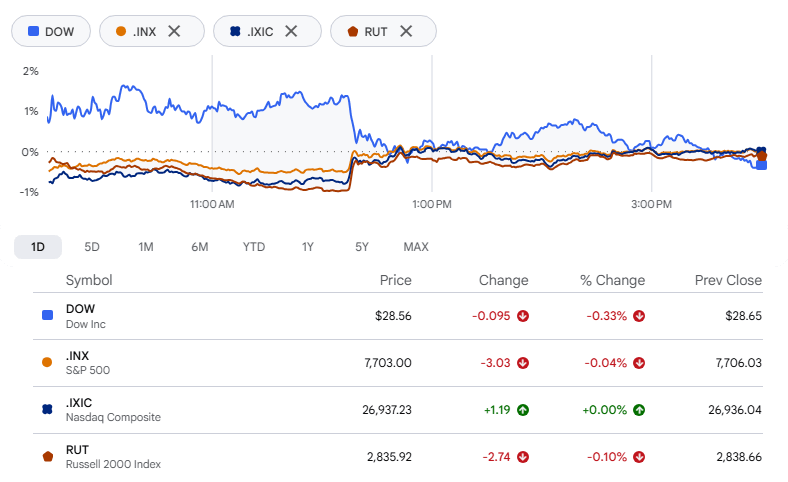
Mas aquele número silencioso na manchete esconde uma história bem mais alta por baixo, porque ações individuais se moveram bastante.
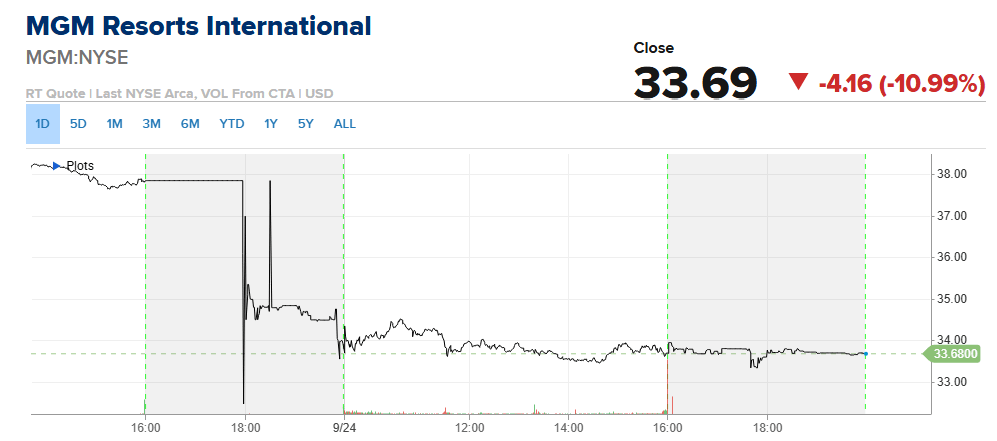
A MGM Resorts foi a pior. As ações despencaram 11% para US$ 33,90, a menor cotação em sete meses, depois que Barry Diller retirou a oferta de cerca de US$ 18 bilhões da People Inc. para comprar o restante da operadora de cassinos. A People já detém cerca de 27% da MGM. Em junho, ela havia proposto US$ 48,30 por ação. "Há muitos ingredientes que entram em uma proposta desse tipo", disse Diller em comunicado, acrescentando que a People segue aberta a um acordo futuro. Justo. Mas a queda apagou basicamente todo ganho que a MGM tinha desde que a oferta foi anunciada pela primeira vez, e a ação já havia recuado 27% do seu recorde de 18 anos em junho. A Truist Securities acha que a queda pode ser apenas apostadores de buyout saindo. Ainda assim, a empresa já havia argumentado anteriormente que a MGM poderia ir tão bem (ou até melhor) sem uma aquisição, operando com menos escrutínio de investidores no curto prazo.
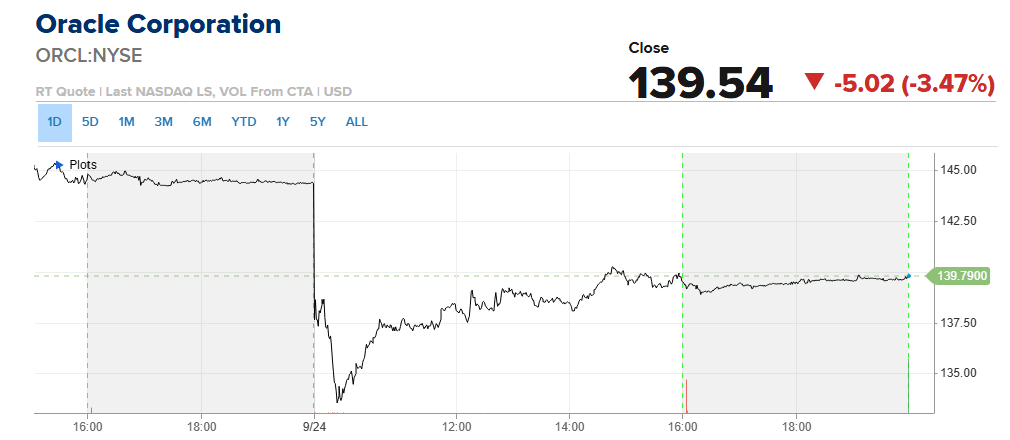
A Oracle caiu 3,5%, a maior desvalorização do dia entre os nomes de tecnologia de grande capitalização. A Bloomberg informou que a empresa enviou à Blue Owl Capital um aviso de força maior sobre o Projeto Júpiter, o centro de dados de IA de cerca de US$ 165 bilhões que está construindo perto da fronteira do Novo México, como parte da iniciativa mais ampla Stargate. Isso não significa que a Oracle esteja desistindo, porém. Apenas dá espaço para a companhia atrasar pagamentos caso o local não cumpra a abertura planejada para 2028. E isso parece uma possibilidade real, dadas as disputas contínuas de licenciamento envolvendo o gasoduto de gás natural que vai alimentar tudo.
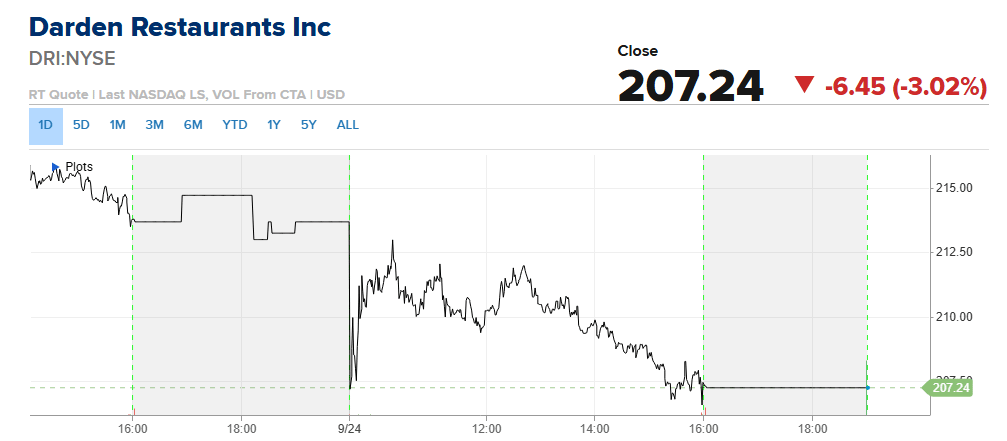
A Darden Restaurants caiu mais de 3%. A dona de Olive Garden e LongHorn Steakhouse reportou lucro do primeiro trimestre fiscal de US$ 2,05 por ação, em linha com as estimativas. A receita veio em US$ 3,20 bilhões, um pouco abaixo dos US$ 3,21 bilhões do consenso da FactSet. Quase, mas não chegou. A empresa não alterou sua orientação para o ano inteiro.
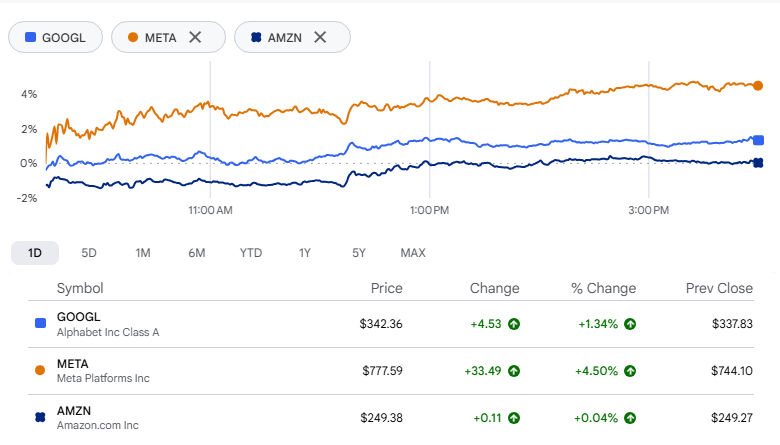
Nem tudo foi vermelho, porém. As Magnificent Seven voltaram a superar. O ETF Roundhill Magnificent Seven manteve seus ganhos mesmo com o mercado mais amplo caindo durante a tarde, e agora está mais de 5% acima no acumulado da semana. Mas, olhando mais a fundo, apenas três das sete ações realmente avançaram. A Meta Platforms fez o trabalho pesado. Ela está em alta desde que lançou o Muse, seu novo agente de IA que reserva viagens, processa pagamentos e gerencia um calendário, no início deste mês. A Alphabet também avançou. A Amazon, por outro lado, mal se mexeu.
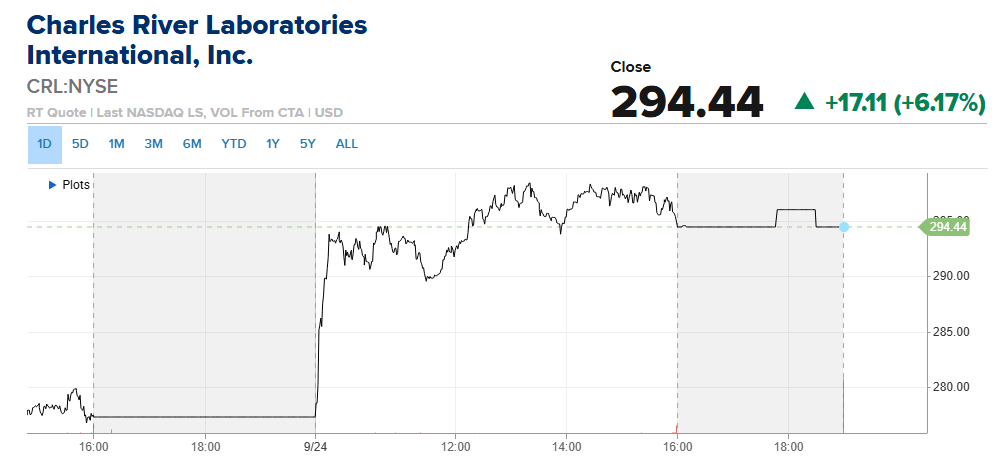
A Charles River Laboratories subiu 6%. Em seu Dia do Investidor, a empresa reafirmou a orientação para 2026, dizendo aos investidores que receita e lucro ajustado deveriam ficar tanto no limite superior das faixas anteriores. Também lançou novas metas de longo prazo até 2030, parte do que está batizando de estratégia Pathway to Purpose.
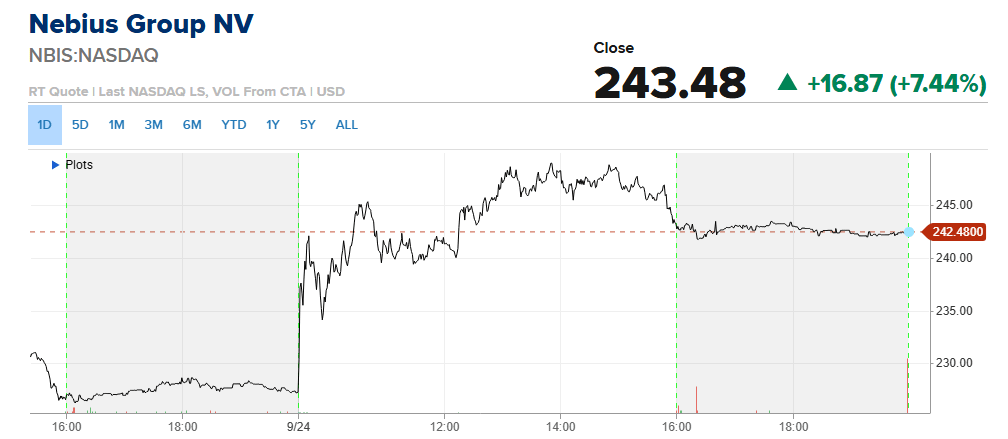
A Nebius Group subiu mais de 7% após o Bank of America elevar suas expectativas de receita até 2028. O analista Tal Liani manteve a recomendação de compra e o preço-alvo de US$ 310. O raciocínio dele é simples: a Nebius combina acordos de longa duração com grandes provedores de nuvem, o que lhe dá utilização estável, com contratos mais curtos de um a três anos precificados em cerca de o dobro da taxa cobrada pelo hyperscaler. Essa combinação, ele espera, deve continuar ampliando as margens.
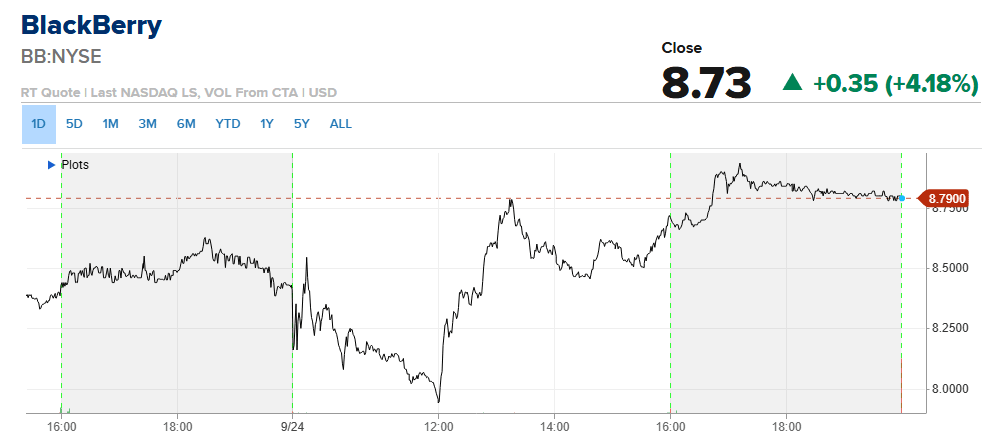
A BlackBerry subiu 4%. Os resultados do segundo trimestre superaram em ambas as frentes: 7 centavos por ação em lucro ajustado contra uma estimativa de 4 centavos e receita de US$ 163,3 milhões contra US$ 142,5 milhões esperados. Não foi um trimestre ruim. A maior parte da força veio do QNX, sua unidade de software automotivo, que registrou receita recorde e seu maior avanço em design até agora. A administração respondeu elevando sua perspectiva para o ano inteiro.
Análise setorial:
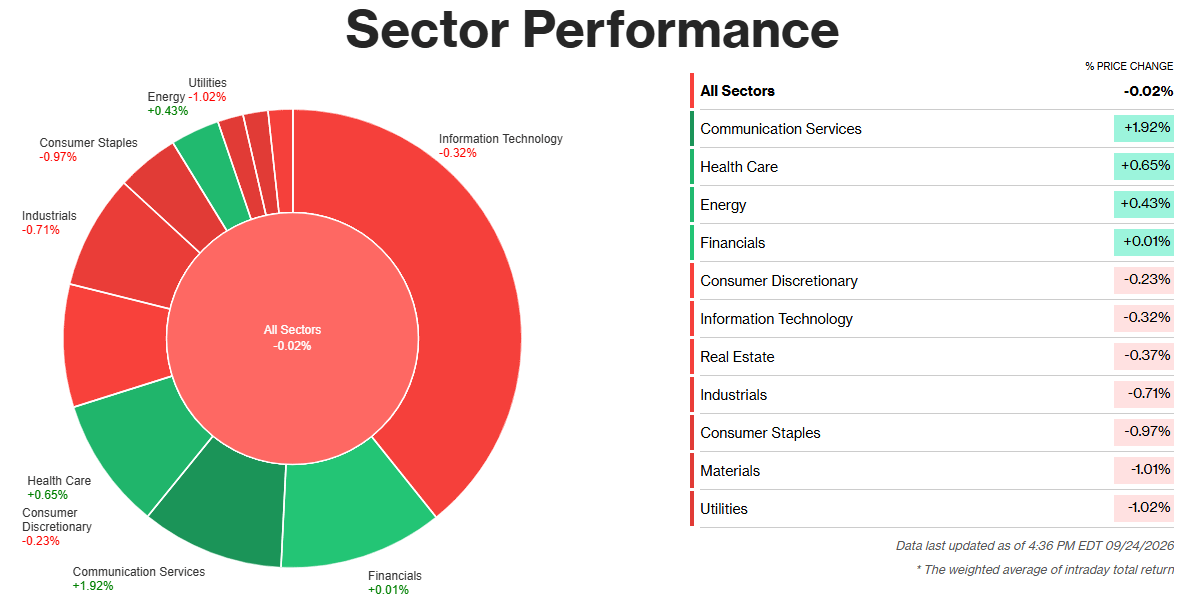
Apenas quatro dos onze setores do S&P 500 fecharam em alta na quinta-feira, e Serviços de Comunicação liderou com folga, subindo 1,92%. O ganho foi atribuído quase inteiramente à Meta Platforms, que subiu 4,5% após o JPMorgan elevar seu preço-alvo para a ação, citando o novo agente de IA Muse como a principal inovação em software por trás do movimento, divulgado no evento Meta Connect desta semana.
A energia subiu 0,43%, com o Brent fechando perto de US$ 107, após reduzir um pouco sua alta em meio a notícias de que os EUA e o Irã estão explorando um acordo em etapas para reabrir o Estreito de Hormuz. Essa manchete diplomática tirou parte do prêmio geopolítico do barril até o fechamento.
A alta de 0,65% da Saúde parece menos uma reação a uma manchete específica do que uma rotação defensiva clássica: com os rendimentos disparando e o mercado precificando uma chance real de mais um aumento de juros pelo Fed, os investidores tenderam a lucros que não se curvam tanto às taxas. Financeiros mal se mexeram, com alta de 0,01%, já que a habitual melhora de margem com juros mais altos esbarrou na inquietação sobre o que os custos de empréstimo, em máximas de quase duas décadas, significam para a demanda por crédito.
Setores com pior desempenho
A pressão sobre o restante do mercado veio de um lugar: os rendimentos. Um flash PMI de setembro mais quente do que o esperado, com serviços em 58,7 e manufatura em 57, empurrou o rendimento para cima na ponta longa.
Utilidades absorveram a maior parte do impacto, caindo 1,02%, já que dividend yield que antes pareciam atraentes perderam o brilho diante de taxas livres de risco se aproximando de 5%. Materiais recuaram 1,01%, pressionados pela mesma conta de juros e por um dólar mais firme, em linha com preços de metais em alta.
As Consumer Staples recuaram 0,97% por razões semelhantes — elas se comportam como um proxy de títulos quando os rendimentos se movem tão rápido. Industriais também ficaram para trás, caindo 0,71%, embora o mesmo resultado acima do esperado do PMI, em tese, devesse ter favorecido a atividade fabril; em vez disso, os investidores enxergaram o crescimento forte como combustível para mais aperto do Fed. A fraqueza foi generalizada no setor e impulsionada pelas taxas, não ligada a um tropeço de alguma empresa específica.